7,4 százalékos bevételnövekedést ért el a harmadik negyedévben a Magyar Telekom, ami gyorsulást jelent az előző negyedévek dinamikájához képest. A bevételnövekedést az inflációkövető díjkorrekció mellett a magasabb készükértékesítések és SI/IT bevételek is segítették, ami viszont negatívan hatott a profitmarzsokra. Így az erősebb bevétel ellenére profitok tekintetében alulmúlta a konszenzus várakozásait a Magyar Telekom a harmadik negyedévben, hasonlóan a második negyedéves jelentésben látottakkal. Az éves célkitűzésein nem változtatott a vezetőség, de kiemelték, hogy a magyar társasági adókulcs potenciális emelése magasabb jövedelemadó-ráfordítást eredményezhet a csoport számára.
A tartalom előállítása az anyavállalatunkkal (Patria Finance, a.s.) való együttműködés eredménye, a tulajdonosi háttérről bővebben itt olvashat. A Patria Finance, a.s. intézményi ügyfelei részére a témában angol nyelvű befektetési elemzést készített, természetesen az itt szereplő megállapítások az ott leírtakkal összhangban kerülnek közzétételre.
261 milliárd forintot tett ki a Magyar Telekom összbevétele a harmadik negyedévben, meghaladva a konszenzus 255,2 milliárd forintos becslését. Ez éves szinten 7,4 százalékos bevételnövekedésnek felel meg, ami jelentős gyorsulást jelent az előző két negyedév stagnáló, vagy éppen romló dinamikájához képest. A júliusban bevezetett inflációkövető díjkorrekció tehát láthatóan megdobta a bevételeket, a mobilszegmensben 6,5 százalékos, míg a vezetékes szegmensen belül 4,8 százalékos éves növekedés volt megfigyelhető.
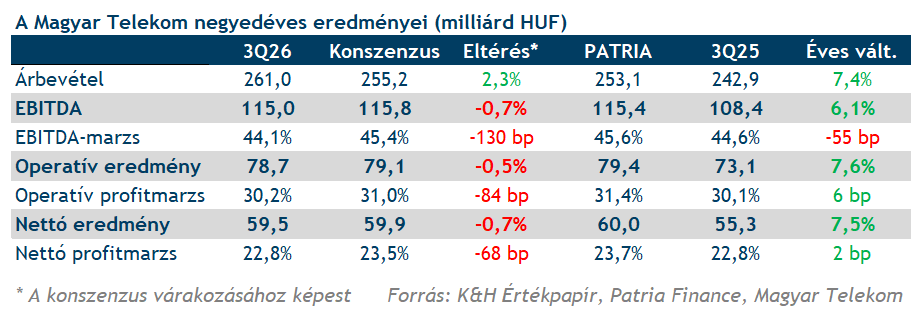
Jelentősebb emelkedés a második negyedév után a harmadik negyedévben is készülékértékesítésekhez volt köthető. A mobilszegmensen belüli készülékértékesítések évi 12,6 százalékkal, míg a vezetékes ágon belül évi 13,2 százalékkal nőtt az eladott volumenek és az értékesítési átlagárak növekedésének köszönhetően. Ez ugyan kedvezően hat a társaság összbevételére, ugyanakkor a profitabilitást rontja az alacsonyabb marzsokkal operáló készülékértékesítés bevételi hányadának növekedése. Emellett az SI/IT bevételek évi 24,2 százalékkal emelkedve 25,6 milliárd forintot tettek ki, ami szignifikáns emelkedést jelent az előző negyedévekhez képest. A növekedés itt elsősorban egy jelentős eszközszállítási projektnek volt köszönhető, ellensúlyozva a gyengébb SI/IT piaci környezetet.
Így a magasabb bevételek ellenére profitsoron alulteljesítő volt a Magyar Telekom a harmadik negyedévben, a közvetlen költségek ugyanis évi 9,9 százalékkal növekedtek, amit a magasabb készülékértékesítések mellett az SI/IT projektekhez köthető költségek emelkedése is hajtott. A harmadik negyedévet végül 115 milliárd forintos EBITDA eredménnyel zárta a társaság, ami gyengébb a konszenzus 115,8 milliárd forintos előrejelzésénél. Ez marzsok szintjén 44,1 százalékos szintet jelent, ami még a tavalyi szintektől is elmarad. Operatív profitmarzs terén már kisebb javulás látható a tavalyi eredményhez képest, de a 78,7 milliárd forintos operatív forint kis mértékben alulteljesítette a konszenzus 79,1 milliárdos becslését. Ugyan a konszenzus profitvárakozásait nem tudta hozni a Magyar Telekom a harmadik negyedévben, de az éves dinamika megkérdőjelezhetetlenül javulni tudott a díjkorrekciónak köszönhetően.
A nettó pénzügyi eredmény soron végül 7,2 milliárd forintos veszteséggel zárta a harmadik negyedévet a Magyar Telekom, ami bőven meghaladja a Q1-ben és Q2-ben látott 3,8 milliárd forintos mínuszokat. A veszteség megugrása elsősorban a forint euróval szembeni gyengülésével magyarázható a harmadik negyedévben, magasabb nem realizált árfolyamveszteséget eredményezve.
A Magyar Telekom harmadik negyedéves nettó profitja végül 59,5 milliárd forint volt, alulteljesítve az elemzői konszenzus 59,9 milliárd forintos becslését. Éves szinten ez egyébként 7,5 százalékos növekedésnek felel meg, illetve egy új rekordmagas negyedéves eredménynek számít, visszatérve a korábbi évek folyamatosan javuló trendjéhez. A korábbi 2026-os célkitűzésein nem változtatott a vezetőség, azonban a jelentésben kiemelték, hogy a magyar társasági adókulcs potenciális emelése magasabb jövedelemadó-ráfordítást eredményezhet a csoport számára.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.