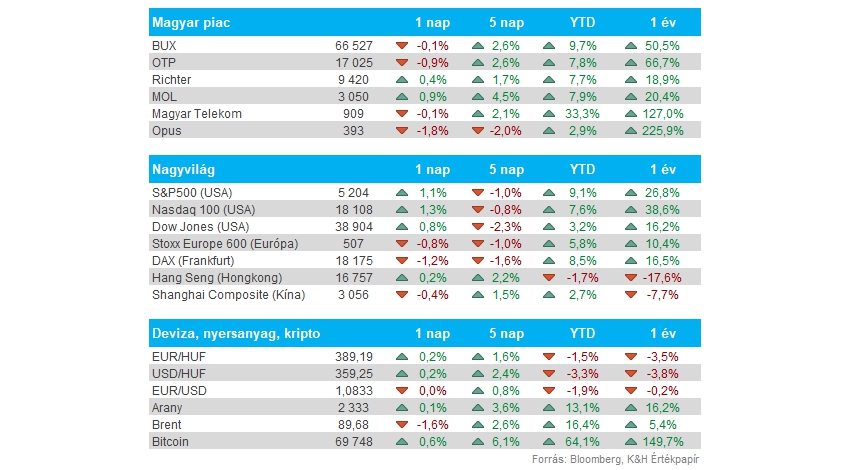
Piacok: Volatilis hetet zártak múlt héten a piacok, csütörtökön még egy nagyobb korrekciót mutattak a főbb amerikai tőzsdeindexek, viszont pénteken már 1 százalék feletti pluszok voltak láthatóak. Az utóbbi napokban a Fed idei kamatdöntéseivel kapcsolatos várakozások miatt megnőtt a bizonytalanság a piacokon, ugyanis több Fed döntéshozó is jelezte, hogy nem vehető biztosra a korábban jelzett három kamatvágás az idei évben. Az amerikai piacokon uralkodó bizonytalanság a hét végére Európába is átgyűrűződött, így az európai indexek lefordultak pénteken. Mai piacnyitás előtt az európai határidős indexek kisebb pluszokban tartózkodnak, így emelkedéssel indulhat a hét az európai piacokon.
Magyar piac: Vegyesen teljesítettek a magyar részvények a pénteki kereskedés során, így összességében a BUX is inkább stagnálás jeleit mutatta. A Telekom napon belül 930 forintig is eljutott, ezzel újabb lokális csúcsot jelölt ki a részvény, a kereskedés végére viszont visszakorrigált az árfolyam, így 909 forinton zárt. A blue chipek közül a Mol produkált az elmúlt napokban meggyőző teljesítményt, hiszen immár a 3000 forintos szinteket áttörve, 3050 forinton mozog a részvény, míg az OTP vagy a Richter nem tudott hatalmas erőt mutatni a múlt hét második felében.
Forint: Igen erős hetet tudott zárni a forint, a 395 körüli szintekről egészen a 388-as szint közelébe erősödött a forint az euróval szemben, és ma reggel is 389 környékén mozog az EURHUF. A dollár gyengülése is segíthette a forintot az utóbbi napokban, így az EURHUF árfolyama is több mint egy hónapos mélypontra süllyedt vissza.
Nemesfémek: Nem lassítanak a nemesfémek, így az arany új csúcsokat ért el ismét, de az ezüst is fontos ellenállási szinteket tört át a napokban. Az arany árfolyama immár 2300 dollár felett jár, de rövid időre 2350 dollár fölé is benézett már. Ezzel együtt az ezüst már a 2021 júniusi szinteket érte el ismételten, szemmel látható a javulás a grafikonon, idővel akár a 30 dolláros szinteket is célba vehetné az ezüst.
Olaj: Eséssel indították a hetet az olajpiacok, a WTI árfolyama közel 1 százalékos mínuszban tartózkodik ma reggel. Így egy közel 2 hete tartó folyamatos emelkedés akadt meg, tehát továbbra sem beszélhetünk alacsony olajárakról. A WTI árfolyama a 85-85 dolláros sávban mozog ma reggel, míg a Brent egyelőre a 90 dollár alatti szinteken ragadt, de a múlt hét során már ezt a szintet is sikerült átvinnie. A magasabb olajáraknak köszönhetően az utóbbi egy hétben az energiacégek felülteljesítőek voltak, az Exxon Mobil árfolyama pedig már új történelmi csúcsra emelkedett.
Heti makroadatok: A héten érkeznek a márciusi inflációs adatok Amerikából, amelyek a Fed várható kamatdöntéseire is hatással lehetnek. Elemzői várakozások szerint 3,4 százalékos lehetett az éves infláció mértéke márciusban, ami gyorsulást jelentene az előző havi 3,2 százalékhoz képest. Még aznap, azaz szerdán teszik közzé a legutóbbi Fed jegyzőkönyvet, ami szintén fontos információt tartogathat a piacokra nézve. Csütörtökön már Európára szegeződhet a figyelem, hiszen aznap tartja áprilisi kamatdöntő ülését az EKB, bár a kamatokban várhatóan nem lesz változás, emellett a magyar inflációs adatokra is érdemes még figyelni. A fontosabb makroeseményeket összegyűjtöttük az oldalunkon.
Heti gyorsjelentések: A héten kezdetét veszi az idei második gyorsjelentési szezon. A céges első negyedéves számok még fontos hatással lehetnek a részvénypiacokra, ahol az utóbbi hetekben inkább a bizonytalanság volt az uralkodó. Szerdai piacnyitás előtt teszi közzé eredményeit a Delta Air Lines, míg pénteken a nagyobb bankok, többek közt a Citigroup, a JP Morgan és a Wells Fargo is jelent. A fontosabb gyorsjelentéseket összegyűjtöttük az oldalunkon.
A weboldalon megjelenő tartalmakra az alábbi módon is feliratkozhat a WebTraderen keresztül:
Fiókom->Szolgáltatások->E-mail feliratkozások
Bővebb információ ezen a linken keresztül érhető el.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.