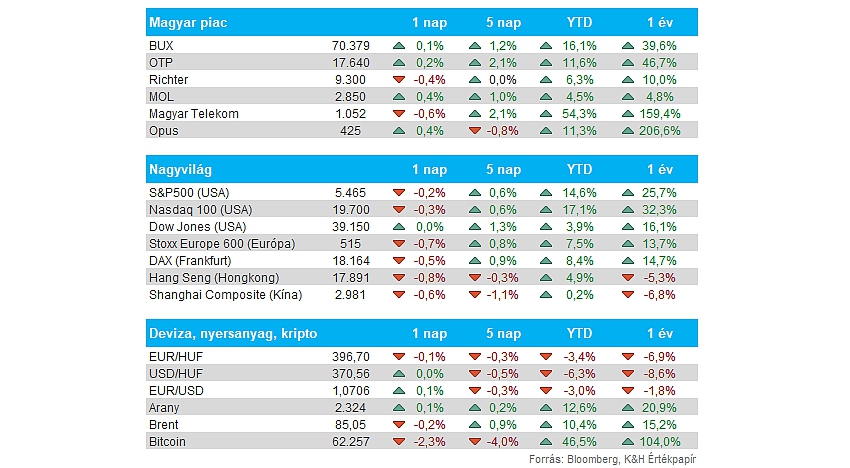
Piacok: Pénteken is a technológiai szektor korrekcióját figyelhettük meg, mint ahogy a korábbi emelkedést az Nvidia vezette, most az esést is, ezzel több mint egy hetes mélypontra süllyedt vissza az árfolyama, igaz, még így is a 120 dollár feletti szinteken zárt. A többi szektor teljesítménye megoszló volt, így az S&P 500 és a Nasdaq 100 is kisebb mínuszban zárta a pénteket, de heti bontásban egyelőre töretlen az emelkedő trend. Európában az európai parlamenti választásokat követő gyengébb hét után az előző hét már erősebbre sikeredett, bár a korábbi szinteket egyelőre nem tudták elérni az indexek. Ma reggel a határidős indexek nem mutatnak nagy elmozdulást, az ázsiai piacok is inkább vegyes teljesítménnyel kezdték a hetet.
Magyar piac: Alapvetően erősre sikeredett ez előző hét a magyar piacon, a blue chipek közül a Richter kivételével minden részvény emelkedést mutatott fel, míg a gyógyszergyártó papírja egyelőre a 9300 forintos szintek közelében oldalazik. Az OTP mellett a Magyar Telekom is több mint 2 százalékos emelkedéssel zárta a hetet, a telekommunikációs szolgáltató teljesítményét segítette, hogy a társaság bejelentette a részvény-visszavásárlási programját. Az eredeti tervek szerint 1 hét leforgása alatt, június 19 és 26 között 24 milliárd forintnyi saját részvény vásárolna vissza a társaság. A Telekom közleménye szerint pénteken összesen 5.662.577 darab részvényt vásárolt fix ügyletek keretén belül 1059,38 forintos átlagáron, ezzel eddig összesen 10,4 milliárd forintnyi saját részvény vásárolt vissza a társaság.
Forint: Óvatosabb mozgásokat mutatott az utóbbi napok során a forint, ez EURHUF árfolyama így egyelőre a 396-397 forintos szintek között ragadt. Tehát nem volt képes átvinni a 400 forintos szintet a devizapár árfolyama, a lélektanilag is fontos határ így még meg is akaszthatja a forint gyengülését rövid távon. Az előző heti MNB kamatdöntésre kisebb erősödéssel reagált a forint, ezt követően viszont újból gyengülő trendbe került a magyar deviza, a vártnál nagyobb EU-s büntetés híre sem segítette a forint teljesítményét.
Broadcom: A Reuters forrásai szerint a TikTok-ot is fejlesztő kínai ByteDance együtt dolgozik az amerikai Broadcommal egy fejlett AI processzor kifejlesztésén. A forráshoz közel álló emberek szerint egy 5 nanométeres chip áll fejlesztés alatt, amit a ByteDance igényeire szab a chipgyártó, megfelelve az amerikai chipkorlátozásoknak. A gyártási munkálatokat pedig Tajvanba szerveznék ki a források szerint.
Mol: Újra választottbírósági eljárást kezdeményezett a Mol a horvát állammal szemben a washingtoni Beruházási Viták Rendezésének Nemzetközi Központjánál (ICSID), mivel a Mol szerint a horvát kormány törvénytelenül kényszerítette az INA-t, hogy nyomott áron adjon el gázt a Horvát Elektromos Műveknek. Erről a 24sata című horvát napilap írt a hétvége folyamán.
Heti makroadatok: A héten érkezik az amerikai első negyedéves GDP-adat végső olvasata, ami az elemzői várakozások alapján 1,5 százalék lehetett a korábban megállapított 1,3 százalékkal szemben. Emellett pénteken érkeznek majd a Fed által követett PCE inflációs adatok, az elemzők várakozása szerint a májusi éves infláció 2,6 százalék lehetett. Európából kevesebb makroadatot várhatunk a héten, pénteken a német és a magyar munkanélküliségi rátákat figyelhetjük majd. A fontosabb makroeseményeket összegyűjtöttük az oldalunkon.
Gyorsjelentések: Héten kevés gyorsjelentés érkezik, azonban így is vannak vállalatok, amelyekre érdemes figyelni. Kedden a Fedex, szerdán a Micron, illetve csütörtökön a Nike is zárás után teszi közzé az elmúlt üzleti negyedév számait, utóbbiak a technológiai szektor, valamint a fogyasztási szektor trendjei miatt is fontosak lesznek.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.