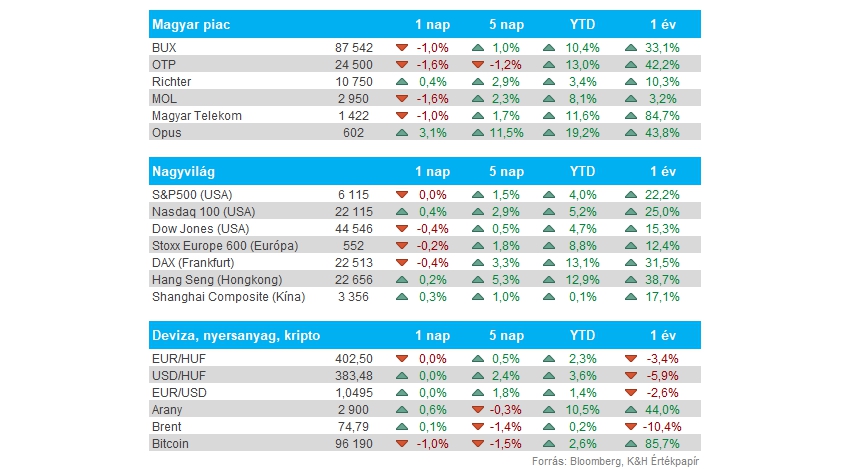
Nemzetközi piac: Kisebb pluszban tudott zárni pénteken a Nasdaq 100 index, míg az S&P 500 index a csütörtöki záráshoz képest nem sokat tudott elmozdulni. A szektorok közül a technológiai papírok tudtak valamelyest kiemelkedni, míg a defenzívebb részvények alulteljesítők voltak múlt pénteken. A német piacon is mérsékelt csökkenés mutatkozott, de ez az év eleje óta látott 13-14 százalékos emelkedést követően nem jelent túl nagy korrekciót így sem. Ma az amerikai piac egyébként ünnepnap miatt zárva tart, ez pedig a nemzetközi piacok volatilitására is kihathat, így akár kisebb mozgás is mutatkozhat ma az európai tőzsdéken. A befektetők emellett az orosz-ukrán háború kapcsán felmerült béke lehetőségekre várhatnak, a Reuters hírei szerint Trump és Putyin akár élőben is találkozhat majd idővel.
Magyar piac: A blue chipek közül egyedüliként a Richter tudta tartani magát pénteken, de a 0,4 százalékos emelkedés így sem számít kiemelkedő teljesítménynek. A BUX indexet elsősorban az OTP húzta lefele magával, hiszen 1,6 százalékos mínuszban zárt, csakúgy, mint a Mol is, míg a Telekom valamelyest kisebb visszacsúszást könyvelt el a nap végére. A héten a befektetők a Mol gyorsjelentésére várhatnak, míg jövő héten a Telekom és a Richter teszi majd közzé a friss számait.
Forint: A 200 napos mozgóátlag környékén megtorpant az EURHUF csökkenő trendje, így jelenleg is 402 körül mozog a devizapár árfolyama. Az elmúlt időben sokat tudott erősödni a magyar deviza, a mozgóátlag alatt technikailag egy hosszabb távú emelkedő trendvonal nyújthatna még támaszt az EURHUF számára.
Kötvényhozamok: Nagyobb mozgást mutattak az elmúlt napokban az amerikai kötvényhozamok, a 10 éves még a múlt szerdai magasabb inflációs adatot követően ugrott 4,3 százalék fölé, a hét végére viszont újra lefordultak a hozamok. A vártnál gyengébb kiskereskedelmi adat is inkább további hozamcsökkenést jelentett, a piaci szereplők kamatvárakozásai is enyhültek valamelyest, így szeptemberre várják a következő kamatvágást a korábbi október/december helyett.
Arany: Pénteken még egy nagyobb korrekciónak lehettünk szemtanúi az arany grafikonján, azonban a csökkenő trend nem tartott sokáig, hiszen ma már újra emelkedést mutat az árfolyam. Az arany így egyelőre a 2900 dolláros szint környékén mozog, több mint 10 százalékot emelkedve január elseje óta.
Heti gyorsjelentések: Ezen a héten is érkeznek még fontosabb gyorsjelentések, hiszen a Walmart mellett a Booking és a Mercedes-Benz gyorsjelentését is figyelhetik a befektetők. De ezen kívül fontos még, hogy az első magyar blue chip, a Mol is közzéteszi péntek hajnalban tavalyi negyedik negyedéves eredményeit. A várható osztalékot ugyan várhatóan csak később jelenti be a cég, de az éves profitszámokra így is érdemes lesz figyelni. A fontosabb gyorsjelentéseket összegyűjtöttük az oldalunkon.
Heti makroesemények: Elsősorban a PMI adatokat figyelhetjük az előttünk álló héten, Európából és Amerikából is érkeznek beszerzési menedzser indexek. Az amerikai makroadatokra igen érzékenyen reagálnak az utóbbi napokban a piacok, mivel a magasabb januári infláció átírta a korábbi kamatvárakozásokat is. Emellett még Németország lehet a fókuszban, holnap a ZEW indexet érdemes figyelni, míg a hétvégén a német országgyűlési választásokra is sor kerül. A fontosabb makroeseményeket összegyűjtöttük az oldalunkon.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.