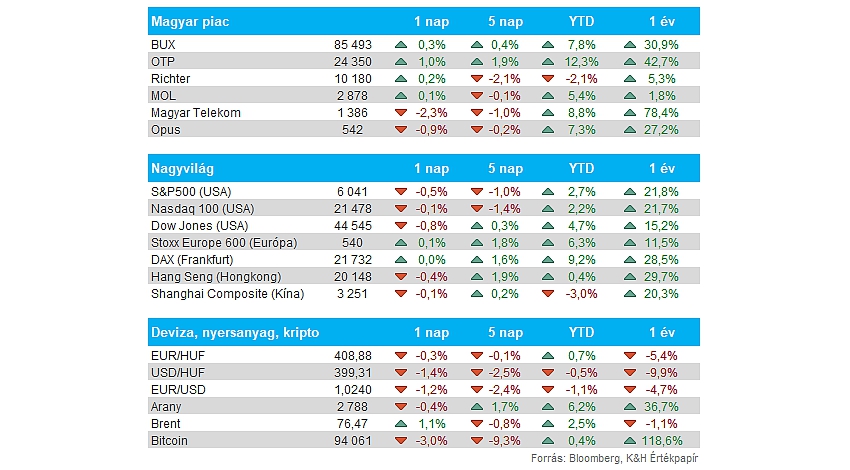
Nemzetközi piac: Jól kezdték a pénteki kereskedést az amerikai piacok, azonban a nap végére visszahúzták a főbb indexeket, így a Nasdaq 100 csak mérsékelt mínuszban zárt, az S&P 500 index pedig valamelyest 0,5 százaléknál nagyobb csökkenéssel zárta a napot. A januári teljesítményre így sem érkezhet panasz, azonban ma reggel már láthatóbb mínuszokba kerültek a piacok, miután Donald Trump amerikai elnök fontos lépéseket tett az új vámpolitikája kapcsán. Így nemcsak az amerikai határidős indexek, de az európai indexek is nagyobb mínuszokban tartózkodnak, illetve Ázsiában is gyengébb piaci hangulat figyelhető meg.
Vámháború: Sajtótájékoztató keretein belül beszélt múlt hét végén az új vámpolitikájáról Donald Trump, ahol megerősítette, hogy Mexikóra és Kanadára 25 százalékos vámot vetnek ki, míg 10 százalékos vámmal sújthatják Kínát. Emellett kitért a lehetséges Európai Unióra szánt vámokra is, arról nem esett szó, hogy milyen mértékű vámokat vethetnének ki, de a dollár így is markáns erősödéssel reagált a hírekre. Kanadában Justin Trudeau miniszterelnök jelezte, hogy válaszlépésként Kanada is 25 százalékos általános vámot fog kivetni az amerikai importra.
Magyar piac: Folytatta jó szereplését a magyar piac a hónap utolsó kereskedési napján is, végül 85 500 pont környékén tudta zárni a kereskedést a BUX. Az OTP szinte megállíthatatlanul emelkedik, miközben a Mol is már 2900 forint felé közelít. A Richter pénteken a 200 napos mozgóátlaga, és a 10 ezer forint alkotta dupla támaszról próbálna felpattanni, összességében pedig januárban igen erős hónapot zárt így a BUX index. A gyengébb nemzetközi piaci hangulat akár a magyar tőzsdén is negatív hatásokat válthat ki.
Richter: Pénteken tette közzé jelentését az AbbVie, az adatok alapján pedig 922 millió dolláros bevételt ért el a Vraylar értékesítése után, ami 17 százalékos növekedést jelent. Éves szinten ezzel 2024-ben 3,26 milliárd dollárt ért el a cég, ami a korábban adott prognózisnak is többé kevésbé megfelel a menedzsment részéről, a Richter negyedik negyedéves eredményeit illetően pedig szintén jól látható lehet majd ez a dinamika.
Devizák: Ma reggelre erőteljes dollárerősödésnek lehettek tanúi a befektetők, hiszen az EURUSD árfolyama január közepi szintekre esett vissza, közelítve az 1,02-os zónát. A markáns mozgás Trump vámpolitikájának tudható be, a dollár erősödése a forint számára sem a legkedvezőbb hír, így az EURHUF is kisebb emelkedéssel indította a ma reggelt.
Olaj: Kisebb ugrással indították a hétfői kereskedést az olajárak, ugyanis a kanadai és a mexikói olajimportra is vámokat vetett ki a Trump-kormány. Kanada esetében ez ugyan csak 10 százalék, de Mexikó esetében várhatóan az olajimportra is az általános 25 százalékos vám fog vonatkozni. A magasabb árak az olajfinomítók szempontjából negatív fejlemény, hiszen rövid távon jelentősen csökkenthetik a marzsokat a bevezetett vámok. A reggeli órákban kissé visszább esett az emelkedés, így a WTI árfolyama 74 dollár körül tartózkodik.
Makroadatok: Az előző heti dömpingnél ugyan kevesebb adat várható, de azért így is lesznek érdekességek. Főleg az amerikai munkaerőpiacról jönnek izgalmas számok (ADP, NFP), de a gyáripari megrendelések is több országból érkeznek majd. Az Eurózónából emellett a havi inflációs számot is várhatják a befektetők, az előrejelzések szerint 0,4 százalékos csökkenés valósulhatott meg. A fontosabb makroesemények az oldalunkon találhatók.
Gyorsjelentések: Nem áll le a gyorsjelentési szezon február első hetében sem, ráadásul nagyobb techcégek jelentéseit is várhatja a piac. A héten érkezik majd az Alphabet-Amazon-AMD hármasa, de például a Pepsi, vagy éppen a Walt Disney jelentését is megismerhetik a befektetők. A héten esedékes fontosabb jelentések az oldalunkon találhatók.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.