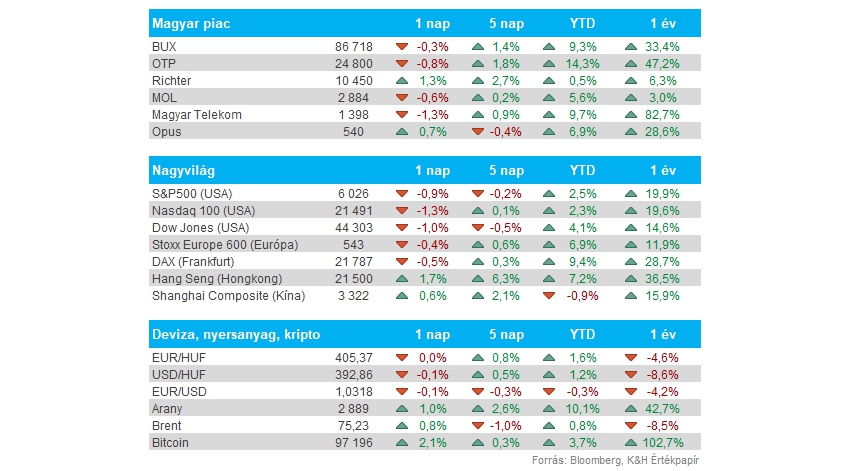
Nemzetközi piac: Péntekre elfogyott a lendület a nagyobb indexeknél, de azért összességében így sem zártak rossz hetet a vezető benchmarkok. A DAX a csütörtöki csúcsa után korrigált, de a Nasdaq 100 sincs messze a 22 ezres zónától. Heti összevetésben inkább a ciklikus fogyasztás és a kommunikációs szektor maradt le, míg a defenzívebb papírok felülteljesítettek az amerikai piacokon.
A hétvégén belengette Donald Trump, hogy várhatóan a mai nap során bejelentik az acél és alumínium importra vonatkozó 25 százalékos vám bevezetését. Emellett jelezte az elnök, hogy a hét későbbi részében a kétoldali vámok bejelentését tervezi azokra az országokra, amelyek vámokkal sújtották az Egyesült Államokat. Egyébként a határidős indexek alapján Európában és Amerikában is javulással indulhat az eheti kereskedés a gyengébbre sikeredett pénteki nap után.
Magyar piac: A Richter mutatott csak erőt pénteken a magyar piacon, ezzel a 10 ezer forint közeli szintekről látható felpattanás vette kezdetét. Egyelőre a többi részvény gyengébben szerepelt, de a csütörtöki kereskedési nap után így is jelentős heti pluszban zárt a BUX, 86 700 pont körül található az index. Az OTP némileg visszacsorgott a 25 ezres szintről, a befektetők pedig a blue chipek kapcsán már a közelgő jelentéseket kezdhetik várni az általános nemzetközi hírek mellett.
Forint: Sokat javított a forint az elmúlt időszakban az euróval szemben, pénteken már 404 közelében is járt az EURHUF. A régiós eszközöknek és devizáknak az orosz-ukrán háborúval kapcsolatos hírek is segítettek az előző héten, az esetleges tűzszünet és békekötés ugyanis a geopolitikai kockázatok csökkenésével járhat a régióban.
Amerikai munkaerőpiac: 143 ezer fős bővülést jelzett a múlt pénteki NFP-adat, amely első ránézésre elmarad a várakozásoktól, másrészt az előző havi adathoz képest is némi visszaesést jelez. Kiemelendő azonban, hogy az előző havi adatot felülvizsgálták, így 50 ezerrel nagyobb bővülést produkált az amerikai gazdaság, összességében pedig ezzel is magyarázható a friss havi adat vártnál kisebb havi alapú növekedése. Ezzel párhuzamosan egyébként a munkanélküliségi ráta 4 százalékra csökkent a 4,1 százalékos szintről, ez pedig a kötvényhozamok emelkedését eredményezte.
Arany: Tovább folytatódik az arany szárnyalása, hiszen ma reggelre ismét érdemi pluszba tudott kerülni az árfolyam, így a 2900 dolláros szintek is karnyújtásnyira vannak csupán. Év eleje óta egyébként már 10 százalékos emelkedésnél jár a nemesfém, ezzel könnyedén felülteljesítőnek számít a piacon, hiszen az S&P 500 index kevesebb mint 3 százalékos teljesítményt tud eddig felmutatni. Az arany mellett az ezüst is hasonló mozgást produkál eddig, így jelenleg is 32 dollár felett mozog az árfolyama.
OTP: Tovább emelte az Autonomous Research elemzője az OTP-re vonatkozó célárát, a korábbi 27 939 forintról 29 394 forintra. Ezzel a Bloomberg konszenzusa 25 242 forintra módosult, tehát kisebb felértékelődési potenciál még mindig mutatkozok az elmúlt hetek piaci menetelése ellenére is.
Heti gyorsjelentések: Az S&P 500 komponenseinek nagyobb hányada már túl van a gyorsjelentések közzétételén, de így is akadnak még izgalmas jelentések a héten. Elsősorban a Coca Coca, a Cisco, esetleg a Palo Alto gyorsjelentésére lehet érdemes figyelni, de Európában a UniCredit és a Siemens is nyilvánosságra hozza a friss számait. A fontosabb gyorsjelentéseket összegyűjtöttük az oldalunkon.
Heti makroadatok: Holnap érkezik a friss magyar inflációs adat, a Portfolio.hu által összegyűjtött várakozások alapján 4,9 százalékra emelkedhetett a januári infláció mértéke itthon. Emellett az Egyesült Államokban a kiskereskedelmi forgalom alakulása tartogathat izgalmakat, illetve a termelői árindex változására is érdemes lehet figyelni. A fontosabb makroadatokat összegyűjtöttük az oldalunkon.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.