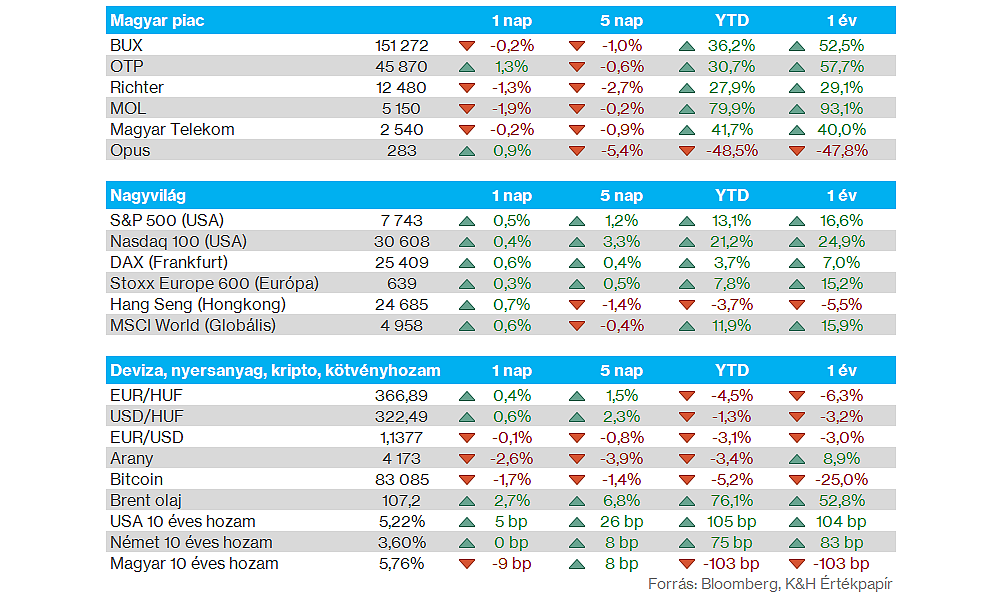
Nemzetközi piacok: Pénteken nap végére javítani tudtak a főbb amerikai indexek, ezzel a hét egészét tekintve is kisebb pluszban zárt az S&P 500 index, valamint a Nasdaq 100 is. A befektetők továbbra is kiemelten figyelhetik a közel-keleti eseményeket, az olajárak újbóli emelkedését követően a határidős indexek mínuszt mutatnak az amerikai indexek esetében, ezzel szemben ugyanakkor Európában kedvezőbb hangulatban indulhat a mai kereskedés.
Szektorok: A pénteki kereskedést az amerikai szektorok többsége pluszban zárta, egyértelmű lemaradás az energiaszektor kapcsán volt látható, itt az olajárak csökkenése is fontos szerepet játszott. A múlt hét során egyébként nagyobb erőt a technológiai szektor produkált, de a pénteki gyengébb teljesítményével együttvéve a kommunikációs szektor sem zárt rossz hetet.
Magyar piac: Elfogyott a magyar piac lendülete a múlt hét során, így nem sikerült új csúcsokat érintenie a BUX indexnek. A blue-chipek között vegyes teljesítmények bontakoztak ki, így a magas energiaárak mellett a MOL jól tartotta magát, miközben a Richter közel 3 százalékkal került alacsonyabb szintekre. Az OTP ugyan pénteken javulásnak indult, de az elmúlt hetekben így sem lehetett nagy erőt felfedezni a bankpapír körül, rendre elakadt a 47 ezer forintos szintek környékén.
Energia: Továbbra is bizonytalanság uralkodik az olajpiacokon, így ma reggel ismét emelkedés jelei mutatkoznak, a Brent hordónkénti ára elérte a 107 dollárt, de a WTI is 94 dollár fölé jött vissza. Az elmúlt hetekben kisebb korrekció rajzolódott ki az olajárak tekintetében, de tartós visszaesés nem látható, így a korábbi lokális csúcsoktól sem járnak távol.
Devizapiacok: Az elmúlt időben markáns dollárerősödés játszódott le a devizapiacokon, amelynek hatására az EURUSD az 1,14 alatti szintekig esett vissza. Ebben a környezetben a forint sem tudott nagy erőt kifejteni, habár jelentős forintgyengülésről sem beszélhetünk, ma reggel a 366-367 körüli szinteken mozog az EURHUF árfolyama.
Nemesfémek: Folytatódik a nemesfémek gyengélkedése, az arany árfolyama ma reggel már a 4200 dolláros szintet is letörte, ezzel közel 2 havi mélypontra süllyedve. Az ezüst is eséssel indította a hétfői kereskedést, így az 50 napos mozgóátlagot letörve közelíti a 60 dolláros szintet. Láthatóan nem kedvez a nemesfémek teljesítményének az emelkedő hozamkörnyezet az utóbbi napokban, de emellett a dollár erősödő trendje sem segített.
Kötvényhozamok: Nem látni mérséklődés jeleit a kötvénypiacokon, így az amerikai 10 éves referenciahozam szintje továbbra is meghaladja az 5,2 százalékot, de a rövidebb oldali 2 éves kötvényhozam is 4,9 százalék felett helyezkedik el. Az elmúlt hónapokban Európában is hozamemelkedés rajzolódott ki, így a német 10 éves kötvényhozam 3,6 százalék felett jár, a francia 10 éves hozam pedig a 4,7 százalékot is meghaladja.
Heti makroadatok: A héten az amerikai munkaerőpiac kerülhet a figyelem középpontjába, hiszen szerdán érkezik a friss ADP adat, míg pénteken az NFP-adatra, illetve a munkanélküliségi rátára fókuszálhatnak a befektetők. Emellett Európából leginkább a friss inflációs adatok tartogathatnak izgalmakat. A főbb makroadatokat ezen az oldalon gyűjtöttük össze.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.