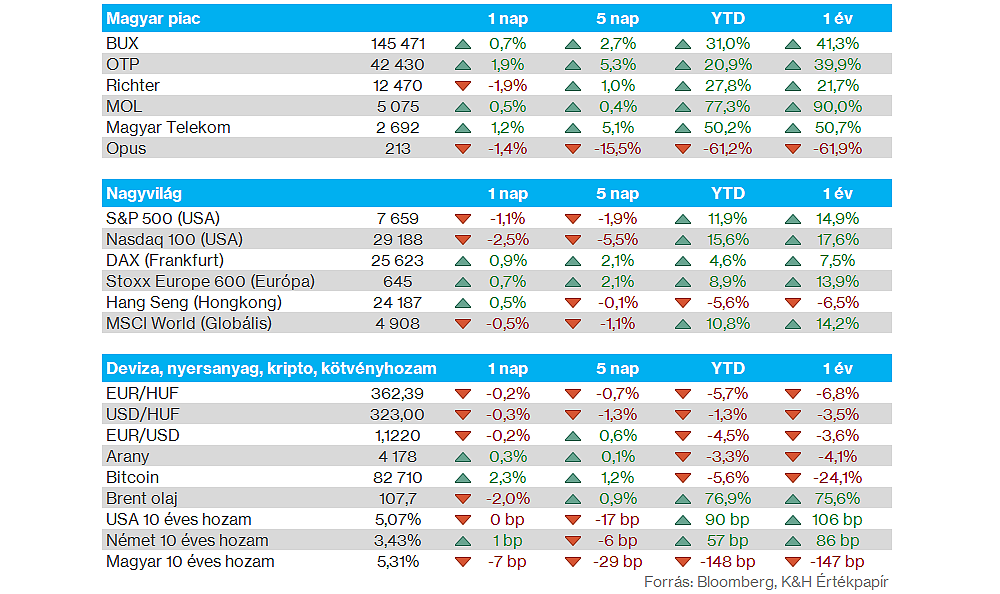
Nemzetközi piacok: Rég nem látott esést produkált a múlt hét során a Nasdaq 100 index, amely végül 5 százalék feletti mínuszban zárt, míg a kisebb techsúllyal rendelkező S&P 500 index esetében már csak 2 százalék körüli csökkenés bontakozott ki. A pénteki 2,5 százalékos esést követően az 50 napos mozgóátlagától is eltávolodott a Nasdaq 100, de az S&P 500 is az 50 napos mozgóátlaga alatt zárta a kereskedést, ugyanakkor továbbra is csupán 2-3 százalékos távolságra helyezkedik el a mindenkori csúcsaitól. A határidős indexek pozitív nyitást jeleznek előre az amerikai piacokon, a befektetők a közelgő Big Tech jelentésekre is várhatnak, miközben Európában inkább iránykereséssel indulhat a hét.
Szektorok: Vegyesen teljesítettek a pénteki kereskedés során az amerikai szektorok, hiszen az általános fogyasztási papírok mellett az energiaszektor is markáns emelkedést produkált, ennek köszönhetően több olajcég részvénye is új csúcsokat jelölt ki. Gyengélkedést a kommunikációs, valamint a technológiai szektor mutatott, utóbbi ráadásul heti szinten 7 százalék feletti visszaesést szenvedett el.
Magyar piac: Emelkedésnek indult a múlt hét során a magyar piac, amelynek köszönhetően 145 ezer pont felett zárt pénteken a BUX index. A blue chipek közül az OTP produkálta a legerősebb teljesítményt, de a Magyar Telekom sem sokkal maradt el a nagybank mögött. Összességében tehát jól tartotta magát a magyar piac az elmúlt időben, a MOL továbbra is 5000 forint környékén mozog, míg a Richter a gyengébb pénteki mozgással együtt is pluszban zárta a hetet.
Devizapiacok: Továbbra sem tud jelentősen elszakadni az 1,12 körüli szintektől az EURUSD árfolyama, így ma reggel is ennek környékén helyezkedik el a devizapár. Az utóbbi hetekben összességében érdemi erősödést produkált a dollár, miközben ebben a környezetben a forint is jól tartotta magát. Az október elején látott 369 körüli szintekről már 362 környékére tért vissza az EURHUF árfolyama, ráadásul az 50 napos mozgóátlagát is letörte a múlt hét során a devizapár. A befektetők a ma esedékes 2027-es költségvetési terv bemutatására is várhatnak, amely kihatással lehet a forint teljesítményére.
Energia: Nagyobb emelkedést mutattak pénteken az olajárak, a Brent árfolyama érintette a 110 dolláros szintet is, ezzel új egy hónapos csúcsra emelkedve. Ma reggelre ugyan némileg mérséklődtek az olajárak, de továbbra is csúcsközeli szintek figyelhetőek meg. A közel-keleti helyzet kapcsán továbbra sem látható érdemi javulás, a hétvégén két olajtankeren is tűz ütött ki, miközben megpróbáltak átkelni a Hormuzi-szoroson. A gázárak is csúcsszinteken mozognak a TTF tőzsdén, egyelőre tehát nem látható érdemi mérséklődés az energiapiacokon.
Kína: 4,5 százalékos GDP-növekedést mutatott fel a kínai gazdaság a harmadik negyedév során, ami a várt 4,4 százaléknál erősebb növekedést jelent. Emellett a második negyedéves 4,3 százalékhoz képest is gyorsulni tudott a kínai gazdasági növekedés. A technológiai eszközök iránti kereslet kedvező hatással volt a kínai exportra a harmadik negyedévben, amit jól mutat, hogy szeptemberben a külkereskedelmi többlet 133,5 milliárd amerikai dollár volt, ami több mint egy éves csúcsnak számít.
Heti gyorsjelentések: A múlt heti banki jelentéseket követően ezen a héten már több technológiai vállalat eredményeire várhatnak a befektetők. Többek között a Netflix, a Meta vagy a Tesla gyorsjelentése is megmozgathatja a piacot, míg Európában az SAP jelentése tartogathat izgalmakat. A fontosabb heti gyorsjelentéseket az oldalunkon gyűjtöttük össze.
Heti makroadatok: Nemzetközi makro oldalon leginkább a friss PMI adatokra figyelhetnek a befektetők, így pénteken európai, illetve amerikai adatok is napvilágot látnak. Itthon elsősorban a kedd MNB kamatdöntésre lesz érdemes figyelni, elemzői várakozások szerint a Monetáris Tanács változatlanul hagyhatja az alapkamat szintjét, ennek ellenére a döntés hátteréről szóló kommentárok tartogathatnak izgalmakat. A fontosabb makroadatokat az oldalunkon gyűjtöttük össze.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.