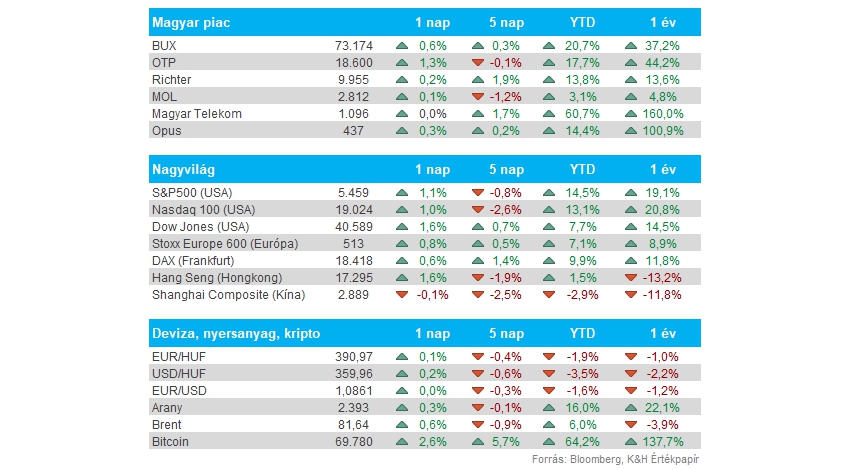
Nemzetközi piacok: Valamelyest javult a hangulat az előző hét végén a kereskedés során, az amerikai főbb indexek 1 százalék feletti pluszban tudtak zárni. Látni kell viszont, hogy a hét egészében így is igen gyenge szereplés mutatkozott, a szektorok között pedig főleg a defenzívebbek szerepeltek jól, miközben a kommunikációs papírok és a techszektor inkább lemaradt. A német DAX kapcsán valamivel jobban fest a technikai kép, sikerült felpattanni a 18 200 pontos szintek közeléből, ugyanakkor itt is látható a gyengeség, miközben az utóbbi 4 hónapban tartós erő nem mutatkozott.
Magyar piacok: Javítottak pénteken a hazai részvények is, a BUX így ismét 73 ezer pont felett jár. A nagyobb papírok is összességében erősödni tudtak, a Telekom az 1100, a Richter pedig a 10 ezer forintos szinteket támadja már. Utóbbi kapcsán új zárócsúcsot láthattunk, a lélektani szint pedig különösen fontos lehet majd.
Amerikai adatok: Múlt hét pénteken tették közzé a júniusi PCE maginflációs adatokat, amit a Fed is figyelemmel követ, így akár a várható kamatpálya kapcsán is lényeges adat lehet. A havi maginflációs mutató a várt módon 0,2 százalékos árnövekedést mutatott, míg az éves mutató 2,6 százalék volt júniusban, ami éppen meghaladja a 2,5 százalékos piaci prognózist. Emellett munkabér, és fogyasztási adatok is érkeztek az Egyesült Államokból péntek délután. Eszerint a vártnál alacsonyabb ütemben, 0,2 százalékkal emelkedtek átlagos bérjövedelmek, míg a fogyasztás 0,3 százalékkal nőtt, ami megfelelt a várakozásoknak. Ezek az adatok inkább megerősítették a piaci várakozásokat, miszerint már szeptemberben megkezdheti a kamatok csökkentését a Fed.
Kötvényhozamok: Folytatták a lecsorgást a kötvényhozamok, az amerikai 10 éves 4,2, míg a német 2,4 százalék közelébe csúszott vissza. A kamatvágásokkal kapcsolatban tehát továbbra is számol a piac idén eseményeket, míg a növekedési és inflációs kilátások kapcsán van némi romlás, ez is segíti a nagyobb kamatvágási várakozásokat. Az amerikai 2 éves hozam egyébként 4,4 százalékra csökkent, ami februári mélypontot jelent, miközben a 2 és 10 éves hozam közti különbség 20 bázisponton belülre csökkent, amire 2 éve nem volt példa a piacon.
Forint: Az elmúlt pár napban megint erősödésnek tudott indulni a forint, ebben a javuló piaci hangulat fontos szerepet játszhatott, így az EURHUF árfolyama is 391 alatt jár jelenleg is. A múlt heti kamatvágással nem okozott nagy meglepetést az MNB, ősztől pedig akár már a Fed is megkezdheti a kamatvágást.
Heineken: Nem tett közzé túl erős eredményeket a Heineken ma reggel, az idei első félévben 2,1 százalékkal több sört értékesítettek mint tavaly, ez azonban elmarad a Bloomberg konszenzus 3,7 százalékos várakozásától. Így az organikus bevételek is kisebb ütemben, 5,9 százalékkal növekedtek éves szinten, ezzel a működési eredmény is valamivel gyengébben alakult, 2,08 milliárd euró volt az első félévben. A nyitás előtti árfolyam 3 százalékos mínuszt is jelzett a Heineken esetében.
4iG: Pénteki közleményében jelentette be a 4iG, hogy a Digi leányvállalata átruházási szerződést írt alá a Direct One magyarországi műholdas ügyfélállomány megszerzéséről. A tranzakcióval a 4iG ügyfélállománya további 155 ezer előfizetővel bővülhet, folytatja tehát terjeszkedését a telekommunikációs szektorban a társaság. A cég közleménye szerint a tranzakció a GVH jóváhagyását követően zárulhat le, a részletes bejelentés a BÉT oldalán olvasható.
Heti gyorsjelentések: A gyorsjelentési szezon csúcsára pörög a héten, az amerikai cégek mellett már Európából is sok társaság teszi közzé második negyedéves számait. A nagyobb techcégek közül így a Microsoft, Apple, AMD, Meta, Qualcomm és Intel is jelent, de érdemes még figyelni az Amazon és Mastercard, illetve a Monster számait is. Európában fontosabb eseményként kiemelhető a BMW és a Volkswagen gyorsjelentése is, miután a múlt héten közzétett autógyártói számok nem alakultak kifejezetten erősen. Magyar vonatkozásban a Wizz Air és a Masterplast jelentésére lesz majd érdemes figyelni. A fontosabb gyorsjelentéseket összegyűjtöttük az oldalunkon.
Heti makroadatok: A gyorsjelentési szezon közben nem érdemes figyelmen kívül hagyni az aktuális makroadatokat sem, hiszen ezek az adatok is érdemben befolyásolhatják a piacokon uralkodó hangulatot. A piaci szereplők figyelme a szerdai Fed kamatdöntésre irányulhat, a kamatokban ugyan nem várható változás, de a döntést követő jegybanki kommentárok még érdemi hatással lehetnek a piaci mozgásokra. Amerikából még a munkaerőpiaci adatokat várhatjuk. Emellett a héten érkezik a második negyedéves magyar GDP-adat első olvasata, a várakozások szerint 2,3 százalékkal bővülhetett a magyar gazdaság év/év alapon. A fontosabb makroeseményeket összegyűjtöttük az oldalunkon.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.