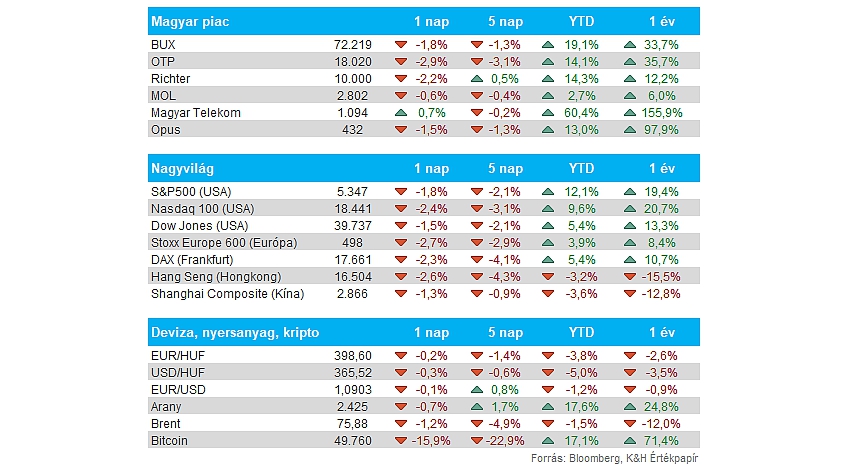
Nemzetközi piac: Nem szerepeltek jól pénteken az amerikai piacok, már a piacnyitás sem sikerült erősre. Az S&P 500 végül közel 2 százalékot gyengült, a Nasdaq 100 pedig 2,4 százalékot csúszott vissza. A munkaerőpiaci adatok nem tettek jót a hangulatnak, így érdemi felpattanás nem történt meg az utóbbi hetekben látott gyengébb szereplés után. Nem meglepő módon a defenzívebb fogyasztási javak szektora, és a közművek voltak relatíve erősebbek, míg a ciklikus fogyasztás lemaradó volt. A technikai képek továbbra is igen gyengén festenek, ráadásul ezúttal a DAX is jelentősebb visszaesést mutatott, amivel márciusi mélypontokig gyengült vissza. Ez a mostani hét kapcsán sem feltétlenül vetít sok jót előre, ráadásul a volatilitás is megnőtt, a VIX 23 felett jár, de 30 közelébe is felszúrt pénteken.
A határidős indexek alapján komoly mínuszok jöhetnek ma is, az európai piacok 2 százalék körüli visszaesést mutatnak egyelőre, a Nasdaq 100 viszont már 5 százalék körüli mínuszt mutat, ami index-szinten elég jelentősnek tűnik, utoljára 4 éve márciusban voltak ilyen mértékű napi mozgások az indexben. Fontos kiemelni, hogy zárásig még sokat változhat a helyzet ilyen volatilis időszakokban, de a Nasdaq kapcsán egyelőre a 200 napos mozgóátlag alatti zárást látnánk, ha nem változna a helyzet.
Magyar piac: A magyar piac sem tudott kimaradni már pénteken a globális kockázatkerülésből, és közel 2 százalékos mínuszban zárt a BUX index. Az OTP 3 százalékkal csúszott vissza, amivel az 50 napos mozgóátlagáig tért vissza, de sikeresen zárt 18 ezer forint felett. A Richternél is látható volt a korrekció, itt egészen 10 ezer forintig süllyedt végül a papír, ami így technikailag is fontos szint lehet. A Telekom és a Mol valamelyest stabilabb teljesítményt mutatott, de összességében így is látszódik a magyar piacon a nemzetközi események hatása. A mai európai határidős indexek alapján nem lenne meglepő, ha a magyar piacon is érződne a negatívabb hangulat.
Amerikai munkaerőpiac: Gyenge munkaerőpiaci adatok jöttek végül pénteken, ez rontotta el jelentősen a szentimentet is globálisan. Az amerikai munkanélküliségi ráta meglepetésre 4,3 százalékra ugrott fel, ami a várt 4,1 százalék után szignifikáns negatív eltérést jelent, és a recessziós félelmeket erősítette. Az NFP-adat számai is csalódást okoztak, igaz erre a szerdai ADP adat után némileg lehetett számítani, bár az előző havi adatot is végül lefelé módosították. A két adatot együttesen vizsgálva így nehezen tudtak ebből a befektetők bármi pozitívumot kiolvasni, a Fed kapcsán pedig egyre intenzívebb kamatcsökkentéseket kezdtek el árazni a befektetők.
Kötvényhozamok: Komoly visszaeséseket mutattak a kötvényhozamok pénteken, az amerikai 2 éves papír 3,75 százalékig csúszott vissza ma reggelre, míg a 10 éves 3,7 százaléknál jár, ez kvázi 1 éves mélypontot jelent. A gyenge munkaerőpiaci adatok után komoly lazításokat kezdtek árazni a befektetők a Fed részéről, decemberig már 75 bázispontos csökkentésnek van a legnagyobb esélye, de 25 százalékos eséllyel már a 100 bázispontot is árazzák. A ciklus megkezdése így szinte biztosra vehető, ráadásul egyre inkább azt valószínűsítik, hogy gyors és érezhető kamatcsökkentésre lesz szükség az amerikai monetáris politika részéről.
Forint: Gyenge teljesítményt produkált az elmúlt időben a magyar deviza, így az EURHUF árfolyama is közelíti a 400-as szinteket, amelyet egyébként tavaly március óta nem érintett a devizapár. A pénteki dollárgyengülés sem tudott fordulatot hozni a forint számára, a befektetők a gyengébb gazdasági adatok miatt akár nagyobb kamatvágást is várhatnak az MNB felől, valamint a nemzetközi hangulat erőteljes gyengülése is negatív hatásokat jelent a forintra nézve. A gyenge nemzetközi hangulat közepette az EURHUF árfolyama ma reggel 398 felett jár már.
Infineon: Nem sikerült hoznia a várakozásokat az Infineonnak, a vártnál gyengébb bevételi számokat produkált a társaság, hiszen az EV-piacon jósolt fellendülés is elmaradt egyelőre. Összességében 3,7 milliárd eurós árbevételt ért el a társaság, míg a konszenzus 3,79 milliárdos eredményre számított. Az autópiac gyengélkedése visszafogja a cég növekedési lehetőségeit, ráadásul idén nem teljesít egyelőre túl acélosan az európai chipgyártó, így a gyengébb eredmények, illetve várakozáson aluli előrejelzések sem segítenek a társaság helyzetén.
Berkshire Hathaway: Jelentősen visszavágta az Apple-kitettségét a Berkshire, a negyedév során összességében 75,5 milliárd összegű részvénycsomagtól vált meg a cégcsoport, amely így több részvénytől is a nyári csúcsok körül válhatott meg. Az operatív eredménye 11,6 milliárd dollárra emelkedett a tavalyi 10 milliárdos értékhez képest, amely kedvező eredménynek számít a cég életében. Warren Buffett továbbra is óvatosan áll a részvénypiachoz a jelenlegi környezetből, a nagyobb mértékű eladási hullám is ezt jelezheti, amely hatására a cég készpénzállománya is 277 milliárd dollárra emelkedett.
Heti makroadatok: Valamivel visszafogottabb hétre van kilátás a makroadatok terén, ugyanakkor azért így is lesz mire figyelni. Kínából export, import, valamint inflációs számok is érkeznek, de a német ipari termelésre is figyelni kell szerdán. Közben a magyar piacról az infláció alakulását várhatjuk, júliusra 3,9 százalékot vár a konszenzus az előző havi 3,7 százalék után. Bővebb lista a fontosabb makroadatokról itt érhető el.
Heti gyorsjelentések: Dübörög a héten is a jelentési szezon, bár a legnagyobb nevek talán már mögöttünk vannak. Amerikából azért az AirBnB érdekes lehet, míg a német piacról például a Siemens vagy a Deutsche Telekom számaira lehet érdemes figyelni. A fókusz inkább a magyar piacon lesz, a blue chipek jelentése most lesz esedékes, a sort a Richter kezdi majd, pénteken hajnalban pedig a Mol és az OTP számait is megismerhetjük. Bővebben itt érhető el a lista a fontosabb jelentésekről.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.