A hét során a jegybankok kerültek ismét főszerepbe, a befektetők Jerome Powell kongresszusi meghallgatására fókuszálhattak, emellett az EKB is kamatdöntő ülést tartott, amelyet követően Christine Lagarde nyilatkozott a sajtónak. A kamatvágásokra várhatóan júniusig várniuk kell még a befektetőknek, jelenleg a piac is ezt a szcenáriót tartja a legvalószínűbbnek, illetve a jegybankári kommentárok is ennek irányába mutatnak. A dollár február óta érdemi gyengülést mutat, így megközelítette már az 1,10-os szinteket az EURUSD, habár ma némi csökkenés figyelhető meg a devizapár grafikonján.
Még kivár a Fed
A világ feszülten figyel az amerikai jegybank, vagyis a Fed lépéseire, sokan már kora tavaszra kamatvágást prognosztizáltak a Fed részéről még korábban, mára azért hűltek a kamatvágásokkal kapcsolatos várakozások, az amerikai gazdaság igencsak ellenállónak bizonyul, ez pedig a jegybank számára is feladja a leckét. Számtalanszor jelezték, hogy a kamatdöntések során adatvezérelt nézőpontot vallanak a jegybankárok, tehát a munkaerőpiac gyengélkedése, illetve az infláció visszaszorulása hozhatna érdemi csökkenést a kamatok tekintetében. Egyelőre azonban nem látni, hogy az amerikai gazdaság gyengülés jeleit mutatná, a munkaerőpiac is stabilitást jelez, a mai NFP-adatokra ezért kiemelten figyelhetnek a befektetők, hiszen ez is útmutatást adhat a Fed-nek a következő döntés előtt.
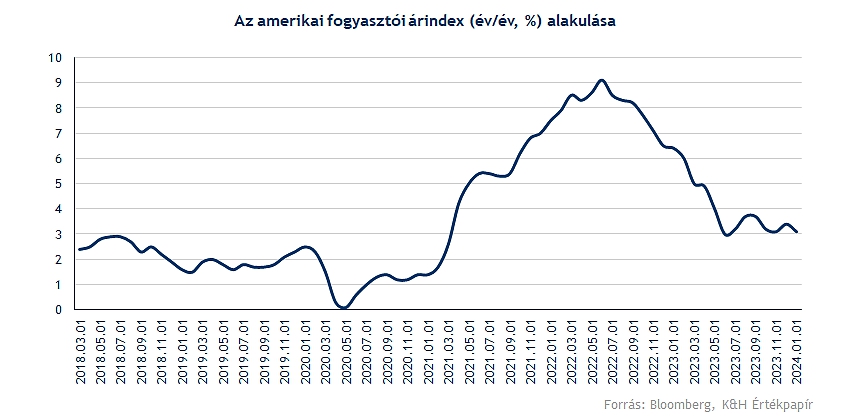
Jerome Powell kongresszusi meghallgatása a héten zajlott le, ennek során a monetáris politikáról, a jövőbeli célokról is szó esett. Továbbra is kamatvágással számol idén a jegybank elnöke, azonban a dezinflációs folyamatok megerősítéséhez további adatokra van szüksége a Fed-nek. Változatlanul az árstabilitás és a foglalkoztatottság lehetőség szerinti maximalizálása a célja a jegybanknak, így kijelentette Powell, hogy a kamatvágás a gazdasági helyzettől függ a következő hónapokban. Az inflációs folyamatok azonban kedvezően alakultak az elmúlt hónapok során, így januárra 3,1 százalékra mérséklődött már az éves fogyasztói árindex, habár a 2 százalékos célszint eléréséhez további javulásra lehet szükség, amelyben a magasabb kamatszintek nyújthatnak segítséget.
Powell kitart a soft landing kivitelezésének lehetősége mellett, egyébként ennek esélye is megnőtt az erős gazdasági állapotnak, illetve a csökkenő inflációs környezetnek hála. A legutóbb közzétett ADP is a vártnál alacsonyabb növekedést jelzett az amerikai munkaerőpiacon, de a mai NFP-adatra is érdemes figyelni.
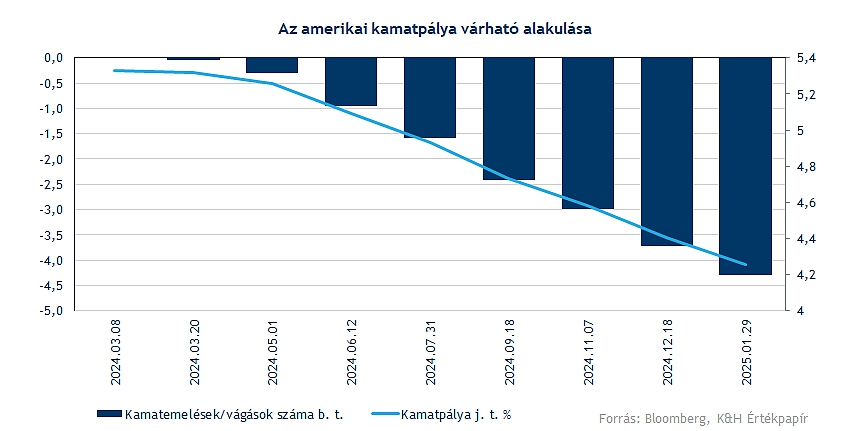
A piac júniusra várja az első kamatvágást, amely nagyjából egybevág a Fed várakozásaival is, habár korábban már márciusra kamatvágást árazott a piac, azonban a Fed kommentárok, az erős makrogazdasági környezet hűtötte a piac várakozásait. Jelenleg összesen 1 százalékpontos kamatcsökkentésről szólnak a várakozások az idei évre vonatkozóan, így az év második felében hajthat végre érdemi változtatásokat a jegybank.
Gyengélkedik az európai gazdaság
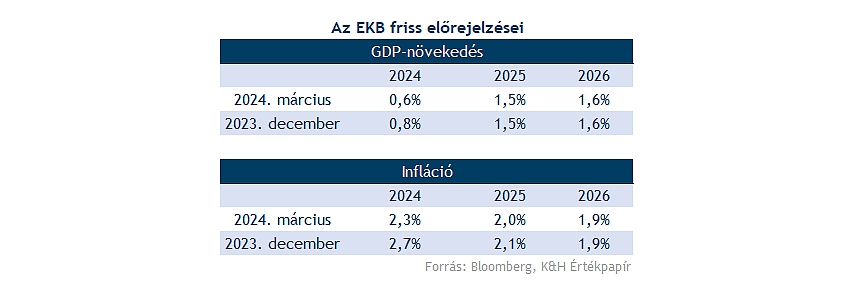
Hasonló cipőben jár az EKB is, hiszen a kamatemelési ciklus befejeződött, így a piac is a kamatvágások bejelentésére vár immár. A tegnapi kamatdöntés során nem változtatott az irányadó kamatán a jegybank, habár nem is várt csökkentést az elemzői konszenzus. Azonban az amerikai gazdasággal ellentétben az európai gazdaság nem tűnik annyira ellenállónak, így az EKB is csökkentette a GDP-előrejelzését az idei évre, ezzel együtt pedig jelezték, hogy a 2 százalékos inflációs cél elérése már jövőre reálissá válhat. Ennek köszönhetően a kamatvágási várakozások is fokozódtak, bár Lagarde jelezte, hogy elsősorban júniusra kaphat tisztább képet az EKB az inflációs folyamatokról, így áprilisra még nem valószínűsíthető kamatvágás a jegybank részéről.
Azért azt látni kell, hogy az év elején még a piac erőteljesebb kamatvágásokat prognosztizált, mostanra 90-100 bázispont körüli csökkentést várnak, ami megegyezik az amerikai várakozásokkal is egyébként. Az EKB is tehát adatvezérelt üzemmódban dolgozik, a vártnál is gyengébb gazdasági adatok akár gyorsabb ütemű kamatvágást is hozhatnának, Lagarde is jelezte, hogy a gazdaság növekedéséhez a bérek emelkedésére, a fogyasztás felpörgetésére lehet szükség, így a túlszigorítás veszélyére is figyelniük kell. Várhatóan azonban az EKB kivárhat addig, amíg a Fed nem kezdi el a kamatcsökkentést.
Markáns fordulat az EURUSD grafikonján
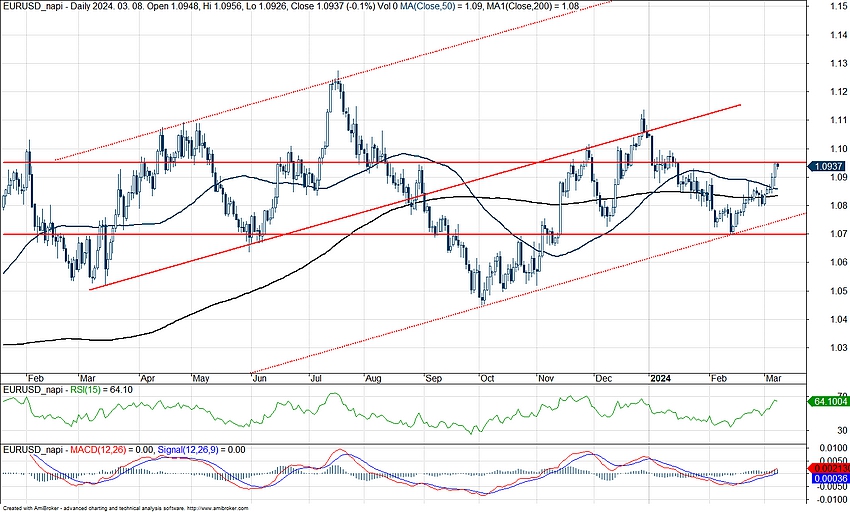
Az idei évet a dollár kezdte erősebben az euróval szemben, a január elejei 1,093 körüli szintekről az EURUSD egészen 1,07-ig süllyedt vissza. Az amerikai gazdaság relatív ereje az Eurózónával szemben is segítette a dollár erősödését, miközben a jegybankok részéről egyre bizonytalanabb volt a kommunikáció a várható kamatcsökkentések kapcsán, ez sem kedvezett igazán az eurónak. Az EURUSD idei mozgása mögött álló tényezőkről részletesebben is írtunk a múlt heti elemzésünkben.
Az 1,07-es szint érintését követően viszont már egy markáns dollárgyengülés vette kezdetét, az árfolyam sorra vitte át először az 1,08, majd 1,09-es szinteket is. Végül tehát nem tudta letörni az 1,07-es szintet a devizapár, ezzel egyébként megerősítve az emelkedő trendcsatorna képét a napi grafikonon, bár látható az is, hogy 2023 júniusában is 1,07-ről tudott fordulni.
Az emelkedés közben a mozgóátlagok sem tudtak érdemi ellenállást tanúsítani, ugyan az 50 napos mozgóátlag egy ideig még ellenállt, de végül szerdán már ezt a szintet is nagy erővel vitte át az árfolyam. Ezzel megnyílt a tér a devizapár előtt a további emelkedéshez, ma hajnalban már az 1,095-ös szinteket is érintette az árfolyam január óta először, bár egyelőre nem tudott megbirkózni a szinttel az EURUSD.
Tegnap egyébként igen nagy volatilitás jellemezte az EURUSD piacát, az EKB vártnál alacsonyabb inflációs előrejelzései miatt rövid ideig gyors gyengülésbe kezdett az euró. Ezt követően viszont éles trendváltás következett, mivel Jerome Powell tegnapi kongresszusi beszédében jelezte, hogy az amerikai jegybanknál nincsenek távol attól, hogy megbizonyosodjanak arról, hogy az infláció el fogja érni a 2 százalékos célszintet, így az idei évben megkezdhetik a kamatcsökkentést.
Ma napközben egyelőre kisebb dollárerősödés figyelhető meg, bár az elmúlt napok mozgását elnézve nem lehetne meglepetés egy kisebb korrekció sem. A ma délutáni NFP foglalkoztatottsági adatra így külön figyelem irányulhat, előrejelzések szerint 200 ezer fővel bővülhetett a dolgozók száma februárban. Az adatok közzétételét megelőző bizonytalanság általában a dollárnak szokott kedvezni, de a konkrét számok minden bizonnyal nagyobb hatással lesznek az árfolyammozgásokra.
Hosszabb távon viszont úgy tűnik, hogy megakadt az egyértelmű dollárerősödés, az amerikai munkaerőpiac feszessége is enyhülni látszik, mint azt a várakozásoknál kissé gyengébb JOLTS és ADP adatok is jelezték, viszont a másik oldalról az EKB kamatcsökkentésével kapcsolatos várakozások egyre nagyobb esélyt látnak a júniusi kamatvágásra, gyengítve az euró árfolyamát. Az amerikai és európai hosszú kötvényhozamok egyébként továbbra is együtt mozognak, de az elmúlt egy hétben ez a mozgás már csökkenő volt. Az amerikai 10 éves több mint 10 bázispontot csökkent, míg a német 10 éves gyorsabb ütemben, 14 bázispontot esett. Tehát a következő napokban, vagy éppen hetekben már azt érdemes figyelni ezekről a szintekről, hogy az 1,095-ös (illetve 1,10-es) szinttel meg tud-e birkózni az EURUSD, vagy a mozgóátlagok szintjéig jönne vissza.
Az EURUSD napi grafikonja (2024. 03. 08. 11:00)
Itthon már régóta tart a kamatvágás
Miközben a Fed és az EKB egyelőre csak tervezgeti a monetáris lazítást, addig az MNB már jó ideje kamatvágási ciklusban van. A jegybank 2023 során az infláció mérséklődésével párhuzamosan elkezdte az irányadó ráták csökkentését, majd idővel az alapkamat csökkentésére is sor került. A legutóbbi ülésen már 100 bázispontos csökkentést hajtott végre az MNB monetáris tanácsa, így az alapkamat szintje 9 százalékos szintre csökkent.
Látni kell, hogy az inflációs folyamatok mérséklődése erőteljes volt 2023-ban, főleg az év második felében. A magyar infláció 25 százalék körül tetőzött még 2023 elején, innen viszont elég látványos csökkenés vette kezdetét, ami a fogyasztói árindexet és a maginflációt is egyszerre érintette.
Ebben a környezetben érkezett a ma reggeli inflációs adat, ami végül 3,7 százalékos növekedést mutatott éves alapon, vagyis idén februárban ennyivel haladta meg a fogyasztói árindex a 2023 februári szinteket. Ez az elemzői várakozásokhoz képest gyengébb adatnak számít, mivel a konszenzus 3,9 százalékra számított, ráadásul a januári 3,8 százalék után nem enyhe növekedést, hanem enyhe csökkenést jelentett.
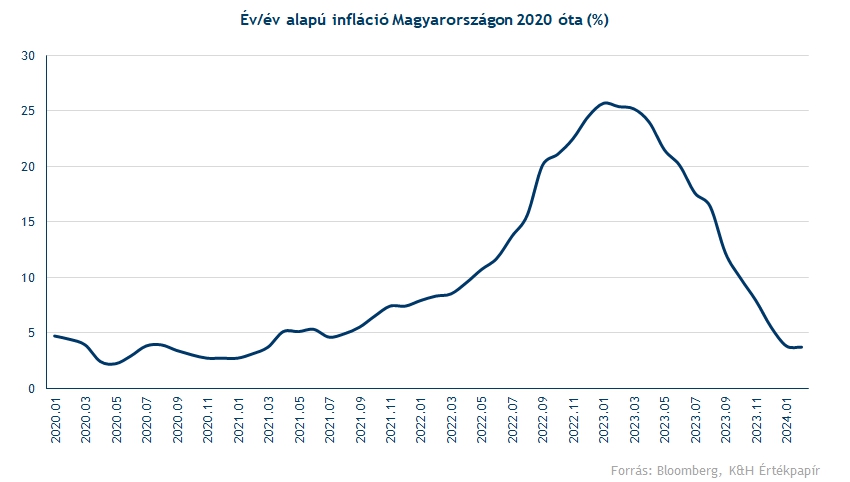
Ebből így látható, hogy továbbra is mérsékelt az árnyomás, a korábbi időszakokhoz képest pedig szinte teljesen eltűnt. A célsávba is alapvetően visszatért a mutató, ugyanakkor a bázishatások változása miatt az év második felében enyhén emelkedő inflációs környezet jöhet, főleg, ha a fogyasztás javulása is lehetővé teszi majd ezt.
Összességében viszont az MNB mozgástere a kamatvágásokra továbbra is fennmaradhat, a friss inflációs adatok így a további lazítás esélyét növelik meg. Már korábban is jelezte Virág Barnabás, hogy az első félévben is folytatódik a kamatvágás, az adatvezérelt módban működő jegybank számára pedig főleg a márciusi inflációs jelentés lehet majd fontos.
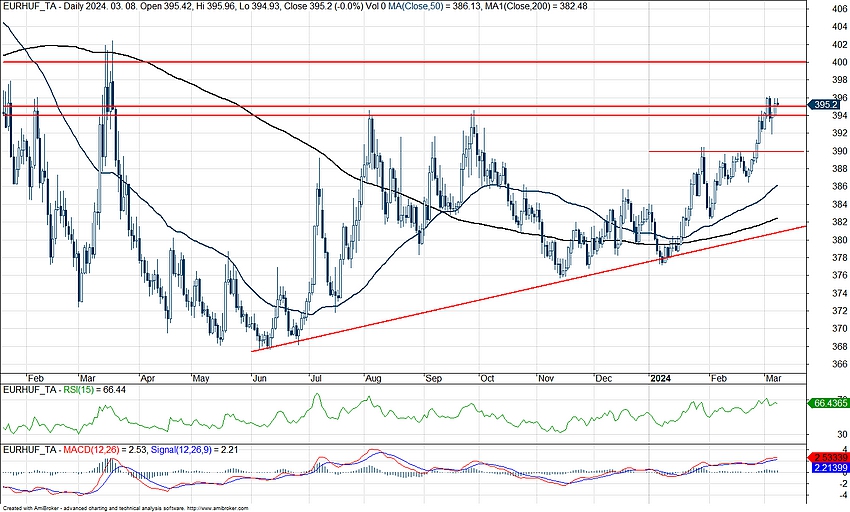
A forint kamatelőnye így az euróval és a dollárral szemben tovább csökkenhet a várakozások szerint, ez pedig az EURHUF kapcsán is hatást jelenthet. Technikailag egyébként most is látszik, hogy a 2023 végi 383-as szintekhez képest gyengébb képet fest a forint, a 2023 nyarán látott 395 körüli szinteken mozog most is az EURHUF. Jelentősebb áttörés itt technikailag nem valósult még meg, ugyanakkor a következő markánsabb ellenállás már a 400-as szint lehet. Itt egyébként 2023 márciusában többször is járt az EURHUF árfolyama, így viszonylag erősebb szintről beszélhetnénk.
Amennyiben viszont fennmaradna egy erősebb piaci hangulat, akkor az EURHUF támaszait is érdemes lehet figyelni, ezek a 395-ös szintet nem számítva inkább 390 körül mozogtak. A 390-es szint egyébként 2024-ben többször is ellenállás jelentett rövid távon, tehát egy esetleges visszateszt esélyét sem lehet kizárni.
Az EURHUF napi grafikonja (2024. 03. 08. 09:30)
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.