Érezhetően gyengült a forint árfolyama az utóbbi napokban, az euróval szemben pedig már 387 felett jár a devizapár. Bár a háttérben több tényezőt is lehet azonosítani, nem minden faktor bír azonos fontossággal, rövid távon pedig továbbra is a technikai kép lehet az, ami például márciushoz hasonlóan némi indikáló szereppel bírhat.
Viszonylag gyorsan, és élesen gyengült a forint az előző napokban, amivel több fontos technikai szintet is áttört. A háttérben azért több tényező együttesen is meghúzódhat, ami némi bizonytalanságot hozott a piacra, persze azért nem minden tényező eshet hasonló súllyal számításba. A mostani írásban alapvetően ezeket tekintjük át, de főleg a legfontosabb technikai képre fókuszálva.
Az egyik legfontosabb faktor alighanem a kamatpálya lehet, legyen szó akár a magyar akár a nemzetközi nagyobb jegybankokról. Ennek kapcsán az MNB már jelezte korábban, hogy a hozam és kamatszintek csökkenhetnek, vagyis kvázi monetáris lazítás kezdődött el, igaz igen magas szintekről és csak fokozatosan. Közben viszont például az USA-ból kimondottan kedvező makroadatok érkeztek, a kamatemelési ciklus pedig itt magasabb szinten tetőzhet már a várakozások szerint. A két kamatpálya így erősebben tarthat össze idővel, ami változás az utóbbi hetek alapján.
Jól mutatja ezt a kötvényhozamok helyzete is, például a hosszú oldalon. Az amerikai és német 10 éves hozamok kimondottan magas szintre értek már el, kvázi lokális csúcsaik közelében mozognak. A dolláros és eurós befektetéseken lévő kockázatmentes hozam tehát inkább még magasabbra, ugyanakkor a magyar eszközöknél már a várakozások szerint idővel alacsonyabbra tolódhat a monetáris lazítással. Ez látszik is a 10 éves magyar és német hozamok különbségében, alig 4,5 százalékos már csak a prémium, ami több mint másfél éves mélypontot jelent. A forint vonzereje tehát részben ezek miatt is csökkenhetett, de látni kell azt is, hogy a korábbi évekre jellemző 3 százalékos szintet így is még bőven meghaladja.
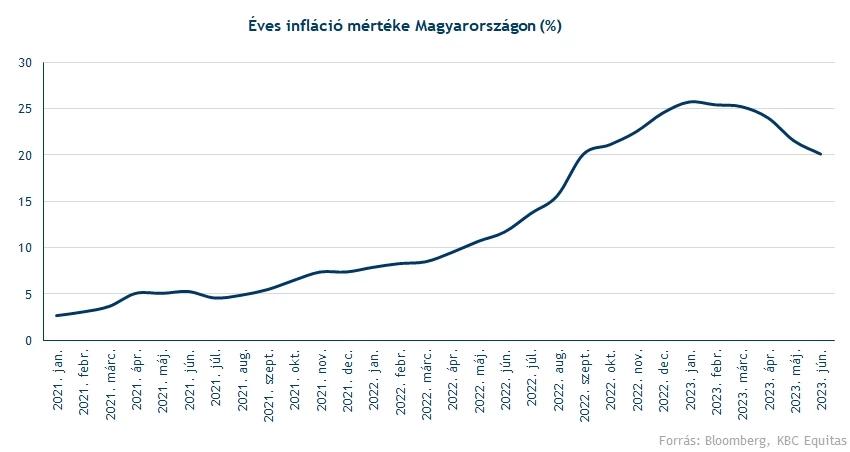
Közben az inflációval való küzdelem továbbra is zajlik. Az kétségtelen, hogy az utóbbi hónapokban látványosan sikerült javítani az éves adatoknál, ugyanakkor még a ma reggeli adat is 20 százalék feletti szintet mutat. Bár van rá reális esély, hogy év végére 10 százalék alá esik az infláció, ez még mindig jócskán a toleranciasávok feletti értéket jelentene, ráadásul ezzel párhuzamosan a kiskereskedelmi forgalom továbbra sem túl erős, vagyis a fogyasztás is részben magyarázza az árazási trendeket. Láthatóan további javulásra lenne szükség ahhoz az inflációban, hogy a kamatpálya is tudjon alkalmazkodni ehhez, viszont láthatóan a forint piacán azért gyorsan tud változni a helyzet, ez pedig az importált infláció kapcsán egy fontos szempont maradhat a jövőben, amire figyelni kell majd.
A kamatkiadások növekedése viszont a költségvetés mozgásterét is jelentősen szűkíti, és szűkítheti a következő években is, főleg, ha ilyen magas szinten maradnak a másodpiaci hozamok, vagy éppen a lakossági sorozatok. A forint piacán lévő stabilitást tehát úgy kellene megteremteni, hogy a költségvetés számára is maradjon mozgástér, közben pedig az infláció tartós trendszerű csökkenésének is meg kellene valósulnia. Az EU-s források szerepe így továbbra is fontos lehet, ami végső soron sokat segíthetne a stabilizációs folyamatok erősítésében.
Alighanem a második félévben már javuló makroadatokra lehet kilátás, valamint a következő negyedévek GDP-adatai is kedvezőbbek lehetnek az előzőeknél, de a forint piacán egyelőre ez még nem tud stabilizáló erővel bírni. Márciusban az amerikai bankszektor körüli bizonytalanság kapcsán is lehetett látni a gyors fordulatot, most pedig július elején megint hasonlóan gyorsan kapcsolt gyengülésbe a forint. Ennek kapcsán pedig érdekes lehet az S&P mai minősítése is, bár azt látni kell, hogy a konszenzus nem számít változtatással, ráadásul januárban már sor került egy leminősítésre, ami viszont a forintot nem gyengítette, sőt még erősödött is a hazai deviza. Emiatt kérdéses, hogy mennyire figyelik ezt a befektetők, szemben például a makroadatokkal, ugyanakkor némi bizonytalanságot azért hozhat, továbbá ilyen döntéseknél sosem szabad kizárni a negatív meglepetéseket sem.
A fentiek mellett a technikai kép lehet még az, ahol a rövid távú mozgások lehetséges szintjeit érdemes figyelni. A márciusi mozgások során is főleg a technikai elemzés magyarázta a későbbi fordulat szintjeit, illetve a mostani intenzív mozgást is magyarázhatja részben egy technikai alakzatból történő megindulás az EURHUF kapcsán.
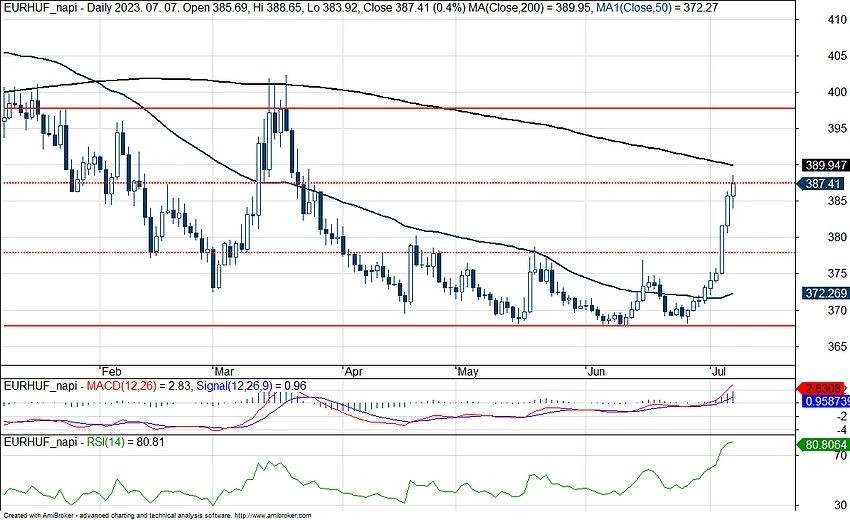
Június utolsó hetében még a 370 forintos szinteken járt az EURHUF árfolyama, azonban ezt követően lendületet vett, és megállíthatatlanul jutott át a korábbi ellenállási szinteken. Ezzel megtörni látszik az idei évet jellemző csökkenő trend, ennek okait már fentebb részleteztük. Persze az is igaz, hogy a 368-370 körüli zóna az erősödéseket is rendre megfogta, a mozgástér pedig a trendvonalak és a szintek összetartásával egyre kisebb lett technikai értelemben, főleg május-június során lehetett erőteljes beszűkülést látni.
Az 50 napos mozgóátlag eddig többször is gátat szabott a forintgyengülés előtt, azonban most könnyedén, és nagy lendülettel törte át ezt az akadályt a devizapár, majd azóta sem húzta be a kéziféket, hanem töretlenül menetel felfele. Korábban a 378-379 forintos szintek is ellenállásként üzemeltek, azonban jelenleg már a 390 forintos szintek felé kacsingat az árfolyam. Itt ütközhet ellenállásba az EURHUF, ami egybeesik a 200 napos mozgóátlaggal is, ráadásul márciusban is innen sikerült fordulni. A túladottságot jelző 80 feletti RSI is némileg erősítheti az ellenállás szerepét rövid távon.
Az EURHUF napi grafikonja (2023. 07. 07. 11:00)
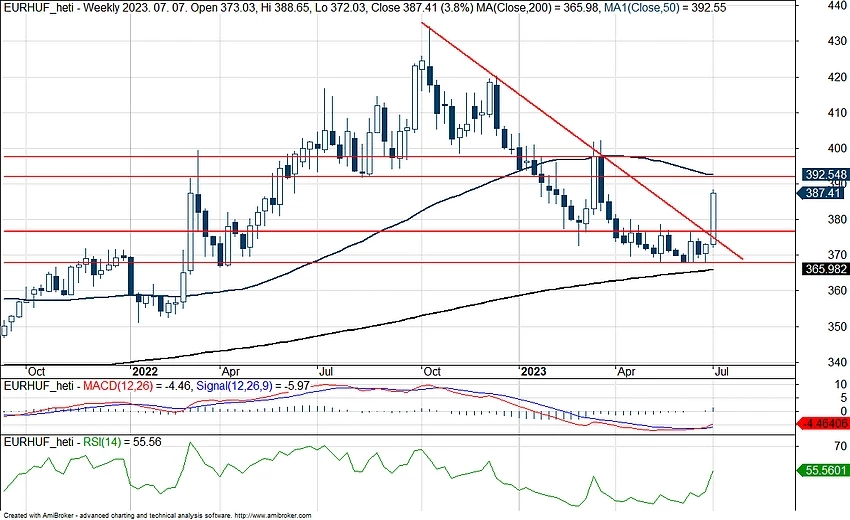
A heti grafikonon még negatívabb gyertyát láthatunk a forint szempontjából, hiszen ekkora mértékű heti emelkedéssel utoljára márciusban szembesülhettünk. A 200 hetes mozgóátlag nem került tesztelésre, emellett az 50 hetes mozgóátlagot is megpróbálhatja áttörni az árfolyam. Technikailag így egy fordulatnak lehetünk tanúi a grafikonon, hiszen az elmúlt hónapok során kialakult csökkenő trendvonal is elesett, ezzel együtt az indikátorok is felfelé irányuló mozgást indikálnának, mint például az MACD indikátor. Viszont 400-ig azért viszonylag több szint is azonosítható ellenállásként, középtávon tehát egyelőre még nem biztos, hogy sokkal feljebb kellene tekinteni. Ráadásul az is igaz, hogy márciushoz hasonlóan ha lenne egy kisebb megnyugvás, akkor a relatíve továbbra is jelentős kamatelőny miatt a stabilizáció is hasonló sebességgel valósulhatna meg. Összességében viszont egyelőre szemmel látható a forint korábbi erejének a gyengülése/eltűnése, a korábban kiemelt ellenállásként szolgáló szinteket is könnyedén törte át az árfolyam, a beszűkült mozgásnak így láthatóan vége, és akár nagyobb volatilitás is jöhet így.
Az EURHUF heti grafikonja (2023. 07. 07. 11:00)
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.