Az indikátorok hozhatnak fellendülést a Philip Morris számára, így az árfolyam is némi korrekciót követően tekintene ismét felfelé. Ugyan a lokális csúcspontok nem tartózkodnak messze, de látni kell, hogy hosszabb távon is stabilitást mutat a részvény, emellett a nagymértékű osztalékhozam is vonzó lehet a befektetők számára. Fundamentálisan is stabil lábakon áll a cég, valamint a vállalat füstmentes jövő koncepciója hozhat érdemi változást az eredmények tekintetében a jövőben.
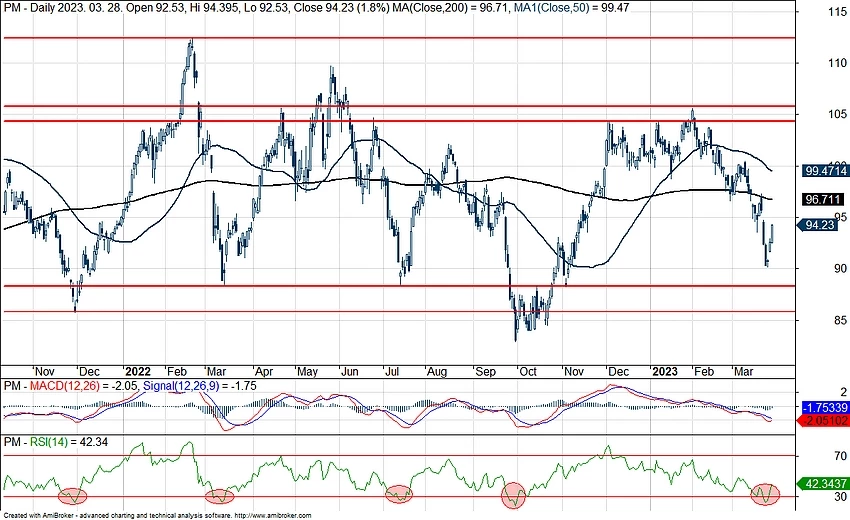
Technikailag érdekes szintekre mozdult el a Philip Morris, emellett az indikátorok is segítséget nyújthatnak az emelkedés során. Látni kell, hogy az RSI is a napokban a 30-as szintre esett vissza, ezt követően tudott pattanni is az árfolyam, látható, hogy az elmúlt években többször is hasonló mozgást produkált ilyen helyzetben a részvény, így lehet ismét tér felfelé a papír előtt. Az elmúlt évek során, így az RSI alapú stratégia is kifizetődőnek bizonyult a részvény esetében, habár az igazsághoz tartozik, hogy a múltbéli eredmények nem feltétlenül implikálnak hasonló elmozdulásokat a jövőben is, de mindenképp optimizmusra adhatnak lehetőséget.
A 88-89 dolláros szint erős támasznak bizonyult többször is az elmúlt időben, míg kicsit lejjebb a 83 dolláros szint nyújthatna egyébként segítséget a befektetőknek. Jelenleg a 90 dolláros szintekről tudott megindulni a papír, az RSI is túladott szintekről tudott fordulni, emellett az MACD is egyre inkább közelíti a vételi jelzés beadását.
Komolyabb ellenállások a 105-107 dolláros zónában rajzolódnak ki, kicsit feljebb a lokális csúcsok a 112 dolláros szintek környékén találhatóak meg. A vállalat működéséből fakadóan egy érett szakaszban járó társaságról beszélhetünk, ennek eredményeképpen a részvény bétája is 1 alatti számot mutat. Tehát a defenzívebb papírok közé sorolandó a Philip Morris, amely akár hosszabb távon is izgalmas sztori maradhat a befektetők számára.
A Philip Morris napi grafikonja (2023. 03. 29. nyitás előtt)
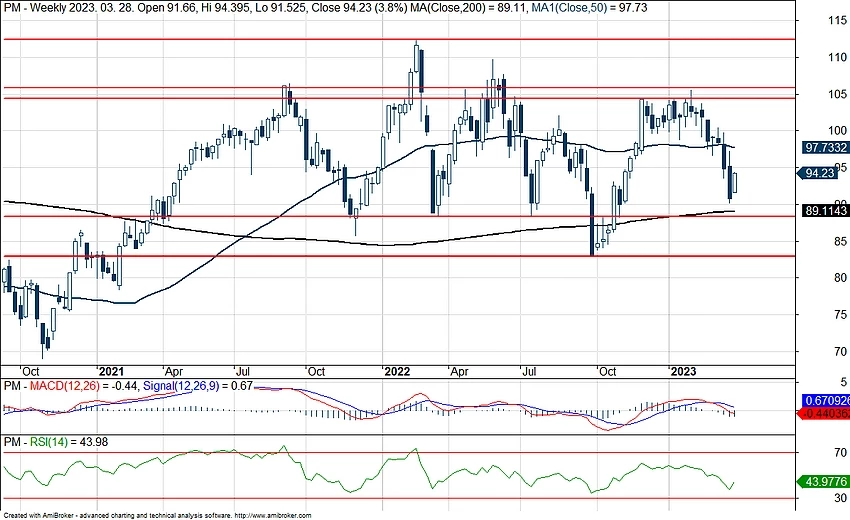
A heti grafikonon látathó, hogy már jó ideje egy oldalazó sávban mozog a részvény, így egyértelmű emelkedő trend nem mutatkozott, de összességében azért pozitív hír, hogy a gyengébb piaci környezetben sem produkált érdemi visszaesést a papír. Jelenleg a 200 hetes mozgóátlag környékén mozog az árfolyam, illetve lejjebb a 83-88 dolláros tartomány láthatja el védelemmel az részvényt.
A Philip Morris heti grafikonja (2023. 03. 29. nyitás előtt)
Tovább javulhatnak a bevételek, illetve az eredmények is a közeljövőben a Philip Morris esetében, habár hatalmas mértékű növekedésre azért nem kell számítani, hiszen egy érett vállalat esetében sokkal inkább a kiszámíthatóság, megbízhatóság kerülhet fókuszba. Az erős cash flow termelés mellett folyamatos osztalékkifizetésre van kilátás a következő években is, emellett a jelenlegi 5 százalék feletti évesített osztalékhozam is igen kecsegtető lehet a befektetőknek.
A nagymúltú dohánygyártó éles fordulaton ment keresztül az elmúlt időben, ugyan azt nem mondhatjuk, hogy céljukká vált a dohányipari termékek beszüntetése, de egyre nagyobb hangsúlyt fektetnének a hevítéses termékek forgalmazására. Így a füstmentes jövő víziója került fókuszba a cégnél, az IQOS, illetve egyéb más termékek értékesítése is felpöröghet a jövőben. Várakozások szerint akár 35 százalékkal is emelkedhetnek a hevítéses termékek eladásából származó bevételek idén, valamint a Swedish Match vállalat felvásárlása további növekedést hozhat a társaság számára.
Az értékeltségi mutatószámok esetében is némi korrekciót fedezhetünk fel, a jelenlegi 14,7-es előretekintő P/E ráta nem sokkal ugyan, de az elmúlt 5 év historikus átlaga alatt helyezkedik el. Emellett az utóbbi időben nőttek az EPS-várakozások akár az idei, akár a jövő évi eredmények tekintetében, ez pedig az értékeltség esetében is csökkenést hozhatott.
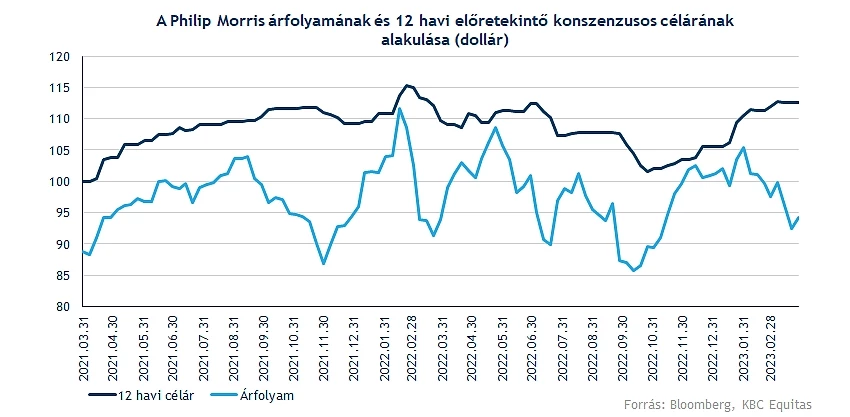
Látni kell, hogy az elemzők is optimisták a részvény kapcsán, hiszen az elmúlt hónapok során ismét sorra emelni kezdtek a korábban meghatározott céláraikon a nagyobb elemzőházak is. Vételi és tartási ajánlásokat láthatunk leginkább a Bloomberg adatbázisán, míg egyetlen egy eladási ajánlás mutatkozik. Jelenleg így 112 dollár feletti célárat határozott meg a konszenzus, amely a lokális csúcsok elérését implikálná, látható tehát, hogy van azért még tér a részvény előtt.
Jól tartja magát a dohányipar továbbra is, az orosz piac leépítése ellenére is stabil eredmények mutatkoznak a Philip Morrisnál, továbbá az újfajta eszközök, termékek további növekedési potenciált mutatnak. A jelenlegi környezetben így vonzó osztalékpapír maradhat a Philip Morris, emellett technikailag is érdekes szintekre csúszott vissza a részvény, így érdemes lehet figyelni az árfolyam mozgását a következő hetekben is.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.