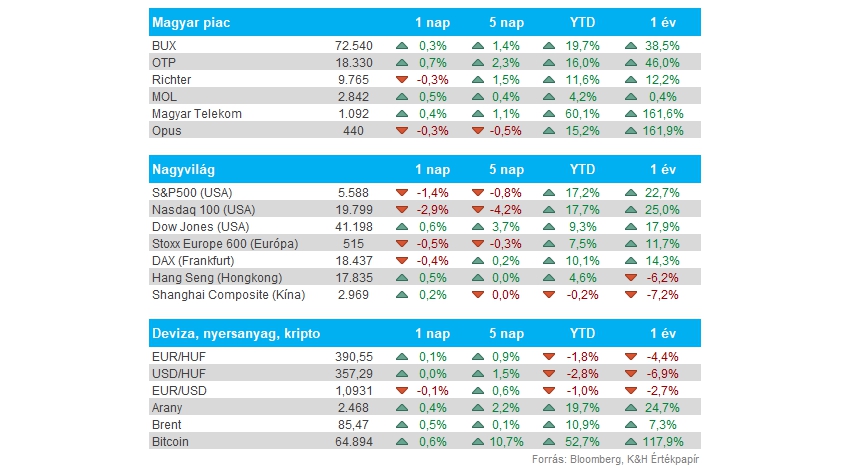
Nemzetközi részvények: Nem folytatták jól a heti kereskedést az amerikai piacok, ismét a Nasdaq 100 volt lemaradó, főleg a chipgyártóknak köszönhetően. Emellett a defenzív fogyasztási szektor felülteljesített, de a technológiai szektor mínuszait nem sikerült ellensúlyozni. A Nasdaq egyébként utoljára 2022 decemberében produkált ilyen gyenge napot, az S&P 500 index valamelyest jobban teljesített, de az 1,4 százalék körüli esés azért nem nevezhető túl jó eredménynek. Látható az is, hogy a DAX ezúttal is mínuszban zárt, ezzel a 18 800 körüli pontokról visszacsúszott, valamint technikailag is már az 50 napos mozgóátlag környékén jár, ami közép távon is fontos szint lehet.
Chipgyártók: Rég nem látott gyenge teljesítményt pakoltak le az asztalra tegnap a chipgyártók, hiszen többek között az AMD 10 százalékot, az Nvidia közel 7, míg a Broadcom 8 százalékot esett. Egyedül az Intel tartotta jól magát, napközben még jelentősebb pluszban is tartózkodott, azonban nap végére már csak minimális pluszban tudott zárni a papír. Az ASML vezetősége ugyan optimista valamelyest a jövőre nézve, de a befektetők többre számítottak, illetve egyre nagyobb nyomás helyeződhet a cégek vállára a kínai exporttilalom miatt. Az ASML is jelezte, hogy érdemi negatív hatást jelent a szigorítás, így az amerikai kormány részéről egy esetleges szigorodó szabályozás még nagyobb gondokat okozhatna a cégeknek. Az Intel ebből valamennyire ki tud maradni, hiszen más nagyobb vállalatokkal ellentétben, az Intel nem szervezte ki a gyártását, így a Biden-kormány is jelentősebb támogatásokat nyújtott, illetve nyújthat még a társaság számára. Ugyan újabb lépéseket egyelőre nem jelentett be a kormány, így a piac egy igencsak kedvezőtlen szcenáriót kezdett el árazni, tehát némi túlreagálást mutathattak tegnap a befektetők.
Magyar részvények: Felülteljesítést mutatott a magyar piac, a BUX így tegnap is 72 500 pont környékén maradt. Jelentősebb elmozdulásokra nem került sor, főleg a Richter volt lemaradó kisebb mínuszával, de a többi blue-chip sem mutatott látványos emelkedést. A Mol kapcsán pozitívum, hogy egyelőre az emelkedő trendcsatorna alsó száráról sikerült felpattannia.
Forint: Fontos szinteket tört le az EURHUF árfolyama, hiszen sikerült az 50 napos mozgóátlag alá kerülnie a devizapárnak, így már 391 alatt jár az árfolyam. Egyre inkább távolodni látszik a 398-400-as szintektől, ebben a dollár gyengülése is szerepet játszhat. A befektetők az MNB lépéseire is várhatnak, láthatóan az inflációs nyomás egyre inkább enyhül itthon, ez pedig teret nyithat a jegybank előtt is a lazításra.
EKB: Ma tartja kamatdöntő ülését az EKB, piaci várakozások alapján nem számíthatunk további kamatcsökkentésre, a jegybanki kommunikáció is az óvatosságot hangsúlyozta a döntés előtt. A kamatdöntés után Christine Lagarde beszédet tart, ahol viszont már fontos megjegyzések elhangozhatnak a várható kamatpálya és az EKB várakozásai kapcsán.
EU autóeladások: Az ACEA számai szerint júniusban 1,31 millió darab autót értékesítettek az EU-n belül, ami 3,6 százalékkal haladja meg a tavaly júniusi értékesítési számot, valamint a májusi 912 ezerhez képest is egy jelentős javulás. Az autógyártók közül a legnagyobb növekedést a Toyota érte el a maga 14,7 százalékos javulásával, de a Nissan és a Renault értékesítései is erősen alakultak. Ezzel szemben a Ford és a Tesla számai visszaesést mutatnak, előbbi esetében 24,7, míg utóbbinál 7,2 százalékos csökkenés látható éves szinten.
TSMC: Ma reggel tette közzé a részletes második negyedéves gyorsjelentését a TSMC, a periódus során 7,6 milliárd dollárnyi nettó profitot realizált a chipgyártó, ezzel 29 százalékos éves növekedést elérve. Az már a múlt heti előzetes számokból kiderült, hogy 20 milliárd dollár feletti bevételt generált a társaság a negyedév során, felülteljesítve a várakozásokat. A tegnapi hírek a TSMC árfolyamának sem kedveztek, a szigorúbb kínai exportkorlátozások lehetősége mellett Donald Trump elnökjelölt Tajvant érintő kommentárjai is negatívan érinthették az árfolyamot, így az amerikai tőzsdére bevezetett ADR 8 százalékot esett tegnap.
Novartis: Megemelte idei profitvárakozását a Novartis, a gyógyszergyártónál optimisták a pikkelysömör és szívelégtelenség ellen fejleszett készítmények iránt tapasztalt kereslet miatt. Az idei évben így már 15-20 százalék körüli növekedést várnak a core működési eredményben, a korábbi 10-15 százalékos prognózis helyett. Emellett a most lezárult negyedévben sem szerepelt gyengén a cég, a részvényenkénti 1,97 dolláros profittal könnyedén hozta a piaci várakozásokat.
United Airlines: Gyengébb profittal számol az idei harmadik negyedévben a United vezetősége, a 2,75-3,25 dollár közötti EPS prognózis elmarad a konszenzus 3,38 dolláros várakozásától. A menedzsment jelezte, hogy nagyobb jegyleárazásokra volt szüksége a társaságnak, mivel az idei szezonnak nagyobb kapacitással indultak, viszont a fapados légitársaságok árcsökkentései miatt nehezen töltik fel ezeket a helyeket. A most lezárult negyedévben viszont még erősebb teljesítményt tudott felmutatni a légitársaság, a 3,93 dolláros várakozással szemben végül 4,14 dolláros EPS-t ért el a United. A jelentést követően viszont elmaradt a hevesebb piaci reakció, kisebb mínusz mutatkozott csak zárást követően, a piac a Delta jelentését követően már beárazhatta a csalódást keltő előrejelzéseket.
Makroadatok: A vártnál erősebb számok jöttek tegnap az ipari termelés kapcsán az USA-ból, júniusban havi alapon 0,3 százalékos növekedést vártak az elemzők, de végül 0,6 százalékkal sikerült javulni. Ennek alapvetően örülhetnek a gazdasági szereplők, nem az első kedvező amerikai adat volt a héten. Ma egyébként főleg az EKB kamatdöntését várhatják a befektetők, de a legutóbbi üléssel ellentétben most nem vár a konszenzus változást a kamatszintben.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.