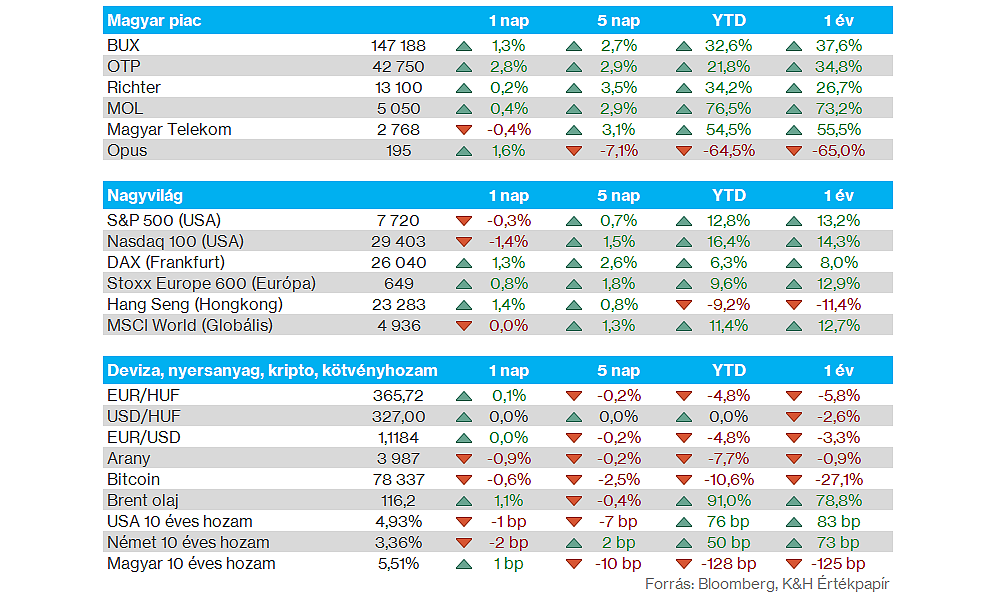
Nemzetközi piacok: A gyengébb gyorsjelentéseket követően tegnap mínuszokat mutattak az amerikai piacok, főleg a Nasdaq 100 szerepelt gyengébben, közel 1,4 százalékos mínuszát követően azonban 29 ezer pont felett maradt. Európa érezhetően felülteljesítést mutatott, a DAX is képes volt 26 ezer pont környékére erősödni 1,3 százalékos teljesítménye után, így viszonylag látható különbség alakult ki tegnap a főbb régiók között. Ma a piacok továbbra is a gyorsjelentésekre, valamint a makroadatokra figyelhetnek. A tegnap esti tech jelentések sem sikerültek jól, így a határidős indexek is mínuszokba fordultak ma reggelre, főképp a Nasdaq 100 kapcsán látható markánsabb visszaesés, míg Európában vegyes mozgások láthatók.
A hétvégén az Egyesült Államokban is átállnak a téli időszámításra, így jövő héten magyar idő szerint már a megszokott időpontban nyitnak (15:30) és zárnak (22:00) az amerikai tőzsdék.
Szektorok: Látványos alulteljesítést mutatott a kommunikációs szektor az Alphabet jelentését követően, ezzel pedig már az év egészét nézve is a leginkább alulteljesítő szektornak számít. Ezzel párhuzamosan tegnap az egészségügyi szektor, vagy éppen a pénzügyi szektor jobban szerepelt, de a korábbi vezető szektorok közül a technológia azért szintén lemaradást mutatott, a chipgyártók mellett a szoftveres cégek sem szerepeltek erősen, így továbbra is kisebb rotáció látható.
Magyar piac: Egy hónapos csúcsa körül jár a BUX index, miután tegnap több mint 1 százalékos erősödés után 147 ezer pont fölé került, így az 50 napos mozgóátlagáig jutott. A blue chipek közül elsősorban az OTP mutatott érdemi erőt, 2,8 százalékos emelkedésének köszönhetően a 200 napos mozgóátlaga felett tudott zárni a bankpapír. A többi vezető részvény esetében nem bontakozott ki markáns elmozdulás, a MOL-Richter párosa kisebb pluszban zárta a kereskedést, míg a Magyar Telekom mérsékelt csökkenést szenvedett el, ugyanakkor továbbra is a mindenkori csúcsok közelében jár a részvény. A Richter szempontjából a mai amerikai piacnyitás előtt érkező AbbVie gyorsjelentés tartogathat még izgalmakat a Vraylar-értékesítések kapcsán.
Amerikai gazdaság: A vártnál erősebb ütemben bővült a harmadik negyedévben az amerikai gazdaság, a negyedéves növekedés évesítve végül 3,4 százalékos lett, meghaladva a 3,2 százalékos várakozást, valamint az előző negyedéves ütemet is. Ezzel párhuzamosan a szeptemberi PCE infláció is gyorsulást mutatott, éves szinten 3,6 százalékot mutatott, míg a PCE maginfláció 3,1 százalékon alakult, ami alapvetően megfelelt a várakozásoknak.
Európai gazdaság: A várakozásoknak megfelelően nem változtatott az EKB sem tegnap az irányadó rátákon, a befektetők így ma főleg az inflációs számokra és a GDP-adatokra figyelhetnek. Közben az euró kisebb erősödést mutatott a dollárral szemben, de tartósabb elmozdulásra nem került sor, továbbra is 1,115-1,120 körül mozog az EURUSD árfolyama. A forint egyébként szintén kisebb erősödésre volt képes, de a 366-os szintektől nem távolodott el érdemben.
Amazon: Tegnap este publikálta legújabb gyorsjelentését az Amazon, ezt követően a részvény közel 7 százalékos mínuszba fordult a piaczárás utáni kereskedésben. A vállalat bevételsoron megfelelt a várakozásoknak, ugyanakkor a szegmensek között már eltérő teljesítmény mutatkozott. Az AWS felhőszegmens bevételnövekedése az erős AI-keresletnek köszönhetően 39 százalékot tett ki, felülmúlva a konszenzus várakozását, míg a hirdetési bevételek kissé elmaradtak a várakozásoktól. Emellett negatívan fogadhatták a befektetők, hogy a negyedik negyedévre adott bevételi prognózis középértéke enyhén elmaradt a konszenzustól. Az Amazon vezérigazgatója ráadásul jelezte, hogy az idei 220 milliárd dolláros CapEx után a következő évben további CapEx emelkedéssel számol, ami felerősíthette a beruházások megtérülésével kapcsolatos aggodalmakat.
Intel: Több mint 20 százalékos mínuszba került az Intel árfolyama a tegnap esti gyorsjelentést követően. A részvényesek negatívan fogadták a chipgyártó negyedik negyedéves bevételvárakozását, a társaság 15-16 milliárd dollár közötti bevétellel számolt, szemben a konszenzus 17,1 milliárdos várakozásával. Profit téren is gyengébben teljesíthet a vártnál az Intel, Q4-ben 25 centes tisztított EPS-sel számolnak a cégnél az elvárt 43 cent helyett. Az Intel jelezte a gyengébb várakozások kapcsán, hogy a PC-piac kifejezetten gyengén szerepel az emelkedő memóriaárak miatt, a gyenge kereslet pedig akár 2027 első feléig velünk maradhat. Emellett a cég izraeli gyárában egy októberi baleset miatt jelentős bevételkiesésre lehet számítani, ami akár 600 millió dollárt is kitehet.
AstraZeneca: Az erős onkológiai üzletágának köszönhetően várakozáson felüli profitot ért el a harmadik negyedéve során az AstraZeneca. A különböző rákos megbetegedések elleni gyógyszerkészítmények, különösen az Imfinzi és Tagrisso értékesítése erősen alakult, a negyedévet végül 2,79 dolláros tisztított EPS-sel zárta a cég, szemben a 2,62 dolláros konszenzusos várakozással. Az erős eredmények hatására továbbra is optimista maradt a vezetőség, így megerősítették a korábbi bevételi és EPS előrejelzésüket.
Eli Lilly: Jól sikerült a harmadik negyedéves gyorsjelentése az Eli Lilly-nek, a befektetők is pozitívan reagáltak a látottakra, továbbá a szektortársak számára is új lendületet tudott biztosítani. 39 százalékos bevételnövekedést realizált a társaság, jelentősen meghaladva az előzetes várakozásokat, habár ebben egyszeri tételek is támogatást nyújtottak. A 2026-os bevételi előrejelzésein felfelé módosított a menedzsment, a korábbi 85-87 milliárd dolláros sáv helyett immár 91-92 milliárdos bevétel elérésével kalkulálnak. A jelentésnek köszönhetően új csúcsot érintett tegnap az árfolyam, végül 6,6 százalékos pluszban zárt a részvény.
Caterpillar: Hiába zárt kiemelkedő negyedévet a Caterpillar, a magas befektetői várakozásokhoz képest óvatos maradt a menedzsment, így az erős eredmények és a rekordmértékű rendelésállomány ellenére sem emelte meg éves előrejelzését. Emellett a jelentős vámköltségek továbbra is nyomást gyakorolnak a vállalat profitabilitására. A harmadik negyedévben a bevétel 17 százalékkal nőtt, míg a tisztított egy részvényre jutó eredmény 7,2 dollárra emelkedett az egy évvel korábbi 4,95 dollárról. A befektetők elsősorban a növekedés lassulásától, valamint a profitmarzsok romlásától tarthatnak. A gyenge piaci hangulat közepette végül 9 százalékos mínuszban zárt a részvény.
Marvell Technology: Gyengén szerepelt tegnap a Marvell Technology részvénye a piacon, végül 13 százalékos mínuszban zárt. A Bloomberg értesülései szerint előrehaladott tárgyalásokat folytat a cég a Lumentum Holdings felvásárlásáról. Ugyanakkor a felek nem erősítették meg a hírt, a befektetők így is negatívan reagáltak a potenciálisan nagyméretű tranzakció lehetőségére.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.