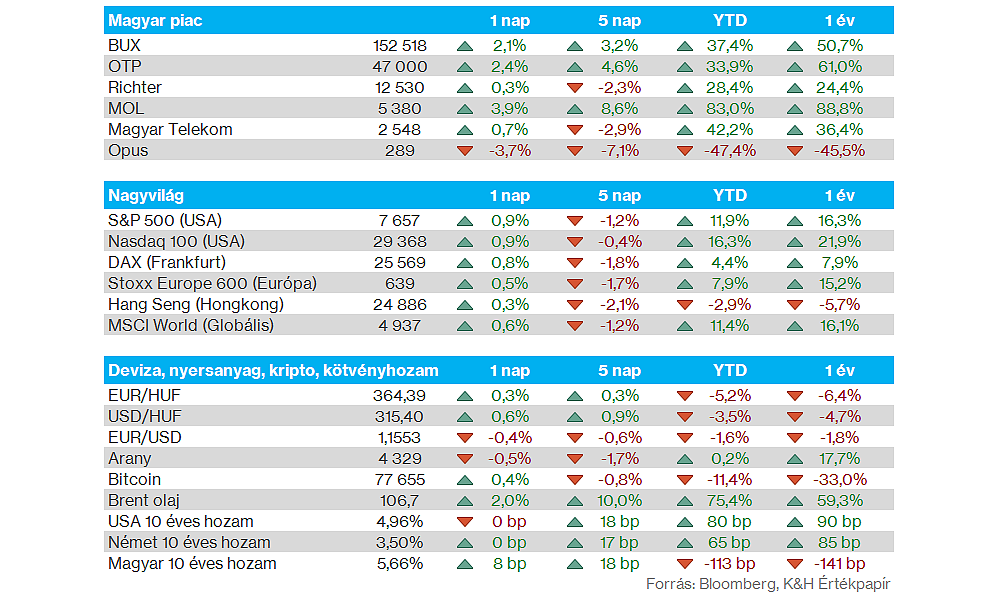
Nemzetközi piacok: Pénteken normalizáció mutatkozott a nemzetközi piacokon, az S&P 500 és a Nasdaq 100 is az 50 napos mozgóátlaga fölé került, de látványos fordulat azért így sem látható az utóbbi hetek után. Az európai piacok is jobban szerepeltek a DAX viszont az elmúlt hetekhez képest csak kisebb erősödést mutatott be, ráadásul ezzel még az 50 napos mozgóátlaga alatt jár. A befektetők továbbra is kiemelten figyelik az energiapiaci folyamatokat és a fejlett kötvényhozamokat. A határidős indexek ráadásul gyenge pianyitást vetítenek előre hétfő reggel, főleg a technológiai túlsúllyal rendelkező Nasdaq 100 mutat érdemi visszaesést.
Szektorok: A főbb szektorok többsége emelkedett pénteken, így szélesebb értelemben is látható erősödés bontakozott ki a piacon, bár a közművek és az egészségügyi szektor lemaradónak számított. A sort főleg a kommunikáció és az ipar vezette, de a technológiai szektor is érdemi erősödést mutatott, miközben heti szinten is meggyőzően teljesített.
Magyar piac: Remek formában szerepelt a magyar piac az előző hét második felében, pénteken pedig 152 ezer pont felett zárt a BUX index. A blue-chipek közül a MOL mutatott nagy erőt az elmúlt hetek során, pénteken már 5400 forint közelébe emelkedett a részvény árfolyama. A MOL kapcsán fontos, hogy ma forognak utoljára a 2025-ös eredmények után járó osztalékszelvény mellett a papírok, ezt követően holnap leesik a 317,58 forintos részvényenkénti osztalékszelvény. Emellett egyébként az OTP is új lendületet gyűjtött a múlt hét során, míg a Richter és a Magyar Telekom már lemaradónak számított.
Energiaárak: Ugyan pénteken mérséklődtek az olajárak, összességében így is markáns emelkedéssel zárták a múlt hetet az olajpiacok. Emellett ezt a hetet is emelkedéssel indították az olajpiacok, így a Brent hordónkénti ára jelenleg 106-107 dollár körül mozog, míg a WTI is 102 dollár felett tartózkodik. A közel-keleti eseményekkel kapcsolatos bizonytalanság továbbra is volatilitást eredményez az olajpiacokon, miközben az európai gázárak is évek óta nem látott szintekre emelkedtek, így a nemzetközi befektetők is kiemelten figyelik az energiapiaci folyamatokat.
Amerikai infláció: Hatalmas meglepetést nem okozott a pénteki amerikai inflációs adat, így éves szinten 3,4 százalékos áremelkedés volt megfigyelhető augusztusban, csak úgy, mint júliusban. A várakozásoknak megfelelő mértékű volt tehát az infláció mértéke, miközben a 2,4 százalékos maginfláció is a vártaknak megfelelően alakult.
Devizapiacok: Jelentős és tartós elmozdulást nem okozott a pénteki amerikai inflációs adat, így az EURUSD egyre inkább a 50 és 200 napos mozgóátlaga közé kezd beszorulni. Ma reggel látni némi dollárerősödés jeleit, de az 1,16 körüli szintektől jelentősen így sem távolodott el a devizapár árfolyama. Közben a forint pénteken valamivel erősebben szerepelt, ismét lefordult így 365 közeléből az EURHUF árfolyama, látványos mozgásokra viszont az előző héten nem került sor.
Kötvényhozamok: Tovább folytatódott a hozamok emelkedése az előző héten, és pénteken már 4,6 százalék fölé kerül az amerikai 2 éves hozam, ami több mint 20 bázisponttal haladja meg az egy héttel korábbi értéket. A 10 éves hozamok kapcsán az 5 százalékos szintet figyelhetik jelenleg a befektetők, pénteken végül nem került fölé a hozam, ugyanakkor az elmúlt 1 hétben itt is jelentősebb emelkedés mutatkozott.
Heti makroadatok: A héten elsősorban a szerdai Fed kamatdöntésre várhatnak a befektetők, de emellett még az amerikai kiskereskedelem alakulásáról is friss adatok érkeznek. Emellett a kínai makroadatok tartogathatnak izgalmakat, de a német ZEW indexre is figyelhetnek a befektetők. A fontosabb makroadatokat az alábbi aloldalon gyűjtöttük össze.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.