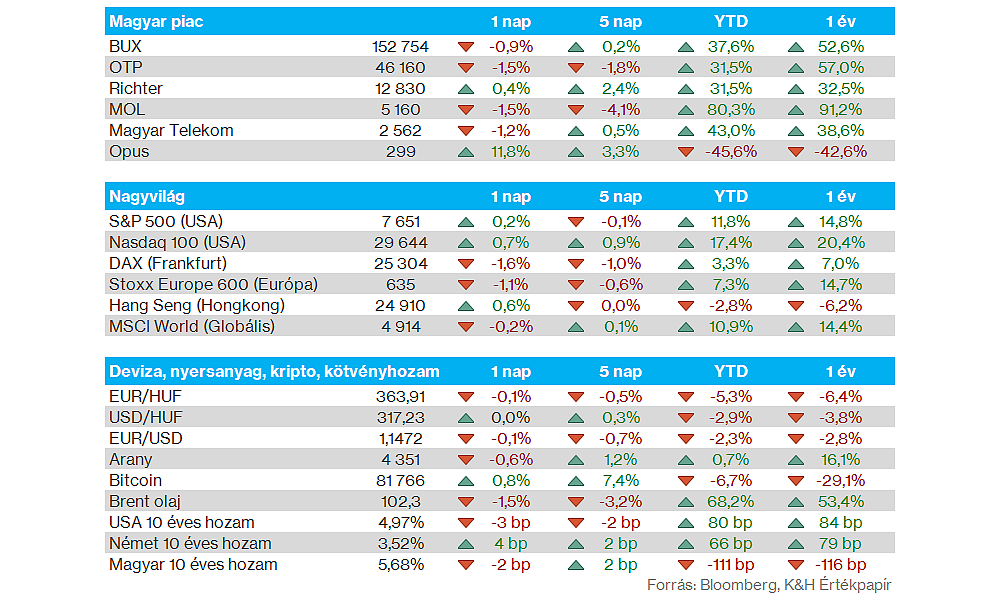
Nemzetközi piacok: Vegyes képet mutattak pénteken a főbb részvényindexek, az S&P 500 és a Nasdaq 100 kisebb emelkedéssel zárt, az európai indexek viszont alulteljesítést mutattak. Ezzel együtt a piacokon továbbra sincs erős hangulat, a DAX már két hónapos mélypontja felé közelít, de az amerikai tőzsdék sem tudnak igazán lendületbe kerülni az emelkedő energiaárak és kötvényhozamok közepette. A határidős indexek állása alapján ez a hét már javulással indulhat az európai és amerikai tőzsdéken.
Szektorok: Pénteken a szektorok többsége gyengébben szerepelt, de a technológia relatíve jobb szereplése mérsékelte az index-szintű gyengélkedést. Összességében azért az látható, hogy csak néhány szektor tud jobban szerepelni akár heti, akár pedig havi szinten, a technológia mellett a kommunikációs szektor tartozik ide. 3 hónapos távon még mindig az energiaszektor mutat jobb szereplést, amiben az emelkedő energiaáraknak lehet a legnagyobb szerepe.
Magyar piac: Pénteken gyengébben szerepelt a magyar részvénypiac, a BUX pedig kisebb visszaesést mutatott a csúcsokhoz képest, ezzel 152 500 pont környékére csökkent az index. A MOL gyengébben szerepelt, ugyanakkor továbbra is 5000 forint felett jár a papír, miközben az OTP szintén mínuszban zárt pénteken, így továbbra sem tud tartósan 47 ezer forint felett maradni a bankpapír.
Energia: A múlt hét során kisebb mérséklődés bontakozott ki az olajpiacokon, bár a Brent változatlanul a 100 dolláros szintek felett helyezkedik el. A bizonytalanság tehát továbbra is fennáll a közel-keleti események kapcsán, a befektetők is az ezekkel kapcsolatos hírekre fókuszálhatnak a következő hetekben is. Emellett az európai gázárak is magas szinteken ragadtak, így a TTF a 80 eurós szintektől sem tud tartósan elszakadni.
Nemesfémek: Erősebben zárta az arany az előző hét második felét, a Fed kamatdöntését követően csütörtökön már 4300 dollár fölé került, míg pénteken már a 4400 dollárt is megközelítette. Érdekesség, hogy a dollár relatív ereje közben továbbra is fennáll, az arany pedig így is felpattant az 50 napos mozgóátlagáról, miközben az ezüst is hasonlóan jól szerepelt. Ma reggel kissé megakadt a nemesfémek lendülete, de így is 4300 dollár felett jár az arany.
Devizapiacok: Erősödéssel zárta az előző hetet a dollár, az EURUSD árfolyama így 1,16-ról, 1,15 alá csökkent le, ami majdnem két hónapos mélypontot jelent. Látható, hogy a Fed múlt heti kamatdöntését követően tudott nagyobb lendületet venni a dollár, mivel a Fed 3 év után először emelt az irányadó rátákon. A Fed mellett a Bank of Japan is kamatot emelt az előző héten, a japán jen viszont a dollárral ellentétben gyengült a pénteki kamatdöntés után, mivel a japán jegybanki döntéshozók kommunikációja alapján nem egyértelmű, hogy mennyire lesz szigorú a japán monetáris politika a következő hónapokban. A forint közben relatíve stabil szinteken ragadt, így továbbra is az 50 napos mozgóátlag közelében mozog az EURHUF árfolyama.
Kötvényhozamok: A piacokon továbbra is fokozottan figyelik a kötvényhozamok alakulását, a korábbi emelkedés üteme némileg lelassult ugyan, de az amerikai 10 éves hozam változatlanul az 5 százalékos szint körül mozog. Markáns korrekcióra tehát nem került sor, az amerikai 2 éves hozam pedig már 4,7 százalék felett jár, így a 2 éves és 10 éves közötti spread is 25 bázispontra csökkent, ami másfél éves mélypontot jelent.
Heti makroadatok: Viszonylag nyugodtabb hét előtt állnak a befektetők a makroadatok szempontjából, leginkább a PMI-számok lehetnek majd érdekesek az amerikai és európai gazdaságok felől. Ezen kívül az MNB monetáris tanácsa is kamatdöntő ülést tart, a várakozások szerint azonban maradhat az 5,50 százalékos alapkamat. A főbb makroadatokat ezen az oldalon gyűjtöttük össze.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.