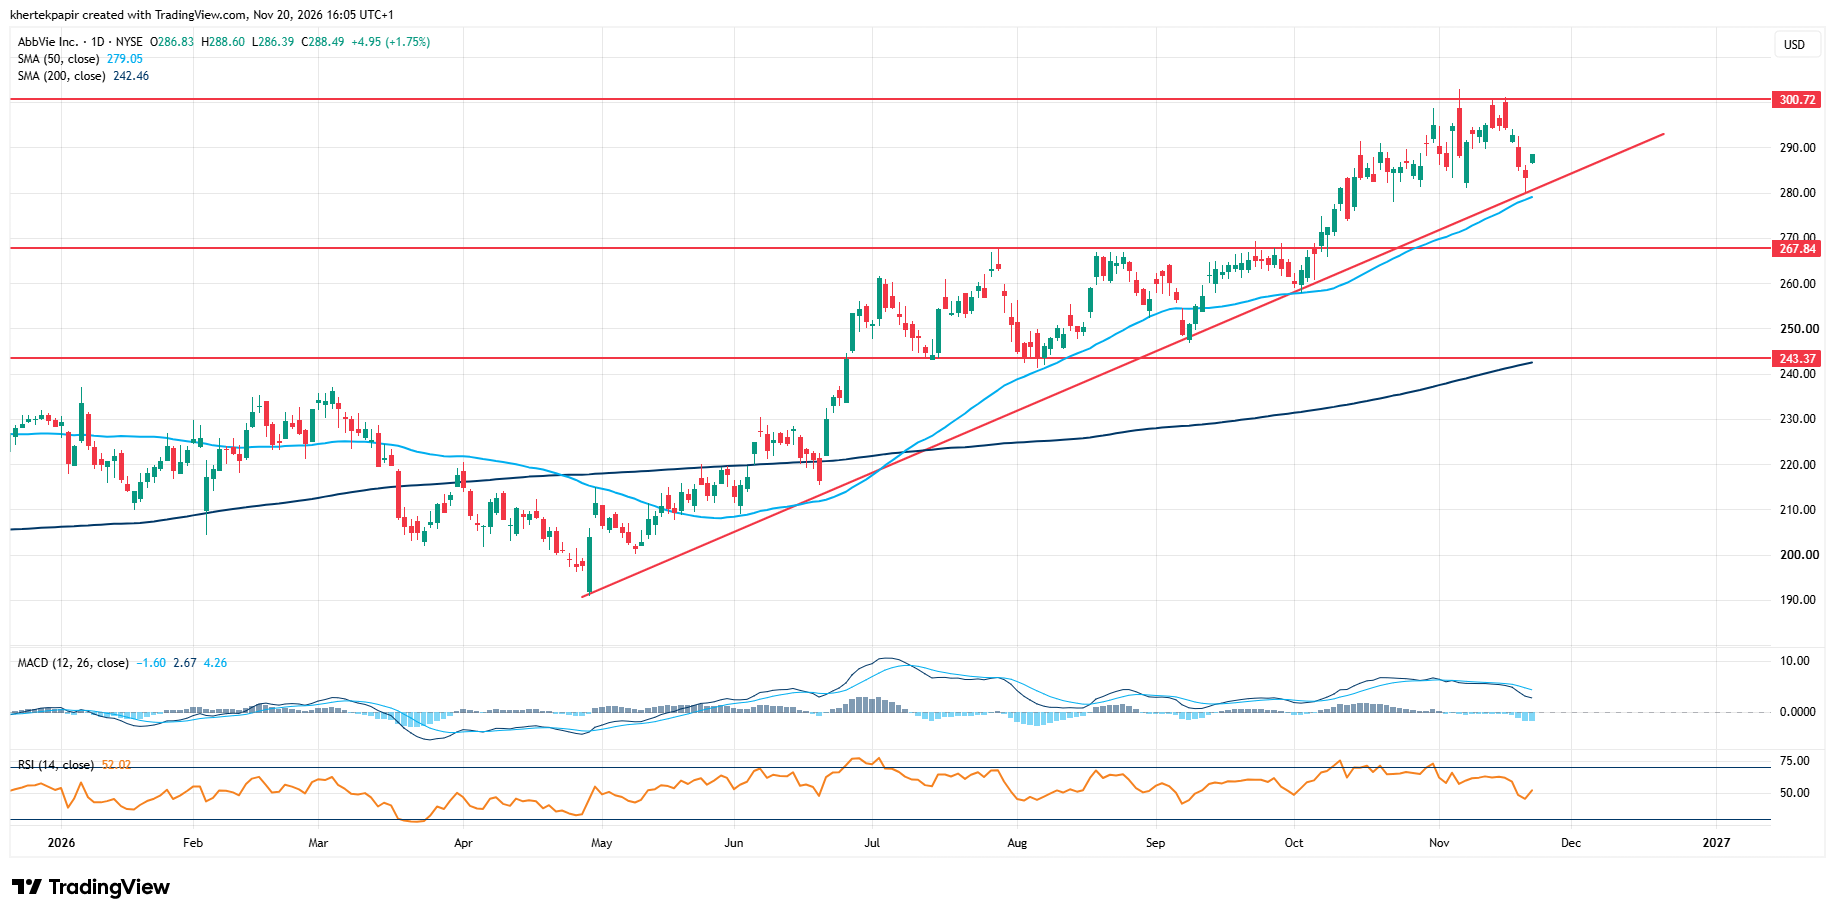
A törékeny piaci hangulat közepette is stabilitást mutat az amerikai egészségügyi szektor, aminek köszönhetően az AbbVie árfolyama is új csúcsokat ért el a napokban. Az emelkedő trend képe továbbra sem sérült, miközben a részvény az 50 napos mozgóátlag közeléből próbál új lendületet gyűjteni.
A turbulens piaci környezetben jellemzően ellenállóbbnak bizonyulnak a defenzívebb, alacsonyabb bétájú részvények. Év eleje óta az amerikai egészségügyi szektor is felülteljesítőnek számít, azon belül is a gyógyszergyártók mutatnak nagy erőt. Még március végén hívtuk fel a figyelmet az AbbVie részvényére, amely ebben a közel 8 hónapos időszakban kimondottan jól teljesített. Az árfolyam a napokban új csúcsokra jutott, év eleje óta pedig 24 százalék feletti emelkedésen van már túl.
Az elmúlt napokban ugyan kisebb korrekció bontakozott ki a grafikonon, de markáns visszaesésről korántsem beszélhetünk. Kiemelt támaszként az 50 napos mozgóátlag azonosítható, míg lejjebb a 267-270 dollár körüli zónára érdemes figyelni. A 200 napos mozgóátlagig tartó visszaesés ezzel szemben már érdemben rontaná a részvény technikai képét.
Az emelkedő trend képe egyelőre nem sérült, ugyanakkor a törékeny piaci hangulatban akár a defenzívebb jellegű részvények is akadályokba ütközhetnek, azonban az AbbVie esetében még érdemi relatív erő látható. Felfelé a 300 dolláros lélektani szint képezhet ellenállást. A technikai indikátorok többnyire semleges tartományban mozognak, így az erőteljes emelkedés ellenére a részvény egyelőre nem tekinthető túlvettnek.
Az AbbVie napi grafikonja (2026. 11. 20. 16:05)
Forrás: TradingView
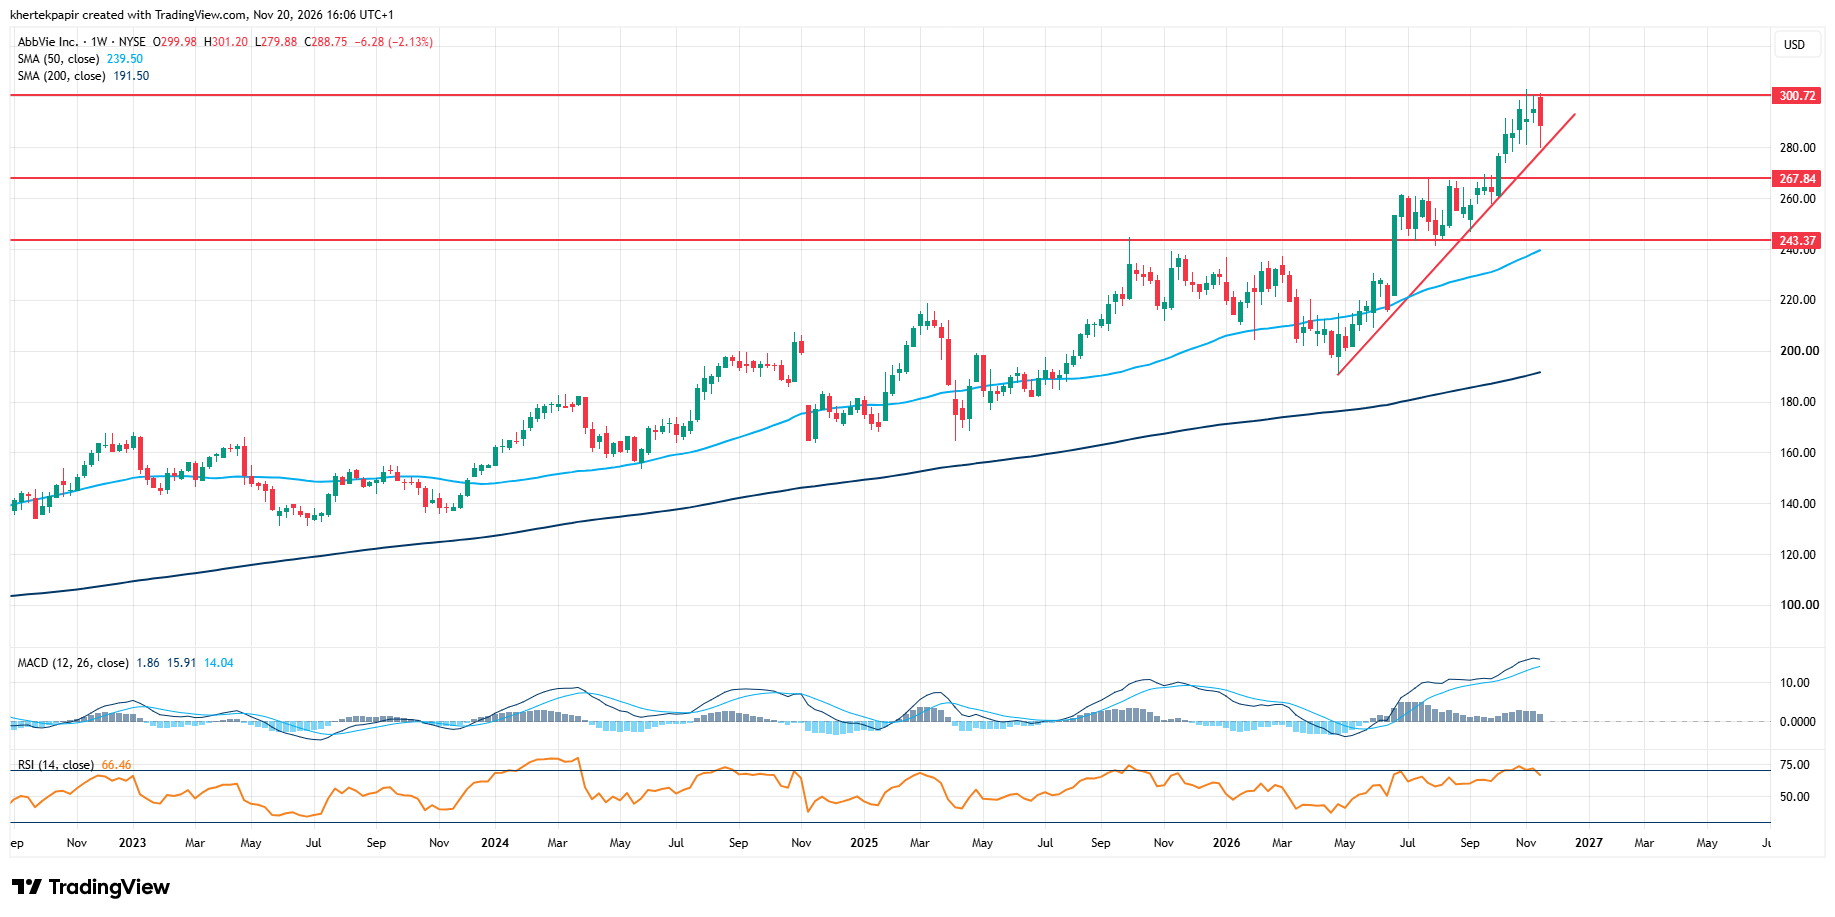
Többhetes emelkedést követően már megjelentek a lendület gyengülésének jelei, azonban az erős fundamentumok és az egészségügyi szektor defenzívebb jellege továbbra is nagyobb védelmet biztosíthat a részvény számára. Az utóbbi hetekben az 50 hetes mozgóátlagától is elszakadt az árfolyam, e felett támaszként a 243 dollár körüli, majd a 270 dolláros szintek szolgálhatnak.
Az AbbVie heti grafikonja (2026. 11. 20. 16:06)
Forrás: TradingView
A fundamentumok is erősek
Az egészségügyi vállalat egyébként stabil bővülést mutat, amelyet főképp az újabb immunológiai készítményei támogatnak. Ezek közül a Skyrizi és a Rinvoq adja a legfontosabb hajtóerőt, a két gyógyszer együttes bevétele ugyanis 2025-ben megközelítette a 25 milliárd dollárt, és jelentősen hozzájárulhat ahhoz, hogy a vállalat 2030-ig magas egyszámjegyű éves bevételnövekedést érjen el, ami a vezetőség kitűzött célja. Bár az AbbVie esztétikai üzletága továbbra is gyengébben teljesít, ennek hatását részben ellensúlyozhatja az idegrendszeri betegségek kezelésére szolgáló gyógyszerportfólió, valamint a fejlesztés előrehaladottabb szakaszában járó új készítmények.
Ami a cég pénzügyi teljesítményét illeti, az AbbVie közel 11 százalékos éves bevételnövekedést érhet el az idei évben, ezzel pedig a tavalyi 61,2 milliárd dollár után idén megközelítheti a 68 milliárd dollárt a társaság bevétele. Emellett a cég javuló profitabilitást mutat, ráadásul az elemzői várakozások alapján az AbbVie tisztított EBITDA-marzsa idén 54 majd 2027 végére 55 százalék közelébe emelkedhet, miközben tisztított EPS soron 16 százalékos bővülés várható a jövő évben.
Ráadásul a társaság erőteljes készpénztermelést mutat, amelynek köszönhetően a szabad cash flow a tavalyi 17,8 milliárd dollár után idén 20 milliárd közelében alakulhat, míg 2027 végére már meghaladhatja a 28 milliárd dollárt a Bloomberg elemzői konszenzusa szerint.
Az erős növekedési kilátások ugyanakkor már részben beépülhettek az AbbVie árfolyamába, míg az értékeltségi mutatók emelkedését az egészségügyi részvények elmúlt időszakban látott felülteljesítése is támogathatta. A részvény 12 havi előretekintő P/E rátája jelenleg 17,7 körül alakul, meghaladva az elmúlt öt év 14 körüli átlagát, és a Bloomberg adatai szerint a versenytársakhoz képest is kisebb prémiumon forog.
Az intézményi elemzők körében ennek ellenére továbbra is kedvező a részvény megítélése, az ajánlások több mint 80 százaléka vételi, miközben a célárak konszenzusa a Bloomberg adatai szerint 320 dollár közelében található, ami a jelenlegi árfolyamhoz képest kétszámjegyű felértékelődési potenciált jelez. Mindenesetre érdemes lehet továbbra is figyelni a részvényt, amely defenzív jellegének köszönhetően ellenállóbb maradhat a jelenlegi gyengébb piaci hangulatban.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.