Technikailag javuló képet mutat a Disney részvénye, amely az elmúlt hónapban ismét lendületbe került és áttörte a 200 napos mozgóátlagát is. A társaság körüli pozitív hangulathoz nagyban hozzájárult az augusztusi gyorsjelentés kedvező fogadtatása, amelyben a cég a vártnál erősebb jövedelmezőségről számolt be. A jövőbeli bővülést a streamingszolgáltatások és a vidámparkok iránti stabil kereslet is támogathatja, miközben a részvény értékeltsége továbbra is elmarad historikus átlagaitól.
Egyelőre nem teljesít kiemelkedően a Disney részvénye az idei évben, jelenleg a papír az év eleji szintekhez képest 5 százalék körüli mínuszban tartózkodik, amivel elmarad a szélesebb amerikai részvénypiac két számjegyű pozitív teljesítményétől. Ugyanakkor ez nem tekinthető egyedi esetnek, szektorszinten ugyanis a többi streamingszolgáltató és médiavállalat is gyengébben szerepel az idei évben. A Disney augusztusi gyorsjelentésének kedvező fogadtatása ugyanakkor meghozta a fordulatot a részvény esetében, amivel sokat javult a papír technikai képe.
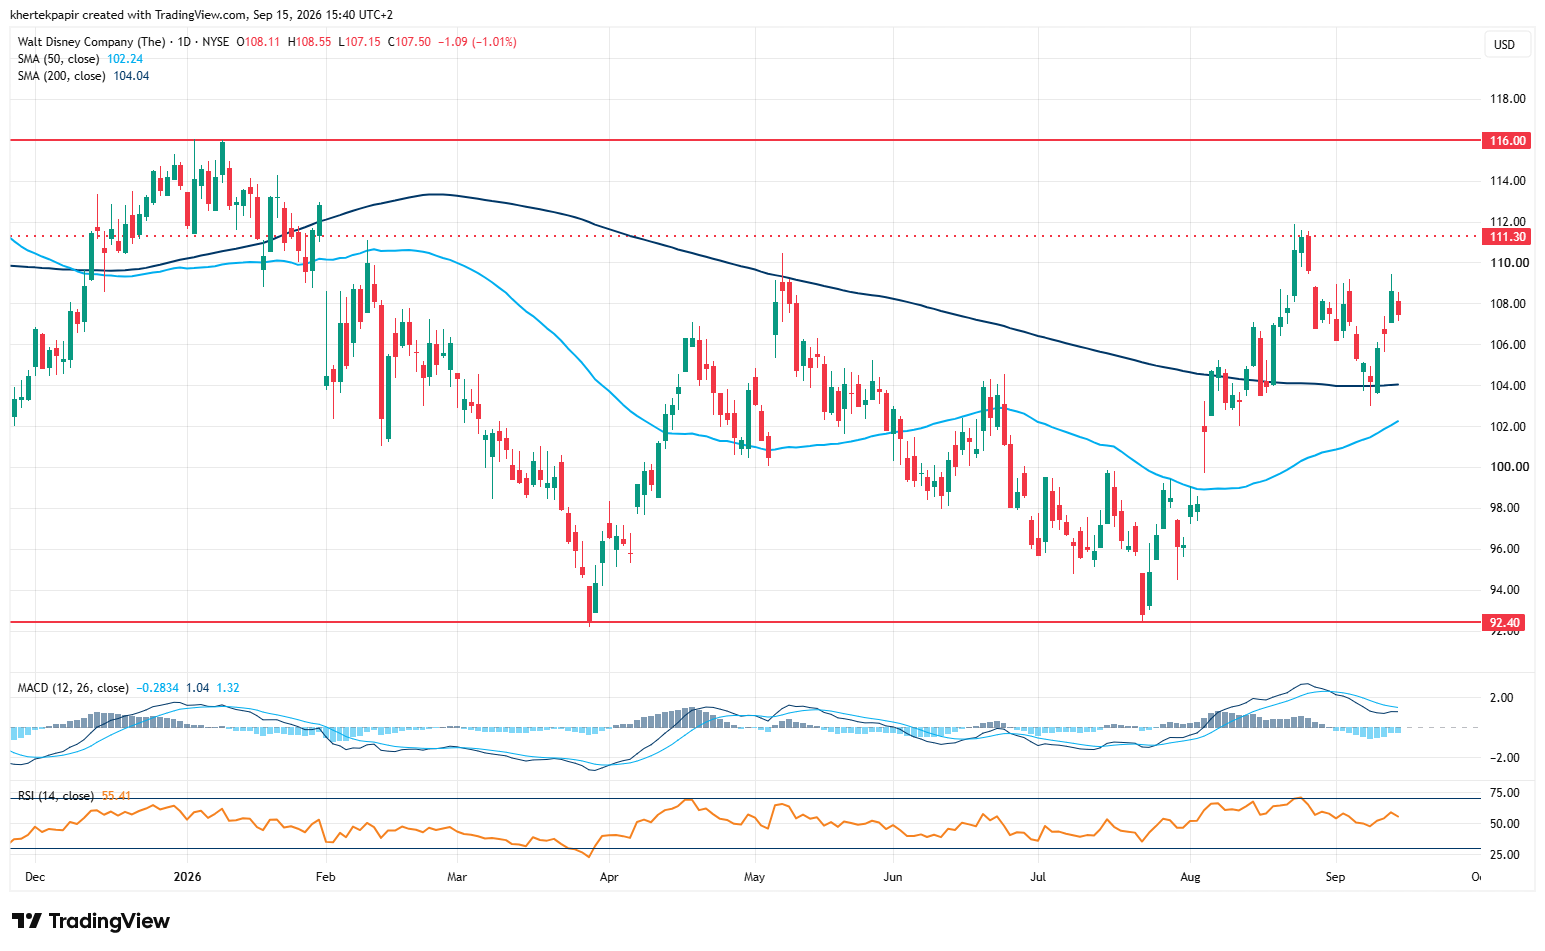
A Disney napi grafikonján látványosan kirajzolódik, ahogy az árfolyam hosszabb idő után sikeresen áttörte a 200 napos mozgóátlagát, amely felett legutóbb 2026 januárjában járt. Ezzel a részvény 111,5 dollár környékén lokális csúcsot jelölt ki, majd ezt egy rövid korrekció követte az elmúlt hetekben. Ugyanakkor a 200 napos mozgóátlag stabil támaszként funkcionált, és innen pattant vissza a Disney árfolyama, így ez a szint rövid távon továbbra is védelmet nyújthat 104 dollárnál. Emellett érdemes figyelni az 50 napos mozgóátlagot is potenciális támaszként, ennek letörése azonban érdemben rontaná a technikai képet, ebben az esetben pedig a következő támaszt az idei lokális mélypont jelentheti 92 dollárnál.
Ezzel szemben további ellenállási szintek is azonosíthatók a részvény előtt, elsősorban a 111,5 dolláros szint, valamint az év eleji lokális csúcsok 116 dollár környékén. Az indikátorokra pillantva rövid távon óvatosságra inthet az MACD augusztus végi eladási jelzése, ugyanakkor az indikátor ismét a vételi jelzéshez közelít, míg az RSI nem jelez túlvettséget. Ez kedvezőnek tekinthető abból a szempontból, hogy legutóbb éppen az RSI túlvett jelzését követően akadt meg az árfolyam lendülete.
A Disney napi grafikonja (2026. 09. 15. 15:40)
Forrás: TradingView
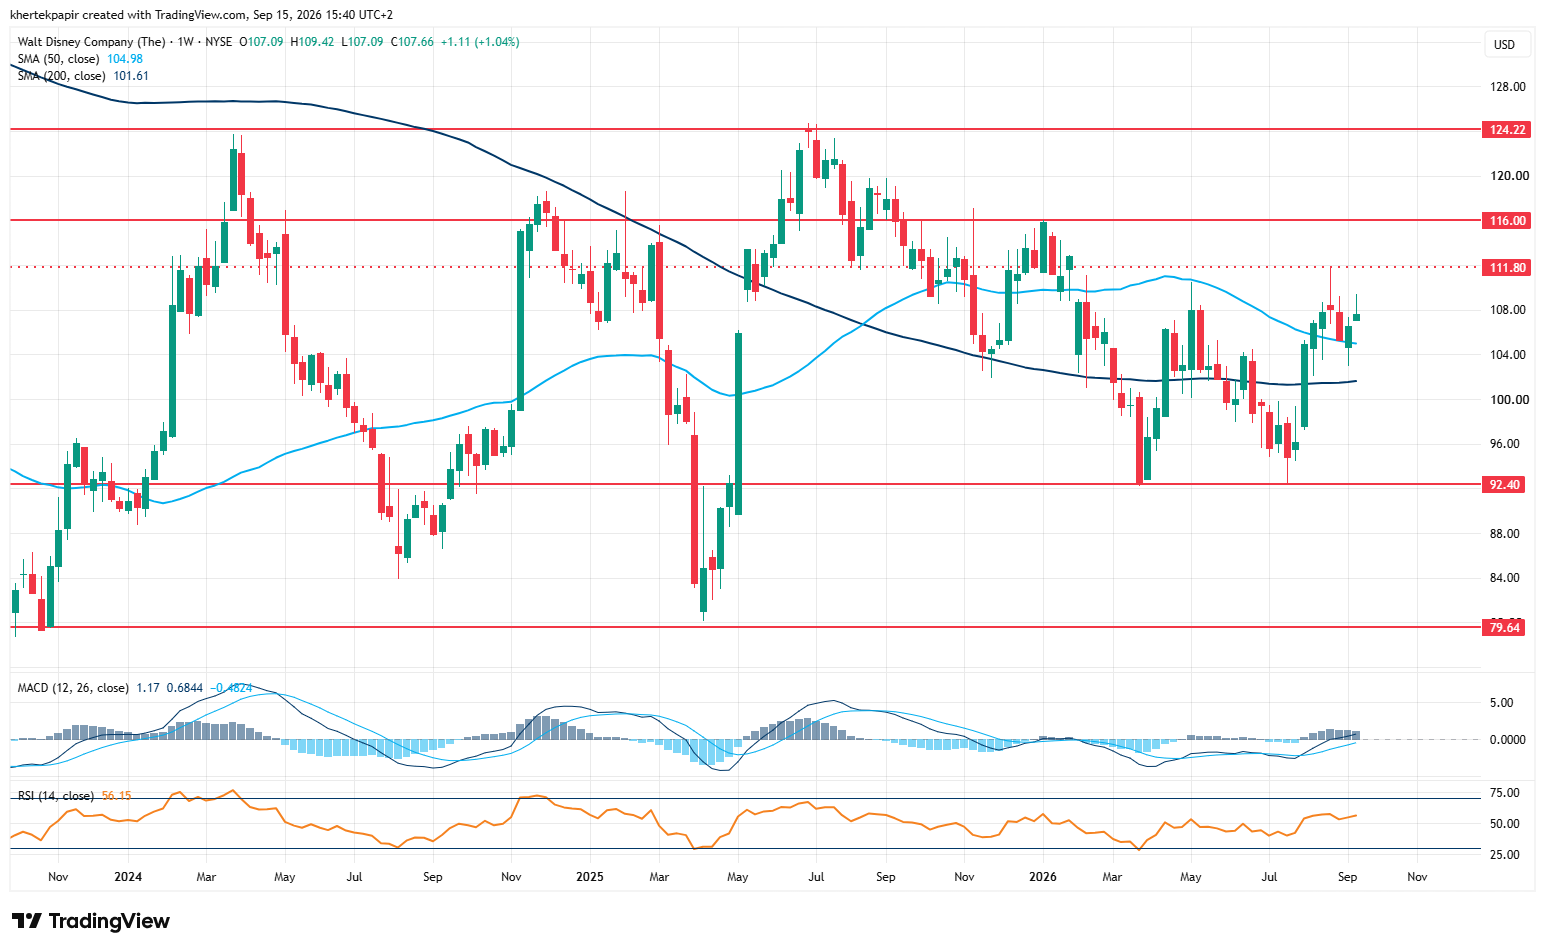
Érdemes a Disney hosszabb távú technikai képét is megvizsgálni, a részvény ugyanis jól láthatóan kétszer is visszatesztelte az idei évben a 92 dollár körüli támaszt, amelyről új lendületet véve másodszorra már sikeresen áttörte az 50 hetes mozgóátlagát is az augusztusi gyorsjelentést követően. Jelenleg rövid távon a 112 dollár körüli szint mellett erősebb ellenállást a 116 dolláros év eleji lokális csúcs jelenthet, ennek elérése után pedig megnyílhatna a tér a többéves csúcsnak számító 124 dolláros szint felé. Emellett mindenképpen pozitívumnak tekinthető, hogy a Disney árfolyama az 50 hetes és a 200 hetes mozgóátlaga felett helyezkedik el, amelyek egy kisebb visszahúzódás esetén támaszként szolgálhatnak. A technikai indikátorok közül az MACD augusztusban váltott vételi jelzésre, megerősítve a kialakult kedvező trendet, ráadásul az RSI hosszabb távon sem jelez túlvettséget.
A Disney heti grafikonja (2026. 09. 15. 15:40)
Forrás: TradingView
Merre tart a Disney?
A társaság augusztusban publikálta a pénzügyi harmadik negyedéves gyorsjelentését, amelyben bevétel soron kissé elmaradt a konszenzustól, de tisztított EPS soron jelentősen felülmúlta a konszenzus várakozását. A médiacég eredményeit különösen támogatták az idén júniusban megjelenő Toy Story 5 filmhez kapcsolódó értékesítések. Míg a Disney a pandémia éveiben jelentős hangsúlyt helyezett streamingportfóliójának bővítésére, 2022 után ismét egyre nagyobb figyelmet fordított a filmgyártásra és a jövedelmezőség javítására. Az idén márciusban hivatalba lépett új vezérigazgató pedig jelezte, hogy a Disney növekedésében kiemelt szerepet szán a vállalat népszerű franchise-ainak (köztük a Star Warsnak és a Marvelnek is).
A stratégia sikerességét mutatja egyelőre a Toy Story 5 film pozitív fogadtatása is, a film ugyanis egyszerre növelte a mozis és fogyasztói termékekből származó bevételeket, valamint fokozta a Toy Story-tartalmak iránti érdeklődést a Disney+ felületén is. Ugyanakkor idén több más film (A mandalóri és a Grogu, Moana, Dog Stars) a vártnál gyengébben szerepelt, ami jól jelzi, hogy a nagyszabású franchise-filmek megtérülése továbbra sem egyenletes. Ugyanakkor akadnak sikersztorik is, a Toy Story 5 1,1 milliárd dolláros bevételt hozott eddig, mellette az „Az ördög Pradát visel 2” című film is 700 millió dollár feletti box-office bevételt termelt a Disney-nek szeptemberi adatok alapján.
A Disney további növekedését több tényező is támogathatja a jövőben. Az eredménytermeléshez elsősorban az élmény (Experiences) divízió járul hozzá, amelyhez a világszerte nagy népszerűségnek örvendő Disney-vidámparkok, illetve hajóutak tartoznak. Ezek iránt egyelőre erős a kereslet, a szegmens bevétele az utóbbi negyedévben éves szinten 10 százalékkal, operatív profitja pedig 20 százalékkal nőtt.
Emellett a streaming egy másik fontos alapja a Disney növekedésének, a szórakoztatóipari szegmensben streamingszolgáltatások (Disney+ és a Hulu) előfizetési bevételei 15 százalékkal, a teljes streamingbevétel pedig a hirdetési bevételekkel együtt 11 százalékkal nőtt. A hagyományos televíziós szolgáltatásokkal együtt vizsgálva ugyanakkor a szegmens már mérsékeltebb bővülést mutatott. A streamingből származó további növekedést a Disney+ és a Hulu szorosabb összekapcsolása, az előfizetők megtartása, a felhasználói igényekhez jobban igazodó felület, valamint a nemzetközi saját gyártású tartalmak jelentős bővítése támogathatja.
A társaság jövőbeli növekedését tehát egyszerre támogathatja a vidámparkok és a streamingszolgáltatások kedvező teljesítménye. A Bloomberg adatbázisa szerint az elemzői konszenzus a következő pénzügyi években magas egyszámjegyű bevételnövekedéssel számol a Disney esetében, míg a tisztított EPS a tavalyi 5,16 dollárról a 2027 szeptemberében záruló pénzügyi évre elérheti a 7,51 dollárt. A társaság készpénztermelő képessége a magasabb tőkeigényű Experiences szegmens ellenére is erősnek mondható. Ugyanakkor a Disney érdemi adósságállománnyal rendelkezik, így a kötvénypiaci hozamok emelkedése és a finanszírozási költségek tartósan magas szintje kockázatot jelenthet a vállalat számára.
Az erős fundamentumokra és a javuló eredményességre alapozva az intézményi elemzők többsége optimista, a következő 12 hónapra vonatkozó célárak konszenzusa a Bloomberg adatbázisa alapján 128 dollárnál helyezkedik el, ami érdemi felértékelődési potenciált jelez. Emellett a részvény értékeltsége nagyobb diszkontot mutat a historikus átlagához képest, a papír jelenleg 14 körüli egyéves előretekintő P/E-rátán forog, jóval elmaradva a korábbi években látott 20 feletti szintektől, ráadásul az elmúlt nyáron többéves mélypontot is értintett. Az árazottság mérséklődése egyszerre volt köszönhető a hagyományos TV-üzletág gyengélkedésének, a tartalomgyártás változó eredményességének, valamint a fogyasztói környezettel kapcsolatos bizonytalanságoknak is, miközben a jövőbeli EPS várakozások emelkedtek az utóbbi félévben.
Összességében a Disney jövője szempontjából kulcsfontosságú lehet, hogy a társaság képes-e fenntartani streamingszolgáltatásainak erős jövedelmezőségét, megfelelő megtérülést elérni a jelentős tőkeigényű vidámpark- és hajóberuházásokon, valamint ellensúlyozni a sportjogok drágulását és a hagyományos televíziós üzletág gyengülését. További kockázatot jelenthet a fogyasztói kereslet esetleges lassulása, a Disney üzletágainak sokszínűsége azonban egyelőre ellenállóságot biztosít, amit a társaság vezetése is hangsúlyozott a legutóbbi gyorsjelentés kapcsán.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.