Az egészségügyi részvények az utóbbi időszakban újra lendületbe kerültek a nemzetközi piacokon, ezzel a CVS Health árfolyama is javulásnak indult, technikai képe pedig a fordulat jeleit mutatja. A részvény a szektortársakhoz képest diszkont értékeltségen forog, miközben a befektetők a vállalat novemberben érkező gyorsjelentésére várhatnak.
Az elmúlt időszakban ismét felülteljesítővé vált az egészségügyi szektor, amely egy- és háromhavi időtávon egyaránt az egyik legjobb teljesítményt nyújtotta az amerikai részvénypiacon. A szektor újbóli erősödését segítette a befektetők körében végbemenő rotáció, a kockázatkerülő hangulat felerősödésével ismét előtérbe kerültek az alacsonyabb volatilitású szektorok, így több egészségügyi részvény is újult erőre kapott. Emellett az egészségbiztosítók közül a UnitedHealth néhány napja érkezett gyorsjelentését is kedvezően fogadták a befektetők, ami a versenytársak közül a Humana mellett a CVS Health árfolyamának is további lendületet adott.
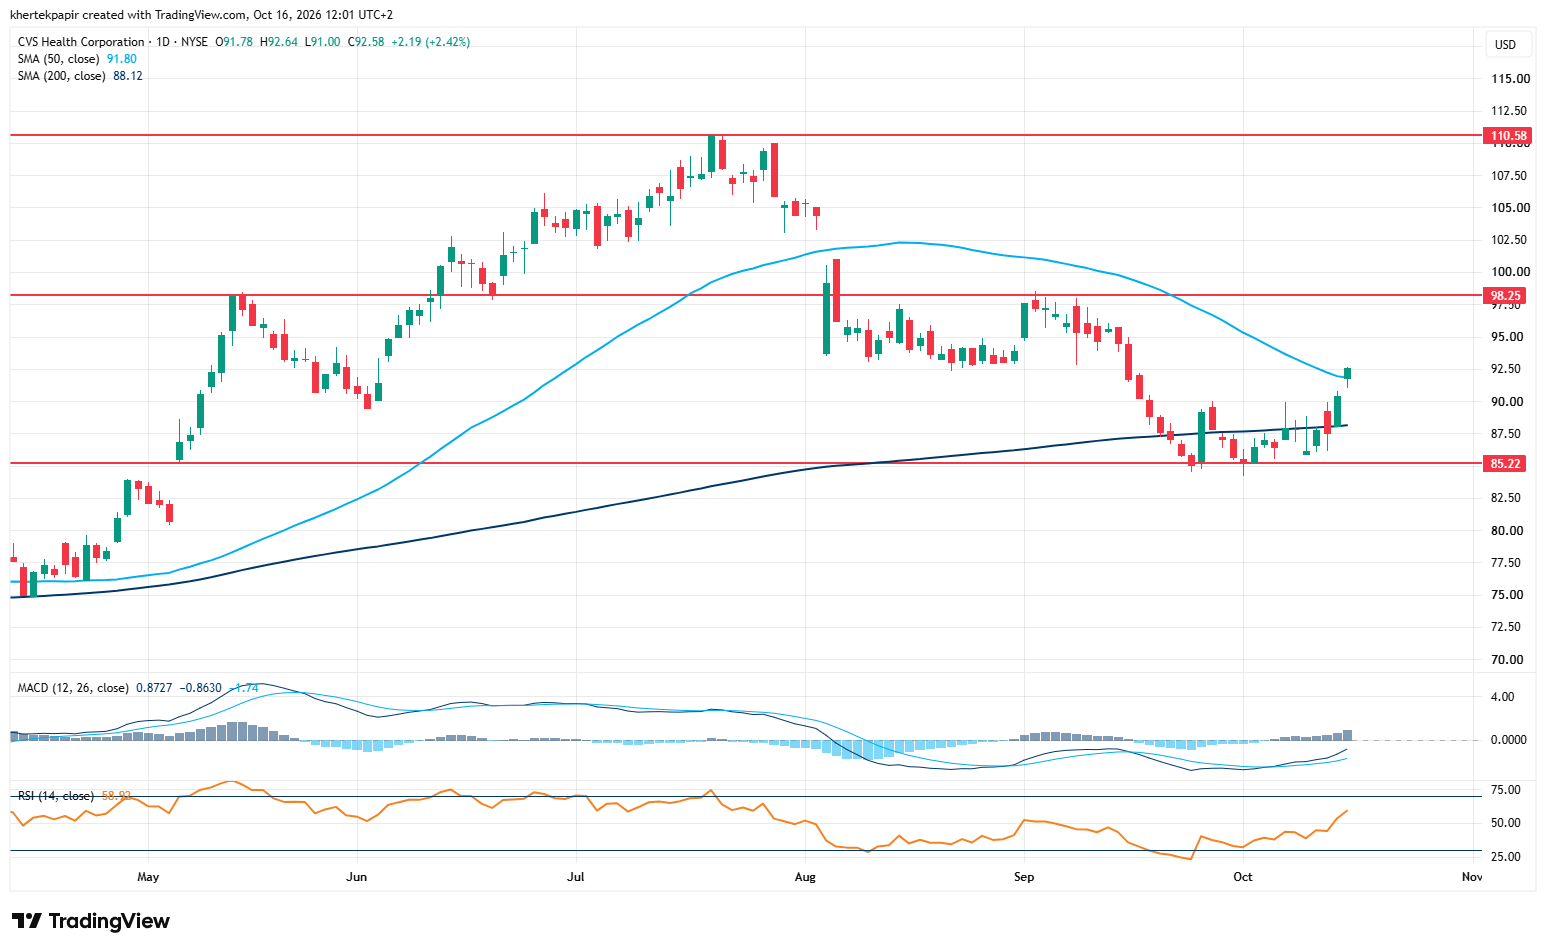
Ezzel a CVS Health részvénye fontos szintekhez érkezett, és több mint két hónap után először zárt az 50 napos mozgóátlaga felett, így kifejezetten érdekesen fest a jelenlegi árfolyamképe. A mozgóátlag leküzdésével további tér nyílt meg az árfolyam előtt, következő ellenállásként pedig a 98 dollár körüli szint, majd az idei árfolyamcsúcs szolgálhat 110 dollár környékén. Ezzel szemben támaszt a mozgóátlagok, valamint a 85 dolláros szint nyújthatnak. Az indikátorok közül az MACD október elején váltott vételi jelzésre, míg az RSI emelkedésnek indult, de még nem érte el a túlvett tartományt.
A CVS Health napi grafikonja (2026. 10. 16. nyitás előtt)
Forrás: TradingView
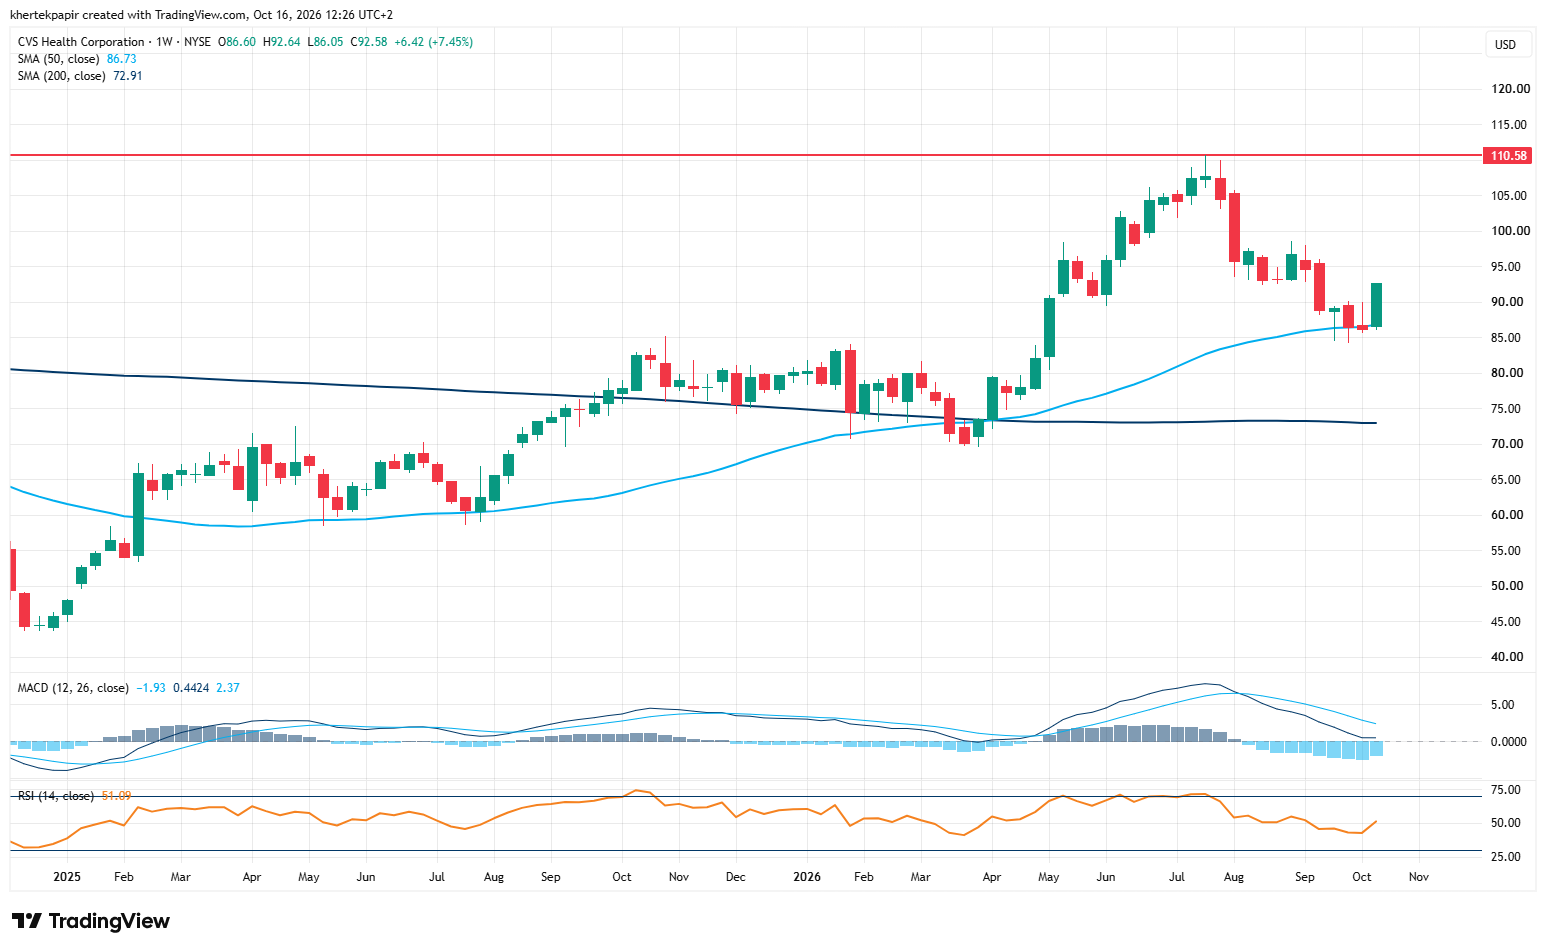
A részvény hosszabb távú technikai képe szintén kedvezőnek mondható, ugyanis az árfolyam éppen az 50 hetes mozgóátlagról rugaszkodott el, így ismét az idei árfolyamcsúcs felé veheti az irányt. A napi grafikonnal ellentétben a jelenlegi árfolyam és a korábbi csúcs között nem azonosíthatók egyértelmű ellenállási szintek. Emellett kiemelt támaszt jelenthet az 50 és a 200 hetes mozgóátlag, amelyek az idei évben többször is védelmet nyújtottak az árfolyamnak. A heti indikátorok közül az MACD még a csúcsról való lefordulást követően váltott eladási jelzésre, míg az RSI jelenleg sem túlvettséget, sem túladottságot nem jelez jelenleg.
A CVS Health heti grafikonja (2026. 10. 16. nyitás előtt)
Forrás: TradingView
A CVS Health az egyik legnagyobb gyógyszertárláncot üzemelteti az USA-ban, emellett az Aetna révén az egészségbiztosítók között is fontos szereplőnek számít. A társaság bevétele stabil növekedést mutathat, a Bloomberg adatbázisa alapján a konszenzus idén 4 százalékos, míg jövőre 3 százalékos bővüléssel számol. Ez első ránézésre nem tűnik jelentős növekedésnek, ugyanakkor profitabilitás terén már más a helyzet, a cég tisztított nettó profitja 2026-ban várhatóan 17 százalékkal bővülhet, míg jövőre további 6 százalék körüli növekedés jöhet. Emellett az erős készpénztermelésnek köszönhetően a társaság szabad cash flow-ja is tovább javulhat, a tavalyi 7,8 milliárd dollárt követően 2027 végére a konszenzus becslése alapján megközelítheti a 10,8 milliárd dollárt.
A CVS Health tehát bevételsoron mérsékelt, míg profitsoron annál erősebb növekedést érhet el az idei évben, amit a Bloomberg Intelligence elemzői szerint elsősorban az egészségbiztosítási üzletág javuló teljesítménye támogathat. Az Aetna eredményességét korábban a magasabb egészségügyi költségek és a Medicare Advantage üzletág gyengébb teljesítménye terhelte, az idei eredmények azonban már javuló tendenciát mutatnak.
A CVS részvényét követő intézményi elemzők között jelentős többségben vannak az optimisták, mivel az ajánlások nagy része vételi, pár tartási mellett. A Bloomberg adatai szerint a célárak konszenzusa épp 114 dollár közelében helyezkedik el, ami a tegnapi záróárhoz képest nagyobb felértékelődési potenciált mutat. Az elemzői optimizmus elsősorban az egészségbiztosítási üzletág helyreállásához, a profitabilitás javulásához és az erősödő készpénztermeléshez köthető.
Érdemes végezetül a részvény értékeltségét is megvizsgálni. A CVS Health papírja jelenleg 11 körüli egyéves előretekintő P/E-rátán forog, amellyel kissé meghaladja az elmúlt öt év 10 körüli átlagát, ugyanakkor bőven elmarad az idei évben látott 13 feletti szintektől. A CVS a szektortársakhoz viszonyítva jelentős diszkontot mutat, ugyanis azok átlagos előretekintő P/E-rátája 17 körül található. Ez egyúttal az egészségügyi részvények szélesebb piachoz viszonyított alacsonyabb értékeltségét is jól jelzi, hiszen az S&P 500 index hasonló mutatója jelenleg épp 19 körül található. A befektetők kiemelten figyelhetik majd a CVS Health közelgő harmadik negyedéves gyorsjelentését, amit várhatóan november 4-én tesz majd közzé a cég.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.