A jelenlegi energia- és finomítói piaci környezet kedvező feltételeket teremtett a MOL számára, amit az árfolyam kiemelkedő teljesítménye is tükröz. A magasabb finomítói marzsok és energiaárak segíthetik a társaság eredményességét a következő években, annak ellenére is, hogy 2027-től a finomítói marzsok és a szénhidrogénárak normalizálódására lehet számítani. A fentiek alapján anyavállalatunk, a Patria Finance a 12 havi intézményi célárát a korábbi 4000 forintról 5300 forintra emelte.
A tartalom előállítása az anyavállalatunkkal (Patria Finance, a.s.) való együttműködés eredménye, a tulajdonosi háttérről bővebben itt olvashat. A Patria Finance, a.s. intézményi ügyfelei részére a témában angol nyelvű befektetési elemzést készített, természetesen az itt szereplő megállapítások az ott leírtakkal összhangban kerülnek közzétételre.
Upstream
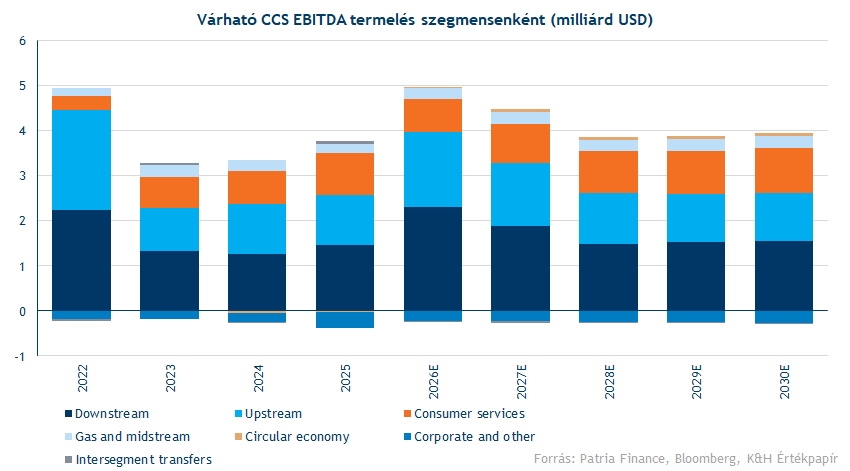
A MOL 2026-os eredményét rövid távon jelentősen támogatja a feszes energiapiaci környezet, ami az Upstream szegmens magasabb eredményességét segítheti rövid távon. Az Upstream szegmens így 2026-ban 1,64 milliárd dolláros EBITDA-t generálhat, ami több mint 40 százalékos növekedést jelentene 2025-höz képest. A magasabb energiaárak tehát láthatóan bőven ellensúlyozhatják az esetleges termelési fennakadásokat. Hosszabb távon viszont az energiaárak normalizálódása várható, amit az olajpiacokon látható backwardation jelenség (a spot áraknál alacsonyabb távoli határidős árak) is megerősít. 2026-ban a MOL napi kitermelése 95 ezer hordó olajegyenérték körül alakulhat, ami kissé meghaladja az előző évi szintet. Hosszabb távon, 2031-től pedig az Aphrodite mező földgáztermelésének beindulása érdemben növelheti a csoportszintű kitermelést.
A MOL még 2026. július 31-én jelentette be, hogy megvásárolja Shelltől a BG Cyprus Ltd. részvényeinek 100 százalékát. Ezzel a társaság egy viszonylag alacsony kockázatú földközi-tengeri fejlesztési projektbe lép be, a tranzakció a MOL jelenlegi szénhidrogénkészleteit és a napi kitermelését is megemelheti. A végleges beruházási döntésre várhatóan 2027-ben kerül sor, a 720 millió dolláros vételár pedig várhatóan nem egy összegben, hanem mérföldkövekhez kötötten kerül kifizetésre.
Downstream
A Downstream szegmens teljesítményét a többéves csúcsra emelkedő benzin- és dízel crack spreadek támogatják. Az AV3-as egység kiesése ugyan az elmúlt évben alacsonyabb feldolgozási volument eredményezett, de a MOL biztosítási térítést kap a kapcsolódó veszteségekre, valamint a negyedik negyedévben a javítások befejezése után már teljes kapacitással működhet a Dunai Finomító. A kedvező finomítói marzskörnyezet miatt a 2026-os Downstream CCS EBITDA 2,3 milliárd dollárt tehet ki, de a következő években is a korábban vártnál erősebb teljesítményre lehet számítani, igaz, 2027-től fokozatos normalizálódással lehet számolni a marzsok csökkenését követően.
Egyéb szegmensek
A Fogyasztói szolgáltatások szegmens eredményét a magas üzemanyagárak és a régiós üzemanyagár-korlátozások sem segítik, ezért 2026-ban a tavalyinál alacsonyabb EBITDA eredmény várható. Az első féléves eredmények alapján is látható, hogy a szegmens EBITDA eredménye dollárban számolva 9 százalékkal csökkent éves összevetésben. A Fogyasztói szolgáltatások szegmens 2026-os EBITDA-ja így 740 millió dollárt tehet ki, 2027-re viszont már 869 millió dollárra javulhat, míg hosszabb távon évi 4-5 százalékos EBITDA-növekedéssel lehet számolni.
A Gáz midstream szegmensben a következő években nem várható érdemi eredménynövekedés, az éves EBITDA várhatóan stabilan 250 millió dollár körül alakulhat. Emellett a Körforgásos gazdaság szegmens profitabilitásának folyamatos javulására lehet számítani, a szegmens 2025-ben 34 millió dolláros negatív EBITDA-val zárt, 2026-ra azonban az első féléves eredmények alapján 32 millió dolláros pozitív EBITDA-t várható.
Értékelés
A magyar kockázati felárak csökkenésével a modellben alkalmazott kockázatmentes hozam 2026-ra 5,5 százalékra csökkent, és a következő évekre további fokozatos hozamcsökkenést feltételez. Ennek eredményeként a számított WACC 2026-ban 9 százalék, míg 2030-ra 8,8 százalékra mérséklődik. A 2026 második féléve és 2030 közötti diszkontált szabad cash flow-k összege így 1903 milliárd forint, míg a terminálérték jelenértéke 3354 milliárd forint, ami 3970 milliárd forintos fair equity value-t eredményez. Az osztalékkifizetések várhatóan folytatódnak a következő években, a 2026-os üzleti év után várható egy részvényre eső osztalék összege 347 forint.
Mindezek alapján anyavállalatunk, a Patria Finance 12 havi intézményi célárát (ex-div) a korábbi 4000 forintról 5300 forintra emelte.
A szektor fundamentumainak javulásával az előretekintő értékeltségi mutatók csökkentek annak ellenére, hogy az energiaszektor részvényárfolyamai jelentősen emelkedtek az idén. Ez a MOL esetében is megfigyelhető: a több mint 70 százalékos idei teljesítményt követően nem forog prémium értékeltségen sem a szektortársakhoz, sem saját historikus értékeltségéhez képest. A MOL ezért továbbra is alulértékeltnek tekinthető a régiós energiaszektorban.
Kockázatok
Kockázatok is azonosíthatóak a MOL kapcsán, a finomítói marzsok vártnál gyorsabb normalizálódása például kedvezőtlenül érintené a Downstream szegmens jövőbeli teljesítményét. Az olajárak alakulása szintén jelentős kockázatot jelent. A közel-keleti konfliktus gyors deeszkalációja például az olajárak meredek csökkenéséhez vezethet, ami az Upstream szegmens teljesítményét befolyásolhatja negatív értelemben. A magyar kockázati felárak esetleges emelkedése pedig növelheti a tőkeköltséget, ami csökkentheti a jövőbeli cash flow-k jelenértékét.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.