A gyengébb nyári hónapokat követően új erőre kapott a Celestica árfolyama, és hamar visszatért az 50 és a 200 napos mozgóátlaga fölé. Az AI-beruházások lassulásával kapcsolatos félelmek is enyhülni látszanak, miközben a részvény értékeltsége is jelentősen mérséklődött a korábbi szintekhez képest. Fundamentális oldalon lenne még tér a növekedésre, így a befektetők a közelgő gyorsjelentési szezonban elsősorban a beruházási tervekkel kapcsolatos vállalati kommentárokra fókuszálhatnak.
Ugyan a nyári időszak alatt több AI-kapcsolt részvény teljesítménye is elmaradt a várttól, az utóbbi hetekben már a technológiai szektor is próbál újult lendületet gyűjteni. A piaci hangulatot többek között a mesterséges intelligenciával kapcsolatos hírek is mozgatják, ezért a közelgő gyorsjelentési szezonra is kiemelt figyelem hárulhat. A hangulatot javíthatta a Micron szerda esti gyorsjelentése is, amely a vártnál kedvezőbb számokat tartogatott.
Az AI-infrastruktúra egyik meghatározó szereplőjének számító Celestica is inkább gyengébb szereplésről tett tanúbizonyságot a nyári hónapok során, míg a napokban már kedvező fordulat rajzolódott ki a grafikonon. A korrekcióban az általános piaci bizonytalanság mellett a társaság 3 milliárd dolláros részvénykibocsátási terve is szerepet játszhatott. A befektetőknek így kulcsfontosságú kérdés lehet, hogy a bevont források felhasználása milyen mértékű hatékonyságjavulást és megtérülést eredményezhet a cég számára.
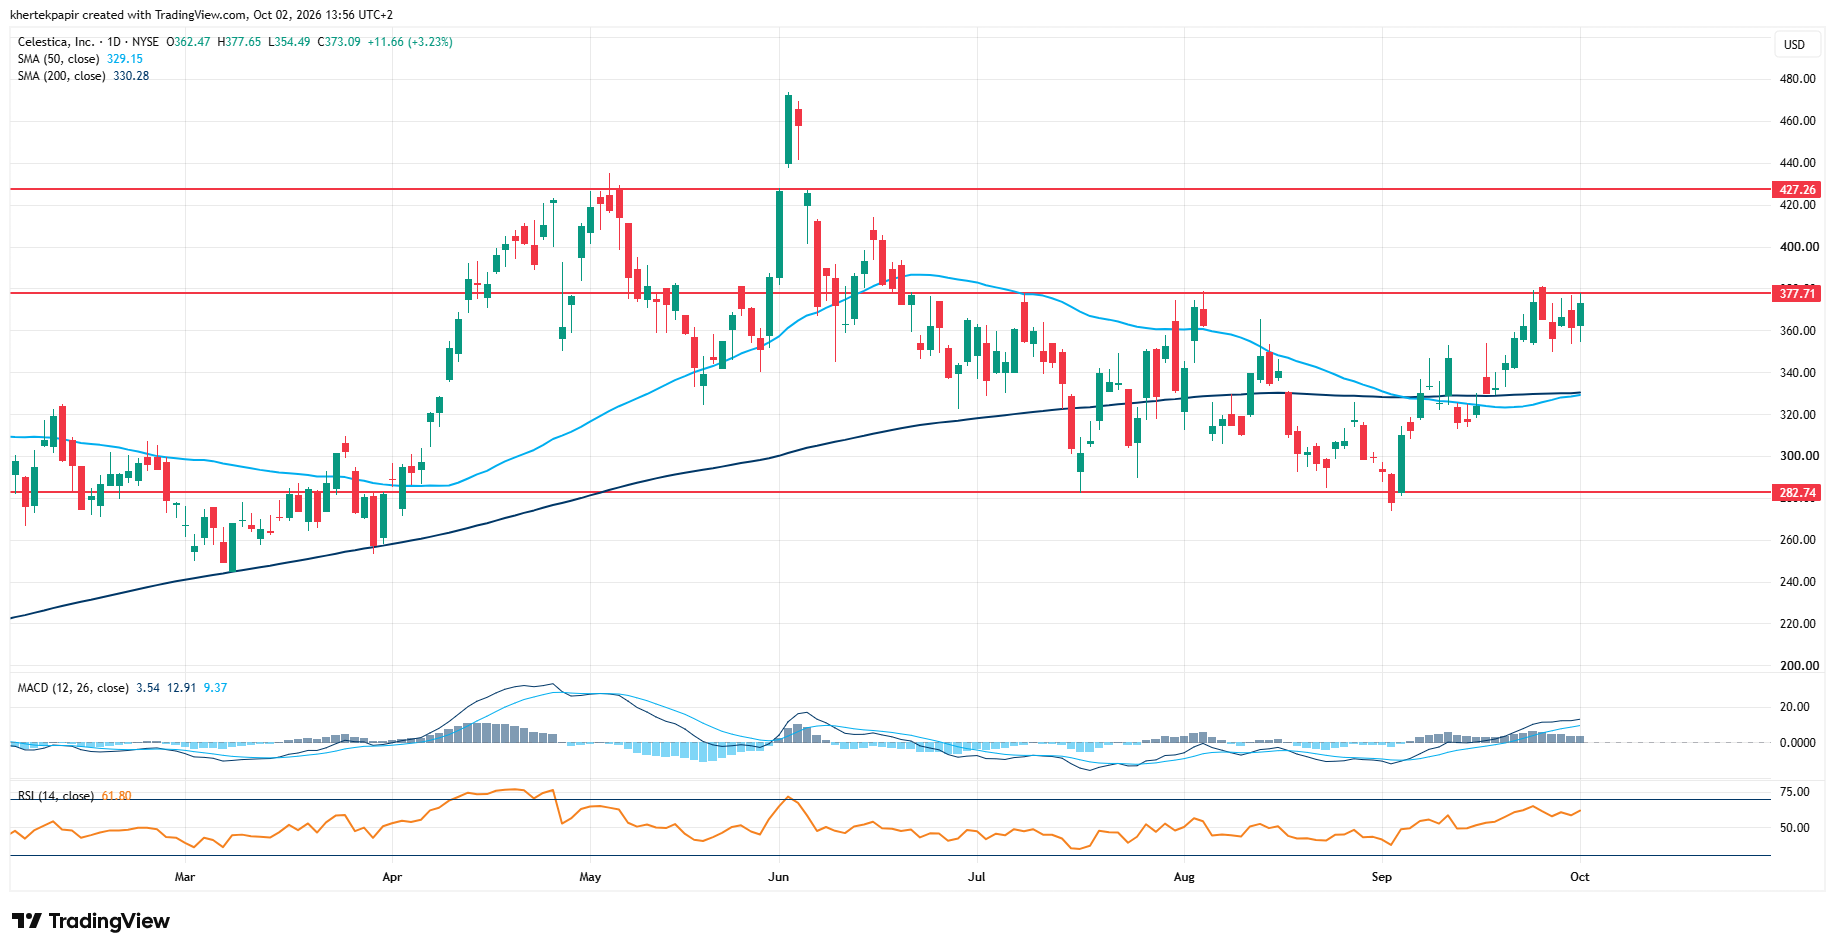
A részvény árfolyama egyébként hamar visszakerült az 50 és a 200 napos mozgóátlaga fölé, amely a technikai kép megítélésén is sokat javított. Ráadásul az elmúlt napokban kialakult pozitív momentumnak hála fontos ellenállási zónák közelébe érkezett meg a Celestica részvénye. A 377-380 dollár körüli zónán való átjutást követően vehetné célba a 427 dolláros szintet, valamint idővel akár a 470 dollár feletti történelmi csúcsot is megpróbálhatná elérni. Az indikátorok ugyan emelkedésnek indultak, de dinamikus kiugrás nem látható a grafikonokon, így az RSI értéke továbbra is a túlvettséget indikáló tartományok alatt helyezkedik el.
A Celestica napi grafikonja (2026. 10. 02. nyitás előtt)
Forrás: TradingView
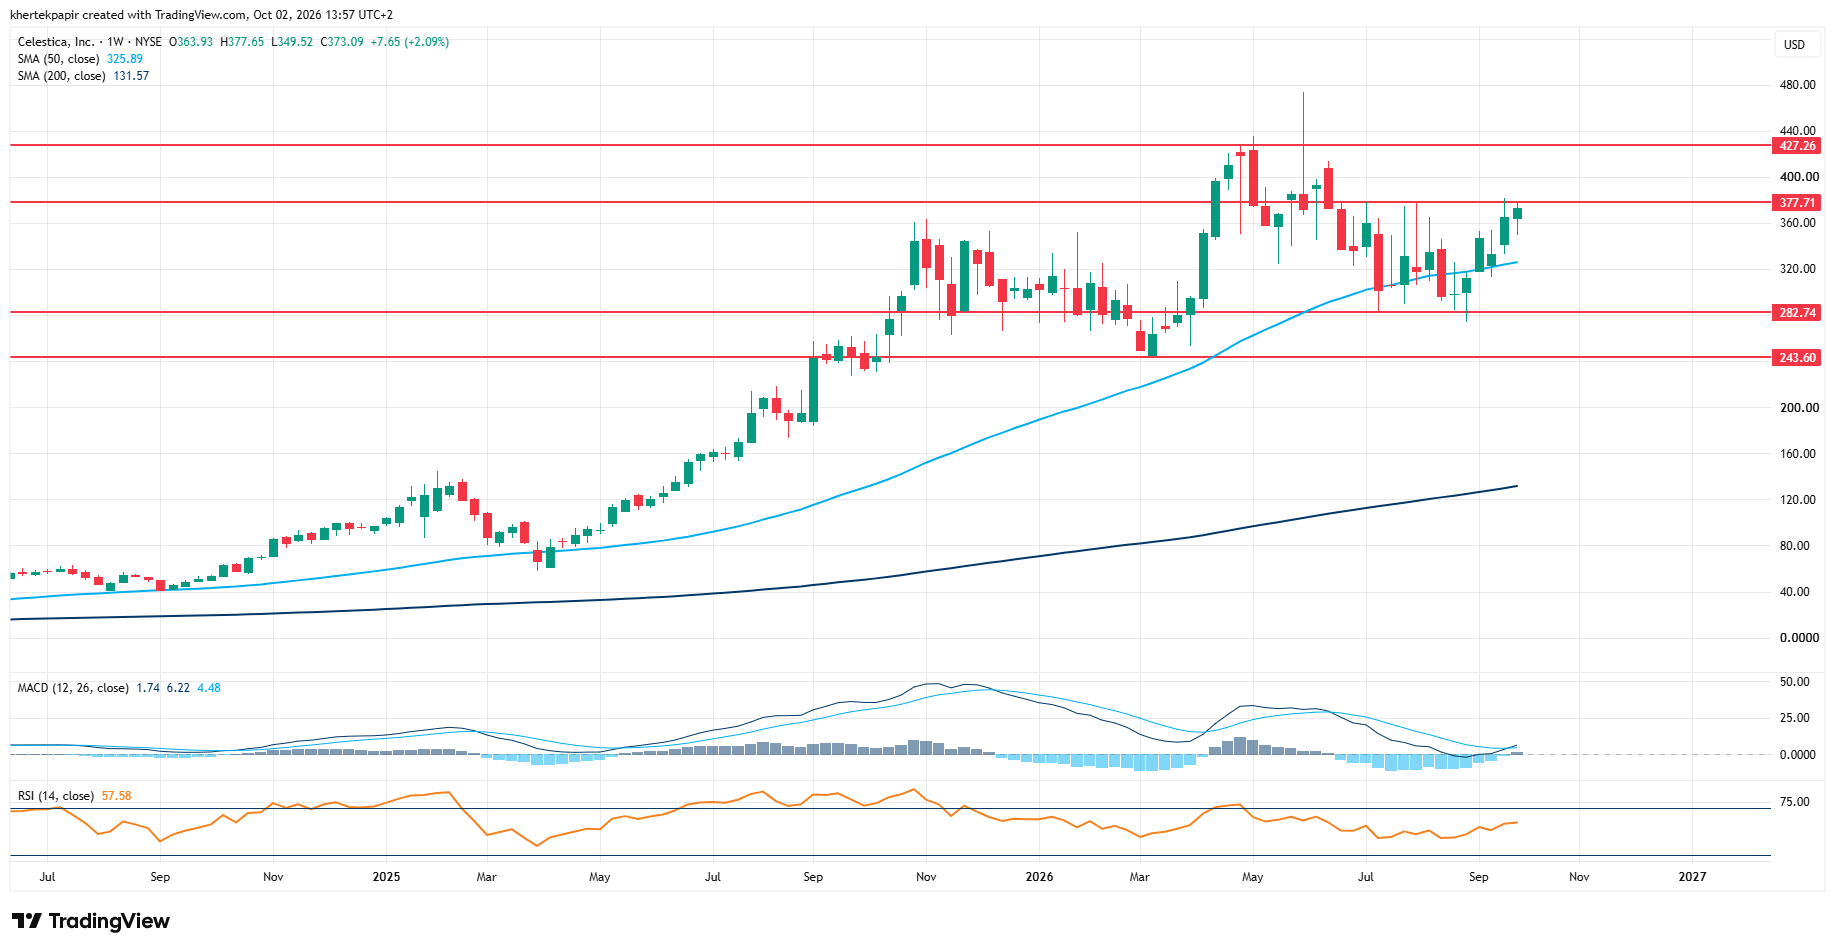
A heti grafikon is kedvező képet fest a részvényről, hiszen a korrekció során az 50 hetes mozgóátlagának környékére esett vissza az árfolyam, majd innen kezdett újból emelkedni. A 430 dollár környéki ellenállás itt is megfigyelhető, míg e felett csak rövidebb ideig tudott tartózkodni a részvény. Az indikátorok közül érdemes az MACD helyzetét kiemelni, hiszen a napokban vételi jelzést adott, amely egy támogató piaci környezet mellett további lendületet biztosíthatna.
A Celestica heti grafikonja (2026. 10. 02. nyitás előtt)
Forrás: TradingView
Az elmúlt években jelentős strukturális változásokon ment keresztül a cég, mivel az AI felfutása révén fontos stratégiai döntéseket kellett mérlegelnie a vezetőségnek. A korábban inkább elektronikai bérgyártóként működő cég idővel a nagyobb hozzáadott értékű, saját tervezésű hardvermegoldásokra kezdett fókuszálni. Ennek részeként az elmúlt években több nagyvállalattal is új partnerségi együttműködést alakított ki.
A stratégiaváltás jelei idővel a fundamentumok terén is visszaköszöntek, hiszen a korábbi években látott 20 százalék körüli éves bevételnövekedéshez képest a legutóbbi negyedévben már 62 százalékos bővülést ért el a társaság. A Bloomberg elemzői konszenzusának várakozása alapján pedig tovább gyorsulhat a növekedés, a harmadik negyedévben pedig már 70 százalék körüli éves bevételbővülést jósolnak.
Az AI beruházások folytatódása tehát tovább támogathatja a jövőbeli eredményjavulást, a közelgő gyorsjelentési szezon kapcsán pedig ismét a nagy hiperskálázó vállalatok beruházási terveikkel kapcsolatos kommentárokra figyelhetnek a befektetők. Rövid távon ugyanakkor már nagyobb mértékű növekedést árazhatott be a piac, az elemzői várakozások alapján ugyanis a következő negyedévekben újabb rekord profitokat érhet el a Celestica. A céget követő intézményi elemzők várakozása alapján a harmadik negyedévben 2,98 dolláros tisztított EPS elérésére van kilátás, amely látható növekedést jelentene a második negyedéves 2,54 dolláros eredményhez képest.
A növekedési kilátások fokozódása mellett a részvény nyári gyengélkedésének köszönhetően az egyéves előretekintő P/E ráta is jelentős mérséklődésen van túl. A korrekcióban szerepet játszhatott a korábban látott 30 feletti mutatószám, amely magas befektetői várakozásokat tükrözött. Azóta az értékeltség jelentősen mérséklődött, így a 21 körüli ráta a szélesebb technológiai szektorhoz képest sem jelez érdemi prémium árazást. A gyengébb részvénypiaci teljesítmény a célárak alakulását érdemben nem befolyásolta, így a 460 dollár körüli konszenzusos célár is jelentős felértékelődési potenciált jelez. A Bloomberg adatbázisában 27 vételi és 1 tartási ajánlás szerepel, amely szintén az optimista elemzői képet erősíti.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.