Félidős választások: Ahogy arra számítani lehetett, a Demokrata Párt elsöprő győzelmet aratott a Kongresszus alsóházában. Bár a végleges eredmények még nem érkeztek meg, a jelenlegi állás szerint már csak a győzelem mértéke lehet kérdéses. Az elmúlt hetekben a demokraták szenátusi győzelmének esélye is jelentősen emelkedett, és végül ebben a kamarában is fölényes győzelmet arattak. Az előzetes felméréseknek megfelelően tehát megvalósult a kék hullám, vagyis a demokraták mind a Képviselőházban, mind a Szenátusban többségbe kerültek.
Az amerikai határidős részvényindexek először kisebb mínuszba fordultak a demokrata győzelmet követően. Kezdetben a technológiai és az AI-hoz kapcsolódó részvények reagáltak érzékenyebben, ma reggelre azonban a Nasdaq 100 határidős indexének csökkenése 0,3 százalékra mérséklődött, ami nem tekinthető drasztikusnak. Az eredmény nem okozott hatalmas meglepetést, hiszen az elmúlt hetekben jelentősen megnőtt a demokraták győzelmének esélye, így a piac is egyre inkább számolt az esetleges kék hullámmal. Eközben a dollár kisebb gyengülésnek indult, és az amerikai kötvényhozamok is mérséklődtek, a tízéves referenciahozam ismét a 4,9 százalékos szintet közelíti.
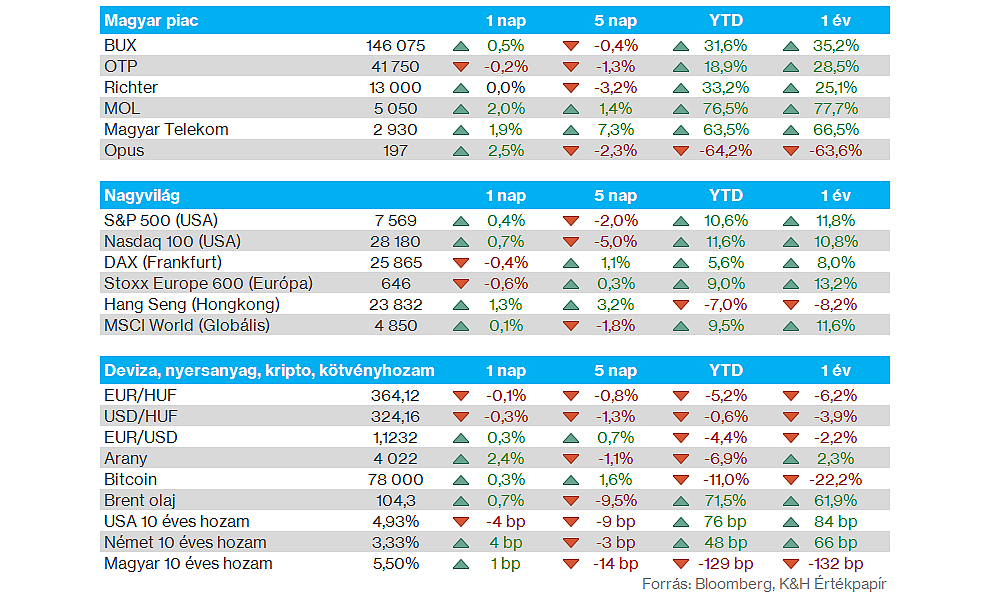
Nemzetközi piacok: Kisebb pluszt mutattak tegnap az amerikai tőzsdeindexek a félidős választásokat megelőzően, így kisebb javulás látható a hangulatban az előző napokat követően. A Nasdaq 100 ezzel kisebb felpattanást mutatott a 200 napos mozgóátlagáról, míg az S&P 500 végül 7500 pont felett zárt. Európában gyengébben szerepeltek a főbb indexek, ugyan markáns visszaesés nem bontakozott ki Európa-szerte, de érezhetően kivárás jellemezte tegnap a nemzetközi piacokat az amerikai választások előtt. Ma reggel nem látható érdemi elmozdulás a határidős indexekben, így az amerikai és európai piacokon is minimális mínuszok figyelhetők meg.
Szektorok: Vegyes képet mutattak tegnap a főbb szektorok az amerikai részvénypiacon, főleg az ipari cégek és a technológiai részvények szerepeltek jobban, de a kommunikációs szektor is erősebben teljesített. Közben lemaradó volt a nyersanyag-kapcsolt szektor, de az általános fogyasztás is gyengébb teljesítményt mutatott a félidős választások napján.
Magyar piac: Csökkent a volatilitás a magyar piacon az elmúlt időszakban, a BUX is csak 0,5 százalékkal emelkedett tegnap, miközben az 50 napos mozgóátlaga alatt maradt. A blue-chipek közül főleg a MOL emelhető ki, ami 5000 forint felett is járt tegnap, emellett pedig a Magyar Telekom tudott közel 1,9 százalékos emelkedést felmutatni, így először került 2900 forint fölé a részvény árfolyama. A Magyar Telekom egyébként ma, piaczárás után teszi közzé harmadik negyedéves gyorsjelentését.
Amerikai gazdaság: Fontos adatra figyelhetnek ma a befektetők az amerikai piacról, főleg az ADP lehet majd fókuszban, de a hét második felében is a munkaerőpiaci számok lehetnek izgalmasabbak. A várakozások alapján 67 ezer fős növekedés jöhet, ami csökkenést jelentene az előző havi 90 ezerhez képest, de vélhetően még a pénteki NFP-számokra is várhatnak a befektetők az adat értékelése kapcsán.
Európai gazdaság: Európából is fontosabb számokra lehet kilátás, az eurozóna inflációs adatait ugyanis ma délelőtt publikálják. A konszenzus várakozása szerint 4 százalék lehet az éves infláció mértéke októberben, ami így gyorsulna az előző havi 3,8 százalék után.
Devizapiacok: Nem voltak nagyobb mozgások tegnap az EURUSD kapcsán, az elmúlt 1 hónapban alapvetően 1,11-1,125 között mozgott az árfolyam, a korábban látott dollárerősödés így megállt. Az amerikai félidős választásokat követően ugyan gyengülésnek indult a dollár az euróval szemben, de markáns elmozdulás nem látható, így ma reggel 1,123 körül mozog az EURUSD. A forint számára ez a környezet inkább kedvezően értékelhető, így az EURHUF is 365 alá került tegnap, és ma reggel is valamivel a szint alatt mozog.
AMD: Tegnap esti gyorsjelentésében várakozáson felüli eredményeket közölt az AMD, így a részvény több mint 7 százalékos pluszba került a piaczárás utáni kereskedésben. A chipgyártó bevétele éves szinten 45 százalékkal 13,4 milliárd dollárra nőtt, miközben az adatközponti szegmens bevétele az AI-chipek iránti robusztus keresletnek köszönhetően közel megduplázódott. Emellett további pozitívumot jelentett, hogy a vezetőség a negyedik negyedévre 17 milliárd dollár körüli bevételt vár, ami szintén meghaladta az elemzői konszenzust.
Arista Networks: Kifejezetten erős harmadik negyedévet tudott zárni az Arista Networks, bevétel és profit soron is jóval felülmúlta az elemzői várakozásokat, így a zárást követő kereskedési szakaszban közel 9 százalékos pluszba került a részvény árfolyama. 3,66 milliárd dollár bevételt ért el a társaság, amely éves alapon 58,5 százalékos növekedésnek felel meg, ami a leggyorsabb ütemnek számít a részvény tőzsdei bevezetése óta. Ezzel együtt a következő negyedévre tett vezetőségi előrejelzés is kedvező képet fest, 3,9-4,0 milliárd dollár körüli bevétel elérését várják, szemben a konszenzus által jósolt 3,6 milliárdos árbevétellel. Továbbá megemelte a 2026-os évre vonatkozó eredmény-előrejelzését a menedzsment, a negyedik negyedév kapcsán 1,26-1,30 dollár körüli EPS elérését prognosztizálják, szemben a konszenzus 1,15 dolláros várakozásával.
BMW: Visszavágta idei profitelőrejelzését a BMW, a társaság immár -0,5 és +0,5 százalék közötti működési marzsot vár az autószegmensében, szemben a korábbi 1-3 százalékos előrejelzéssel. A negyedik negyedévben ugyanis magasabb átstrukturálási költségekre lehet számítani. Egyébként a harmadik negyedévben a várakozásoknak megfelelően 2,1 milliárd euróra csökkent a BMW adózás előtti profitja, ami 11 százalékkal alacsonyabb a tavalyi bázisnál. A kiemelten figyelt autószegmens működési marzsa 3,4 százalék volt a negyedév során, ami némileg erősebb lett a várt 3,1 százaléknál, de az éves romló dinamika a profitabilitásban is megfigyelhető, 2025 harmadik negyedévében még 5,2 százalékos marzsot tudott elérni az autógyártó.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.