Több főbb soron is felülmúlta a várakozásokat tegnap esti gyorsjelentésében az Apple, az iPhone-értékesítésekből származó bevétel is a vártnál kedvezőbben alakult. Az erős eredményeket ugyanakkor árnyalta a vezetőség profitelőrejelzése, ugyanis a vártnál kedvezőbb bevételi kilátások mellett a bruttó marzsra vonatkozó előrejelzés elmaradt a konszenzustól, elsősorban a magasabb memóriaköltségek profitabilitásra gyakorolt nyomása miatt.
Kiemelten várhatták a befektetők az Apple tegnapi gyorsjelentését, miután az elmúlt héten publikált Big Tech gyorsjelentések nem tudták pozitív irányba befolyásolni a részvénypiaci hangulatot, sőt a technológiai szektor körében inkább széles körű gyengülést eredményeztek. Különösen az AI-beruházások jövőbeli megtérülésével kapcsolatban erősödtek fel a befektetői aggodalmak a nagy felhőszolgáltató cégek körében (Google, Meta, Amazon és végül a Microsoft esetében is), az Apple kapcsán azonban ez kevésbé jelent közvetlen kockázatot, mivel a vállalat jóval kevésbé tőkeintenzív AI-stratégiát követ, így nem kényszerül a versenytársakhoz hasonló volumenű AI-beruházásokra.
Míg korábban az AI-stratégiája kapcsán lemaradóként árazta a piac az Apple részvényét, az utóbbi időszakban éppen az alacsonyabb tőkeigénye és erős készpénztermelése miatt is újra kedvezőbb lett a megítélése a befektetők körében, így kiemelt fókusz helyeződhetett a friss eredményekre. Ráadásul ez volt a szeptembertől regnáló új vezérigazgató, John Ternus első gyorsjelentése.
Felülmúlta a várakozásokat az Apple
Az Apple tegnap publikált eredményeit látva kijelenthető, hogy erős negyedéven van túl a vállalat, ugyanis a főbb sorokon többnyire felülmúlta a várakozásokat. Az Apple 114,48 milliárd dolláros negyedéves bevétele meghaladta a konszenzus által várt 113,5 milliárd dollárt és éves szinten 12 százalékos bővülési ütemnek felelt meg. Ezzel a korábbi negyedévhez viszonyítva mérséklődött a bevételnövekedés üteme.
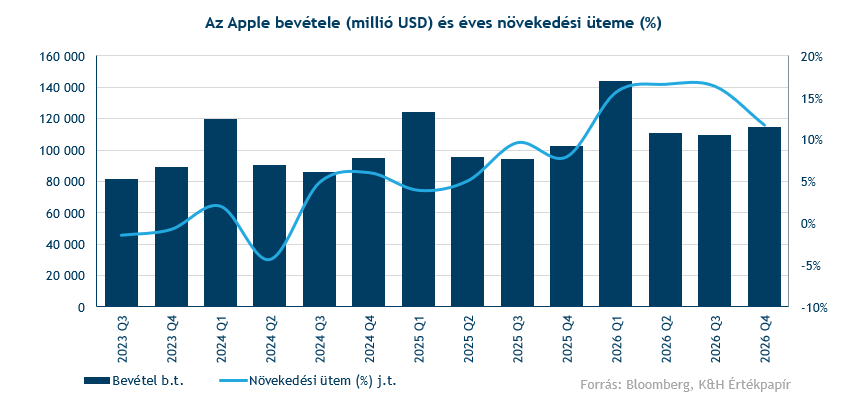
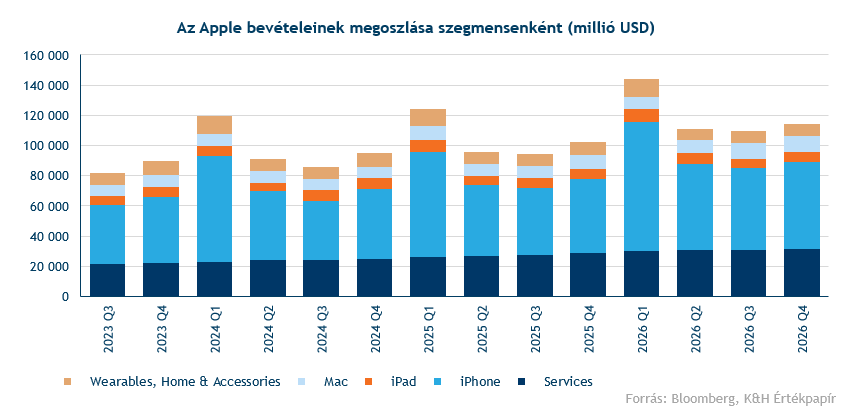
Az Apple dinamikus bővülését továbbra is főképp az iPhone-értékesítések adják, amelyek a vállalat legnagyobb bevételi forrását jelentik. A befektetők azért is várhatták a cég júliusi-szeptemberi eredményeit, mivel ez már részben tartalmazta a szeptemberi 100 dolláros áremelések hatását is. Ugyanakkor a szeptemberben bemutatott új telefonok közül az iPhone Duo nem szerepelt a negyedéves számokban, míg az iPhone 18 Pro-nak mindössze 8 napnyi értékesítése szerepelt benne.
Az iPhone-bevételek a szeptember végéig tartó negyedévben felülmúlták a várakozásokat, 57,6 milliárd dollárt tettek ki a várt 56,5 milliárd dollárral szemben. Emellett a kisebb bevételi forrásnak tekinthető többi termékcsoport közül a Mac értékesítések a vártnál kedvezőbben, míg az iPad értékesítések a vártnál gyengébben alakultak, a kiegészítőket és viselhető eszközöket tartalmazó üzletág bevétele pedig éves szinten 7,9 százalékkal csökkent. A magasabb profitabilitást biztosító szolgáltatási üzletág bevétele 9,8 százalékkal 31,6 milliárd dollárra nőtt, megfelelve az előzetes várakozásoknak, ugyanakkor a növekedés egyszámjegyűre lassult, ami kissé árnyalta az Apple friss eredményeit.
Az Apple teljesítményét vizsgálva eltérő eredmények érkeztek az egyes régiókat illetően. A belföldi piacot is lefedő amerikai szegmens a várakozásoknak megfelelően szerepelt, míg a kínai bevételek ugyan 21 százalékkal 17,5 milliárd dollárra emelkedtek, de elmaradtak a 18,75 milliárd dolláros elemzői várakozástól. Ezzel szemben Európában a 32 milliárd dolláros bevétel érdemben felülmúlta a 30,2 milliárdos konszenzust.
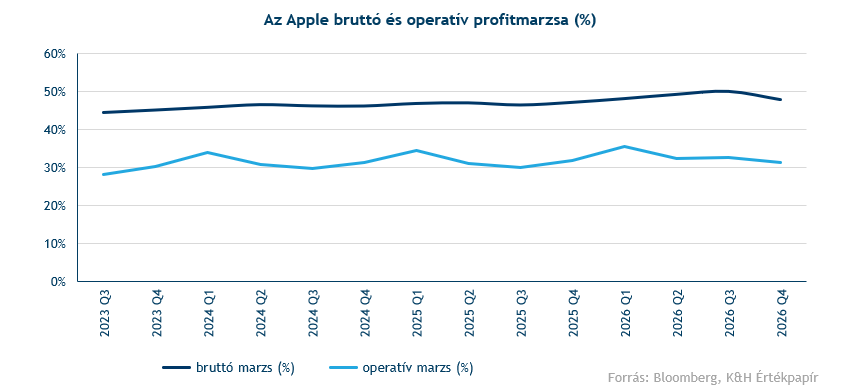
Az Apple kedvező eredményekelt közölt a profitabilitása kapcsán is, a piac által kiemelten figyelt bruttó marzs 47,9 százalékot ért el, miközben a konszenzus előzetesen 47,5 százalékkal számolt. Emellett a társaság EPS soron 2,1 dollárt ért el, amivel egyrészt felülmúlta a 2 dolláros várakozást és az egy évvel korábbi 1,85 dollárt is. Az Apple nyereségességének vártnál kedvezőbb alakulásához a vámvisszatérítések is hozzájárultak.
Az előrejelzések árnyalták a hangulatot
A gyorsjelentést követően a vezetőség a következő negyedévre vonatkozóan vegyes előrejelzéseket tett közzé. Az Apple menedzsmentje ugyanis a decemberi, ünnepi negyedévre 7-10 százalék közötti bevételnövekedést vár, ami kedvezőbb az elemzők 6,1 százalékos várakozásánál. A bruttó marzs ugyanakkor várhatóan 45-46 százalék között alakulhat elsősorban a magasabb memóriaköltségek és az új Siri AI-funkciókhoz kapcsolódó kiadások miatt, ami elmarad az elemzők által várt 47 százaléktól. A vezetőség emellett ellátási korlátokra is figyelmeztetett, amelyek nehezíthetik az Apple új termékei iránti kereslet teljes kiszolgálását.
Az Apple árfolyama így csökkenéssel indította a mai kereskedést, a befektetők ugyanis negatívan fogadták a romló marzs kilátásokat. Ugyanakkor látni kell, hogy az idei évben jelentős emelkedésen van túl az Apple részvénye, amelynek köszönhetően a befektetői várakozások is megnőttek a céggel szemben, amit a részvény historikusan magas, 35 körüli előretekintő P/E-rátája is jelez. Így a vártnál gyengébb marzs-előrejelzés már óvatosságot válthat ki a befektetők körében, különösen a jelenlegi mérsékeltebb piaci hangulatban.
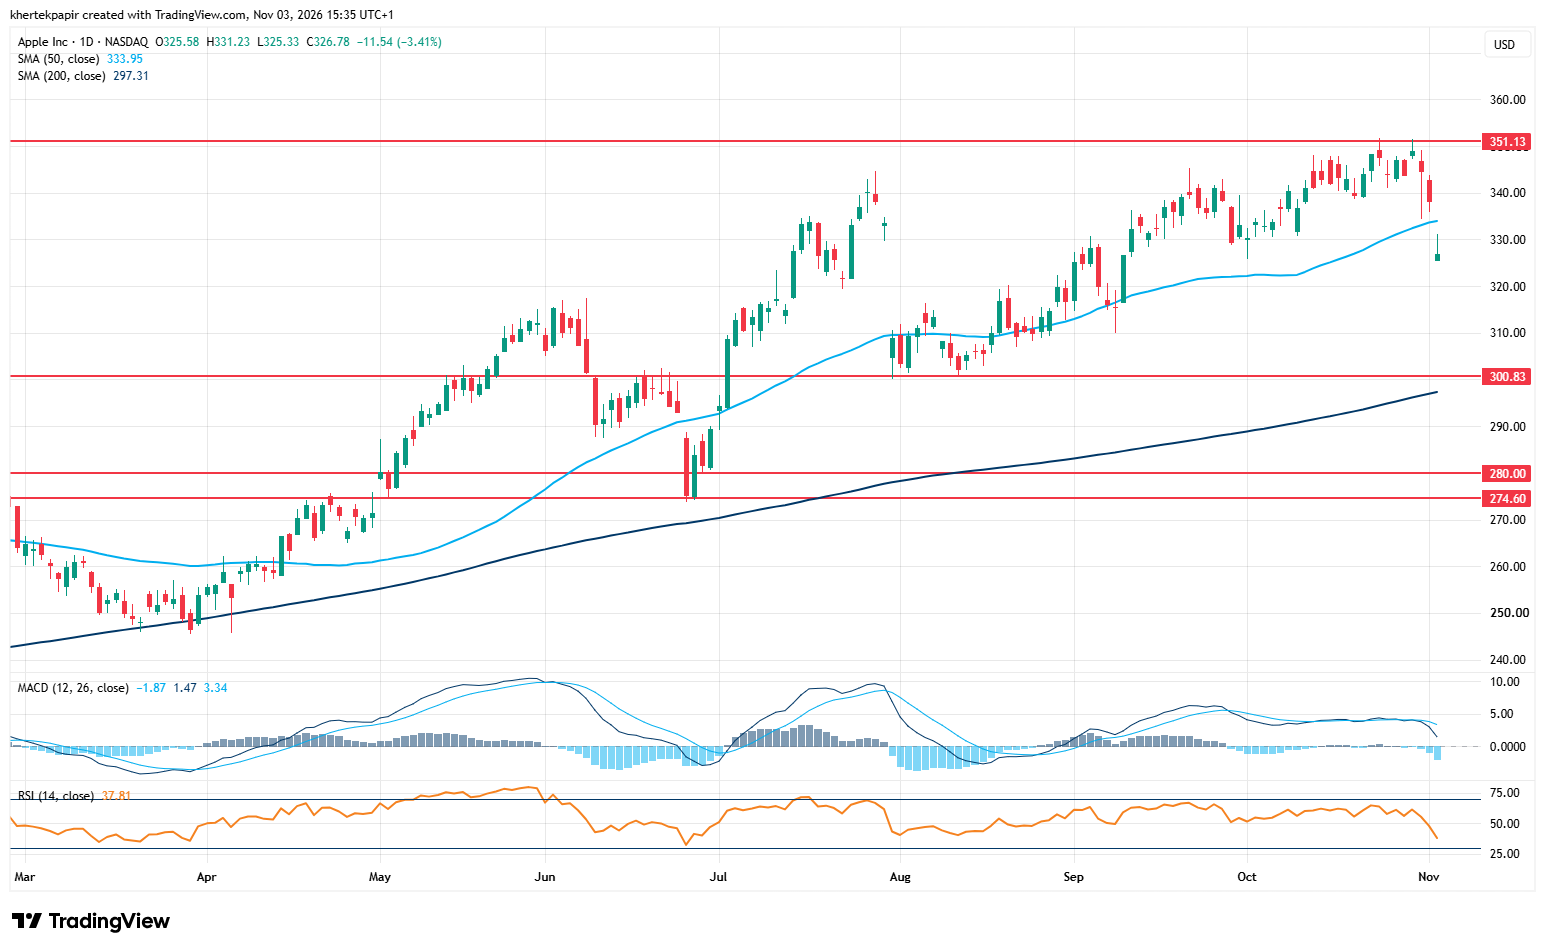
Az Apple az elmúlt hetekben még új történelmi csúcsot is döntött, ugyanakkor az árfolyama ma az 50 napos mozgóátlaga alatt nyithat, amely alatt legutoljára még június végén járt. Következő védelmet az árfolyam számára a lélektani 300 dolláros szint nyújthat, valamint a 200 napos mozgóátlag, amely idén március során erős támaszként szolgált. Ezzel szemben ellenállásként újra az 50 napos mozgóátlag áttörésével próbálkozhat majd az árfolyam, valamint a 351 dolláros szint azonosítható távolabbi ellenállásként.
Az Apple napi grafikonja (2026. 11. 03. 15:35)
Forrás: TradingView
Összességében pozitívumnak tekinthető az Apple vártnál erősebb bevételi dinamikája, ami a vezetőség várakozása szerint a következő negyedévben is folytatódhat. Ugyanakkor a gyorsjelentést árnyalta az emelkedő alkatrészköltségek marzsokra nehezedő várható nyomása, a szolgáltatási szegmens bevételnövekedésének lassulása és a kínai bevételek várakozásoktól való elmaradása. Ez magyarázhatja az érkező negatív piaci reakciót az Apple gyorsjelentésére, ugyanakkor érdemes lesz figyelni a részvény következő hetekben mutatott teljesítményét, hogy a mostani korrekció tartósabb gyengülés kezdetét jelzi-e, vagy az árfolyam ismét korábbi csúcsai felé tudja venni az irányt.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.