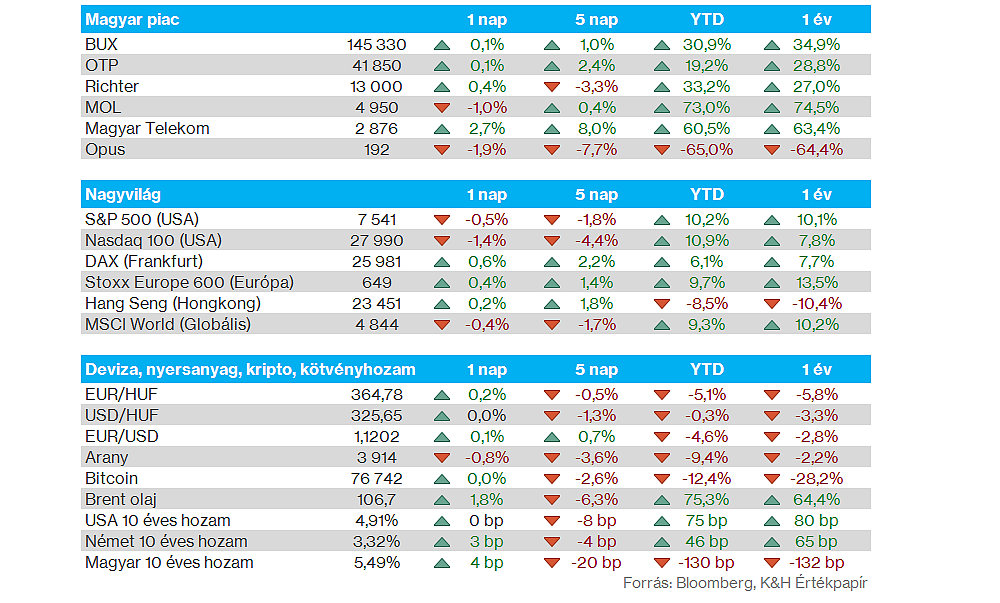
Nemzetközi piacok: Hiába kezdték emelkedéssel a tegnapi kereskedést az amerikai piacok, a nap végére elfogyott a lendület és a technológiai óriások nagyobb mínuszokba kerültek. Az olajpiacokon továbbra is nagy a bizonytalanság, miközben a befektetők az amerikai félidős választások előtt is kivárhatnak. Európában egyébként továbbra is kedvezőbb hangulat mutatkozott, így a múlt heti emelkedést követően tegnap is kisebb pluszok rajzolódtak ki, így a német DAX index is az 50 napos mozgóátlaga felett tudott maradni. A határidős indexek nem festenek pozitív képet, így gyengébb hangulatban indulhat a kereskedés Európában is.
Szektorok: Hiába teljesített pozitívan a szektorok többsége, a nagyobb kapitalizációval rendelkező technológiai vállalatok gyengélkedése húzta vissza az amerikai indexeket. Legjobban a ciklikus fogyasztási szektor teljesített, de az általános fogyasztási szektor is folytatni tudta az elmúlt hetek kiemelkedő teljesítményét. Nagyobb esést a technológiai, valamint az energiaszektor szenvedett el, utóbbi 4 százalékos mínuszba került az olajárak mérséklődését követően.
Magyar piac: Kisebb mozgást mutattak a hétfői kereskedésben a magyar blue chip részvények, a MOL mellett a Richter sem találta az erőt, de az OTP sem tudott markáns emelkedést elérni. Egyedül a Magyar Telekom részvénye tudott kitűnni, a telekomcég papírja immár a 2800 forintos szintet is átlépte, további csúcsokat jelölve ki a grafikonon. A magyar blue chipek közül éppen a Telekom teszi közzé először friss negyedéves számait, a társaság holnap piaczárás után publikálja harmadik negyedéves jelentését.
Energia: Érdemi korrekció zajlott le tegnap az energiapiacokon, az olajárak 6-8 százalékkal csökkentek, miközben az európai gázárak is visszaesést mutattak. Ma reggel azonban ismét emelkedésnek indultak az energiaárak, így hiába erősödtek tegnap a deeszkalációs várakozások, ma reggelre negatív hírek érkeztek a konfliktus kapcsán. A Brent 107 dollár környékén jár ma reggel, míg a WTI is 98-99 dolláros szinteken mozog.
Devizapiacok: Erősödéssel indította a hetet a forint, az EURHUF árfolyama így 366 közeléből 364-re csökkent vissza hétfőn. Ezzel együtt továbbra is a 360-368 közötti sávban mozog az EURHUF árfolyama, amiből július közepe óta nem szakadt el tartósan. A dollár mindeközben inkább gyengült tegnap az euróval szemben, de az EURUSD így is tartósan 1,12 közelében mozog.
Kötvényhozamok: Az október eleji csúcsokat követően csökkenésnek indultak az amerikai kötvényhozamok, így a 10 éves referenciahozam 5,3 százalék feletti szintekről tért vissza a 4,9 százalékos zónába, de a 30 éves hozam esetében is hasonló mozgás rajzolódik ki. Európában is inkább hozamcsökkenés bontakozott ki az elmúlt hetekben, a német 10 éves kötvényhozam esetében már 35 bázispontos visszaesés látható a szeptember végi csúcsokhoz képest.
Marvell: Tegnap bejelentette a Marvell, hogy egy 115 milliárd dolláros, teljes egészében részvényekkel finanszírozott tranzakció keretében felvásárolja a Lumentum Holdings-ot. A tranzakcióval a Marvell az AI-adatközpontokban használt nagy sebességű optikai alkatrészek piacán erősítené meg a pozícióját, amelyen legfőbb versenytársának a Broadcom számít. Az ajánlat közel 24 százalékos prémiumot jelent a Lumentum október 28-i, a felvásárlási híreket megelőző záróárához képest, az ügylet lezárása pedig 2028 első felében várható. Ugyanakkor negatív piaci reakció érkezett tegnap a bejelentésre, így a Marvell árfolyama közel 13 százalékos mínuszban, míg a Lumentum részvénye 18 százalék feletti mínuszban zárt.
Oracle: Több mint 8 százalékot gyengült hétfőn az Oracle árfolyama, miután a társaság egy új, 20 milliárd dollár összértékű tőkebevonást jelentett be. A felhőszolgáltató 10 milliárdnyi összegben új kötvénysorozatokat tervez kibocsátani, emellett 10 milliárdnyi új részvényt is kibocsátanak. A bevont forrást pedig további tőkeberuházásokra, adósság visszafizetésére, valamint részvényesi juttatásokra fordítaná a társaság. A bejelentést követően nagyobb mínuszban zárt az Oracle részvénye, ami egyébként múlt szerdán még 10 százalékot tudott emelkedni a kedvező 2029-es szabad cash flow előrejelzésre reagálva.
Apple: A vártnál erősebb negyedéves eredményeket publikált az Apple tegnap esti jelentésében, így bevétel és EPS soron is felülmúlta a konszenzus várakozásait. A társaság 12 százalékos bevételnövekedést ért el az elmúlt negyedévben, miközben az iPhone-értékesítések is a vártnál kedvezőbben alakultak. Az Apple részvénye ugyanakkor mégis pár százalékos mínuszba fordult a piaczárás utáni kereskedésben, mivel a dráguló memóriachipek miatt a vállalat a vártnál gyengébb bruttó marzsot jelzett előre a következő negyedévre.
Palantir: Hiába teljesített a vártnál jobban a Palantir a harmadik negyedévében, a gyenge piaci hangulat közepette mínuszba került a részvény árfolyama a zárást követő kereskedési szakaszban. Az árbevétel meghaladta a 2,3 milliárd dollárt, így közel duplájára emelkedett a tavalyi értékhez képest, míg profitsoron még dinamikusabb növekedés rajzolódott ki. A negatív piaci reakció így nem az erős fundamentumoknak szólhatott, inkább kérdéses lehet a befektetők számára, hogy mennyire fenntartható ez az ütemű növekedés, valamint a technológiai szektor körüli hangulatromlás sem segített.
Anthropic: Tegnap tette közzé a frissített IPO-prospektusát az Anthropic, amiből kiderült, hogy a társaság harmadik negyedéves bevétele 17 milliárd dollárt tett ki. Ez éves viszonylatban 12-szeres növekedést jelent, míg a második negyedéves 11,6 milliárd dollárnál 47 százalékkal magasabb. Ez ugyan lassulást jelent a második negyedévben felmutatott 100 százalék feletti negyedéves növekedési ütemnél, de még így is erős a növekedési dinamika. A bevételek mellett az Anthropic költségei is megugrottak a harmadik negyedévben, az operatív költség majdnem háromszorosára emelkedett a tavalyi szinthez képest, míg nettó profitsoron 23,3 milliárd dolláros veszteséget realizált a negyedévben a cég.
Lufthansa: Lecsökkentette idei működési profitvárakozását a Lufthansa, a légitársaság 2 milliárd euró helyett immár 1,7 milliárddal számol a 2026-os évre. A magasabb üzemanyagköltségek láthatóan rontják a légiipari szereplők profitabilitását, ebben a Lufthansa sem jelent kivételt. A harmadik negyedévet egyébként 1,4 milliárd eurós működési profittal zárta a cég, ami éppen felülmúlta az 1,37 milliárd eurós elemzői várakozást.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.