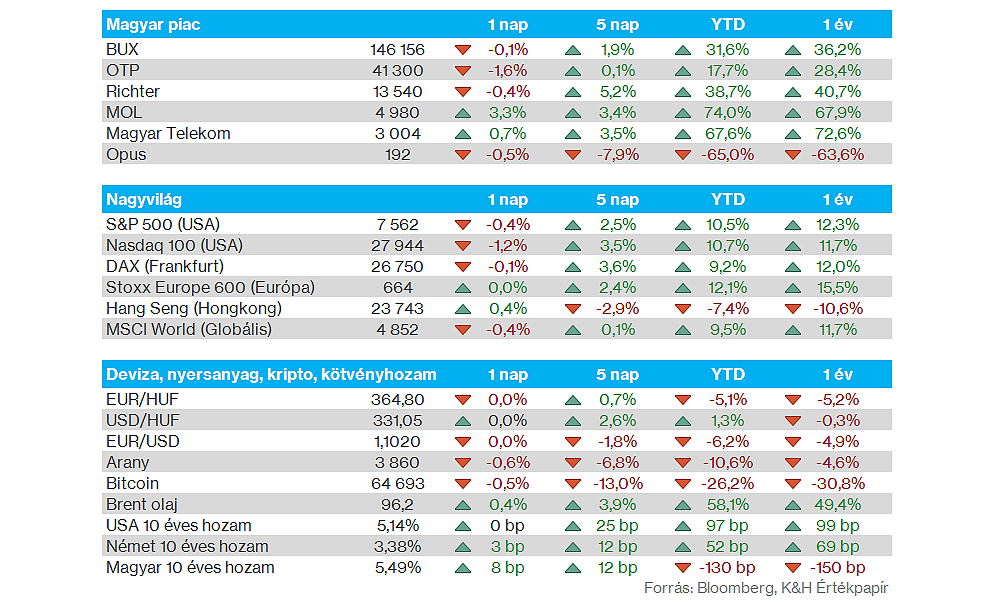
Nemzetközi piacok: Pénteken sem mutattak erős teljesítményt a főbb indexek, ezzel a hét második felében elromlott a hangulat. Az S&P 500 és a Nasdaq 100 végül mínuszokat mutatott, utóbbi több mint 1 százalékos gyengülésével pedig a 200 napos mozgóátlaga alá került. Bár a pénteki amerikai termelői árindex a vártnál alacsonyabb értéket mutatott, éves szinten még így is 6,5 százalékos emelkedés látható, ami az inflációs félelmek csökkenésében sem segít. Az európai piacok ehhez képest ellenállóbbak voltak pénteken, de lendületbe nem tudtak kerülni, inkább oldalazás mutatkozott, míg az ázsiai tőzsdék gyengébben szerepelnek ma reggel. A befektetők a héten kiemelt figyelmet fordíthatnak az Nvidia holnap esti negyedéves gyorsjelentésére, valamint a Jensen Huang körüli események is fókuszban maradhatnak. Az amerikai határidős indexek továbbra is mínuszban állnak, miközben az európai piacokon inkább iránykeresés jelei mutatkoznak hétfő reggel.
Szektorok: A technológiai szektor alulteljesítése jellemezte az amerikai részvénypiacot pénteken, ezen kívül inkább vegyes mozgások voltak láthatók a szektorok között. Főleg a defenzívebb szektorok szerepeltek jobban, valamint az energiaszektor mutatott még erőt, de kiemelkedően pozitív teljesítményeket nem igazán lehetett látni a piacokon.
Magyar piac: Stagnálással zárta a pénteki kereskedést a BUX index, így végül nem tudott az 50 napos mozgóátlaga felett zárni. A blue chipek közül a MOL tudott kiemelkedni pénteken, az olajipari cég ismét 5000 forint környékén zárt 3 százalékos emelkedését követően, miközben az európai olajcégek is jó formában voltak. A Magyar Telekom is tovább tudott emelkedni, így először zárt 3000 forint felett a telekomcég részvénye. A Richter és az OTP már gyengébben teljesített, de a Richter így is csúcsai közelében mozog.
Kína: A vártnál gyengébben alakult a kínai ipari termelési adat októberben, ami szintén negatív hatással lehetett az ázsiai piacok mai teljesítményére. Októberben így évi 4,8 százalékos növekedést mutatott a kínai ipari termelés, elmaradva a konszenzus 5,3 százalékos várakozásától, illetve jelentős lassulás látható a szeptemberi 5,5 százalékos növekedéshez képest. Emellett a kiskereskedelmi forgalom is gyengébben alakult a 0,8 százalékos várakozásnál, végül csupán 0,4 százalékos éves növekedés volt látható októberben.
Kötvényhozamok: Ismét nagyobb ugrást mutattak az előző héten a fejlett kötvénypiaci hozamok, nagyjából 30-40 bázispontos emelkedés valósult meg. A szeptember végétől kezdődő hozamcsökkenés így jelentősen visszafordult, sőt, az amerikai 2 éves hozam már csak pár bázispontra van az akkori 4,9 százalék feletti szintekhez képest.
Devizapiacok: 1,10 körül áll ma reggel az EURUSD árfolyama, a múlt héten jelentős dollárerősödés valósult meg, aminek hatására már több mint másfél éves mélyponton jár az EURUSD. A Fed kamatemelésével kapcsolatos várakozások tovább erősödtek, a piaci árazások alapján a decemberi ülés során már nagy eséllyel jöhet 25 bázispontos emelés, de az 50 bázispontos emelés sincs kizárva ez alapján. Az EURHUF közben stabilitást mutat, ma reggel is 365 közelében mozog az árfolyam.
Nemesfémek: A dollár további erősödését követően tovább gyengültek a nemesfémek, az arany árfolyama ma reggel már 3850 dollár környékén mozog, egyre inkább távolodva a 4000 dolláros szinttől. Az ezüst szintén nem remekel az utóbbi napokban, sőt, még az aranynál is markánsabb lefordulást mutat a nemesfém árfolyama, 1 éves mélypontokra süllyedve.
SpaceX: A hétvégén sikeresen teljesítette eddigi leghosszabb, több mint 22 órás tesztrepülését a SpaceX Starship rakétája. A küldetés során több mint 14-szer kerülte meg a Földet, 26 műholdat állított pályára, majd visszatért a texasi kilövő állomásra. A küldetés fontos mérföldkő volt a teljesen újrahasználható rakétarendszer fejlesztésében, bár a Super Heavy gyorsítórakéta visszatérése nem sikerült.
Heti gyorsjelentések: A harmadik negyedéves gyorsjelentési szezon már a végéhez közeledik, azonban a héten is várható még néhány fontosabb gyorsjelentés. A legfontosabb egyértelműen az Nvidia lehet, ahol a befektetők kiemelten várhatják majd a negyedéves számokat és a vezetői kommentárokat. A fontosabb heti gyorsjelentések itt érhetőek el.
Heti makroadatok: A jelentések mellett nem lesz a legsűrűbb a makronaptár sem, de néhány fontosabb adat azért érkezhet. Főleg az ipari termelés lehet majd fontos a főbb régiókból, de emellett az amerikai kiskereskedelem októberi adata is érkezik majd. Itthon főleg az MNB kamatdöntése lehet érdekes holnap, de az elemzői konszenzus nem számol változással. A főbb makroadatokat ezen az oldalon gyűjtöttük össze.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.