A jól sikerült harmadik negyedéves gyorsjelentése ellenére sem tudott nagy lendületet venni a napokban az RWE részvénye, így az elmúlt hónapokban látott oldalazást folytatja az árfolyam. A kedvező környezetnek köszönhetően erős negyedéven van túl a német áramtermelő vállalat, miközben a folyamatos kapacitásbővítés biztosíthatja a jövőbeli növekedését is.
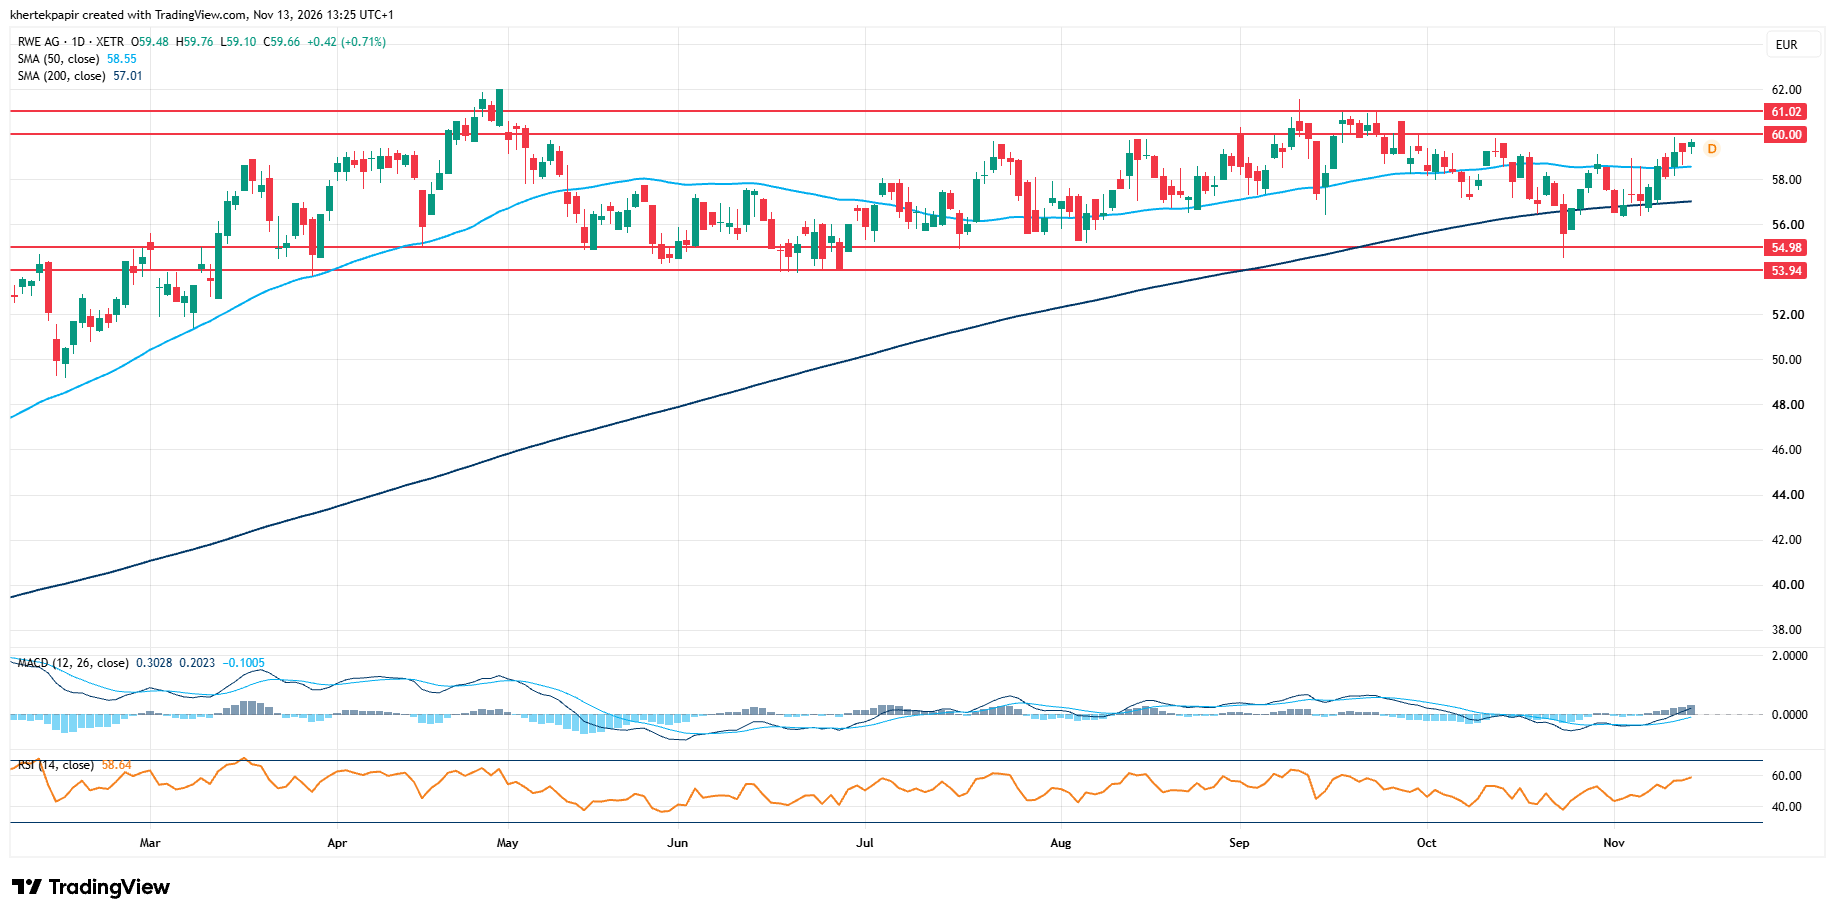
Ellenállónak bizonyult az elmúlt hónapok turbulens piaci környezetében is az RWE részvénye, kereskedési ötletünk így a június eleji megfogalmazás óta kisebb pluszban tartózkodik. Nagy kilengések nem rajzolódtak ki a grafikonon, így az 50, illetve 200 napos mozgóátlagának környékén ragadt az árfolyam. Emellett az alacsonyabb béta mutatóval rendelkező részvény a jövőben is nagyobb ellenállóságot mutathat egy gyengébb, volatilisebb piaci környezetben.
Közeli ellenállásként változatlanul a 60 eurós szint emelhető ki, míg feljebb a 61-62 euró közötti tartomány szolgálhat akadályként. Az elmúlt hetek során a lokális mélypontjait 54-55 euró közötti szinteken jelölte ki a részvény, így ez a zóna támaszként üzemelhet, miközben a mozgóátlagok is támogathatják a részvény mozgását.
Az RWE napi grafikonja (2026. 11. 13. 13:10)
Forrás: TradingView
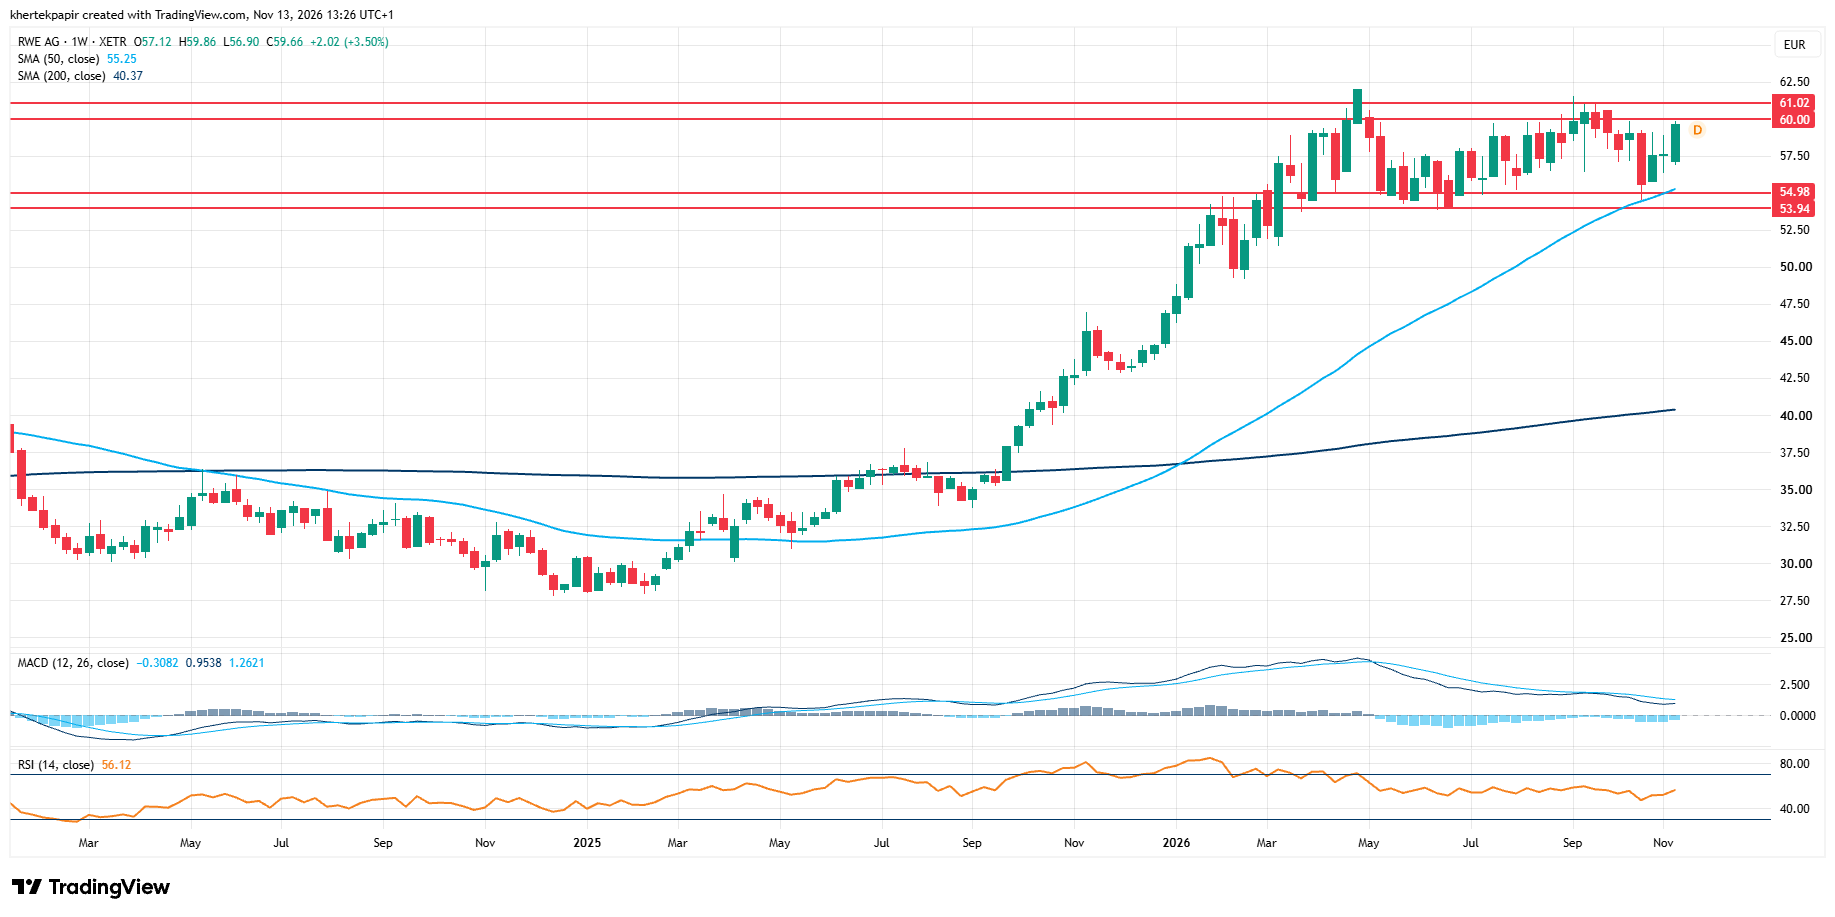
Az év első felében látott emelkedést követően kissé elfogyott az RWE lendülete, habár érdemi korrekció nem alakult ki, inkább oldalazás vette kezdetét a nyári hónapok során. Időközben az 50 hetes mozgóátlagát is érintette az árfolyam, miközben a technikai indikátorok is semleges zónákba tértek vissza, így jelenleg túlvettség jelei sem figyelhetők meg a grafikonon.
Az RWE heti grafikonja (2026. 11. 13. 13:11)
Forrás: TradingView
A céget követő intézményi elemzők körében egyébként optimizmus uralkodik, legalábbis a javuló kilátások és emelkedő célárak erről árulkodnak. A Bloomberg adatbázisában 69 eurós konszenzusos célár rajzolódik ki, többségében vételi ajánlással párosulva. A fundamentumok javulása várhatóan a következő években is folytatódhat, ezzel együtt a részvény értékeltségi mutatói is mérséklődtek valamelyest, bár a 17 körüli egyéves előretekintő P/E ráta továbbra sem számít alacsonynak.
A támogató környezet segített a növekedésben
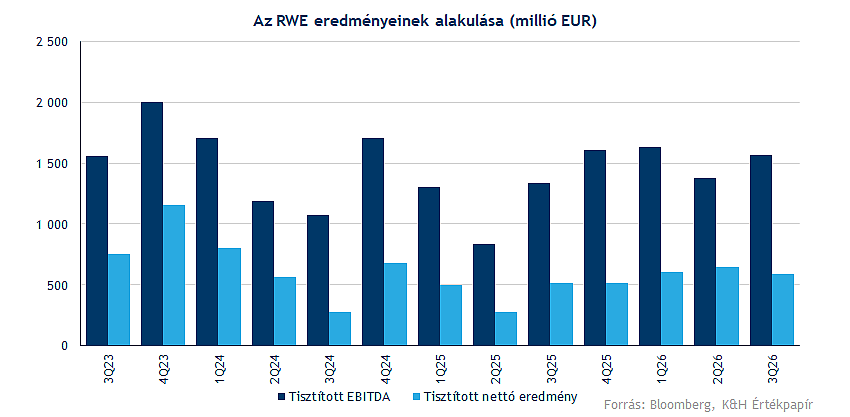
A vállalat legfrissebb gyorsjelentése kapcsán kiemelte, hogy a kedvező európai szélviszonyok, az új üzembe helyezett kapacitások és az Amprion várakozáson felüli teljesítménye is támogatta a cégcsoport növekedését. Emellett a korábbi éves céljait is megerősítette a vezetőség, ami a jövőbeli osztalékemelést is biztosíthatja. A fontosabb megállapítások a gyorsjelentés kapcsán az alábbiak:
- A tisztított EBITDA 35 százalékos növekedést követően 4,6 milliárd euróra emelkedett az első kilenc hónap során.
- A kilenc havi tisztított EPS 2,52 dollárra emelkedett, amely az előző év azonos időszakához képest 42 százalékos javulásnak felel meg.
- A kapacitásbővítés tovább folytatódhat, jelenleg 13,5 GW kapacitás áll kiépítés alatt.
- A nettó adósság a negyedév végén 17 milliárd euró volt, amely a várakozások alapján tovább csökkenhet, a menedzsment célja a nettó adósságrátát az éves EBITDA háromszorosa alatt tartani.
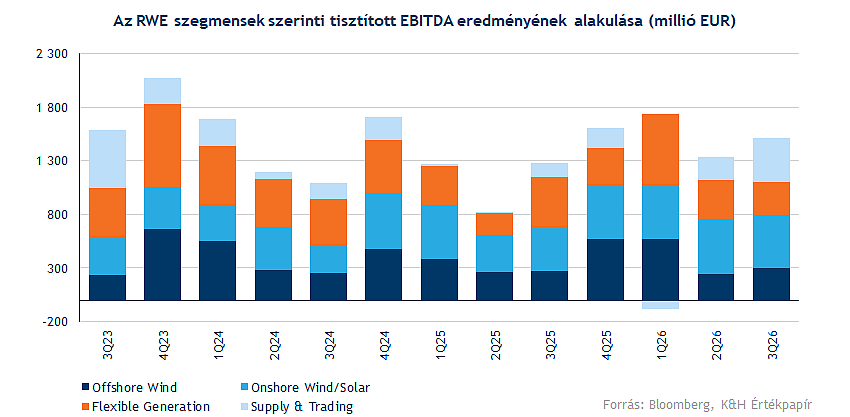
Minden szegmensben erősödés mutatkozott az első kilenc hónap során a tavalyi bázis szintekhez képest, a legnagyobb EBITDA hozzájárulás a szárazföldi (onshore) szél/napenergia szegmenshez kapcsolódott, ahol közel 1,5 milliárd euró eredmény bontakozott ki. Ezzel együtt a tengeri (offshore) szélenergia is jól teljesített, a szegmens EBITDA eredménye 1,11 milliárd euróra nőtt a tavalyi 0,92 milliárdról. Elsősorban a kedvező szélviszonyok támogatták a növekedést, de az új vagy még épülő szélfarmok is hozzájárultak a növekedéshez.
A flexible generation üzletágban közel 25 százalékos profitnövekedés mutatkozott, köszönhetően a magasabb brit marzsoknak és kapacitásdíjaknak. Emellett több kedvező, egyszeri tétel is szerepet játszott a nagyobb mértékű növekedésben. A kereskedési üzletág az idei gyengébb kezdést követően jelentős javuláson ment keresztül. A harmadik negyedév során már 543 millió euró EBITDA-termelést ért el, szemben a tavalyi 150 milliós eredménnyel.
A termelőkapacitás bővítése maradhat fókuszban
A 2026-os előrejelzésein nem változtatott már a menedzsment az erős harmadik negyedéves eredmények ellenére sem. A korrigált EBITDA 5,75-6,35 milliárd euró között alakulhat, míg tisztított nettó profit 1,95-2,45 milliárd közé várható. Az erős első kilenc hónap eredményeként már 1,85 milliárd eurónyi nettó profitot realizált a társaság, így akár az előrejelzés felső sávjának elérésére is lehetőség adódhat.
Továbbra is növekvő villamos-energia igény mutatkozik globális szinten is, ennek fényében az RWE is folyamatos kapacitásbővítéséket eszközöl, amely a hosszabb távú növekedési kilátásokat biztosíthatja. A kilengő kereskedési bevételek ugyan rövid távon kedvezően hathatnak a cégcsoport eredménytermelésére, de a fókusz a szél és a napenergia folyamatos fejlesztésén maradhat.
*A grafikonok 15 perccel késleltetett adatokat mutatnak a charton szereplő rögzítési időponthoz képest, a grafikonok állapota a chart felett jelzett időpontban érvényes.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.