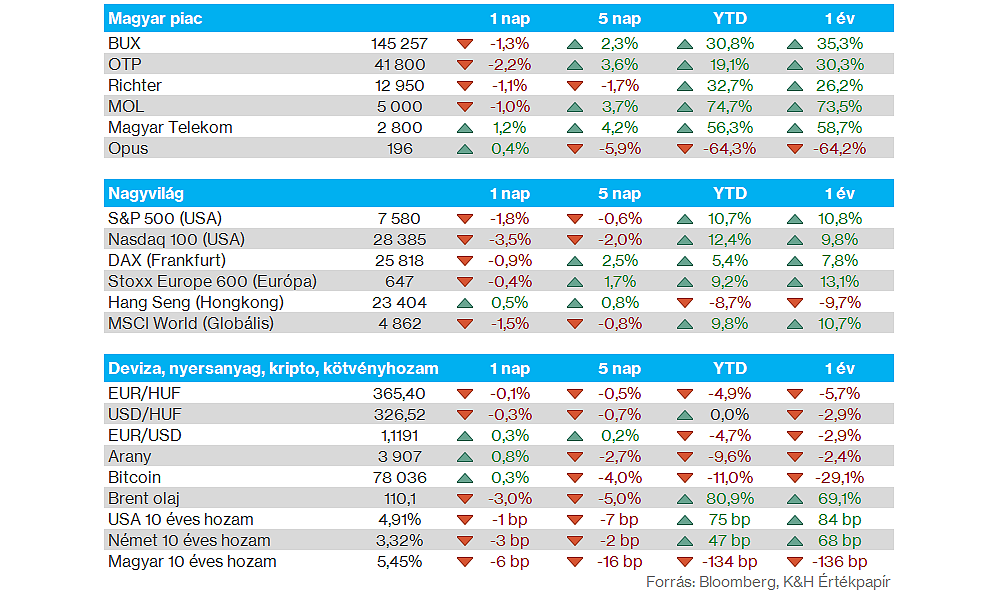
Nemzetközi piacok: Gyenge teljesítménnyel zárták a hetet az amerikai tőzsdeindexek, az S&P 500 többhetes mélypontra került, míg a Nasdaq 100 augusztus eleji szintjeire került vissza. Ráadásul pénteken markáns visszaesést szenvedtek el az amerikai tőzsdeindexek, így a technológiai szektor alulteljesítése következtében a Nasdaq 100 közel 3,5 százalékos mínuszban zárt. Az előző héten érkező makroadatok, kamatdöntések és nagyvállalati gyorsjelentések tehát nem tudták pozitív irányba befolyásolni a hangulatot, miközben az európai piacok relatíve jobban teljesítettek, igaz, pénteken már a DAX is kisebb visszaesést mutatott fel. Az Egyesült Államokban a héten a félidős választások eredményeire is figyelhetnek a befektetők, emellett több nagyvállalat gyorsjelentése is tartogathat még izgalmakat. A múlt heti gyenge teljesítményt követően a határidős indexek kisebb emelkedést jeleznek az amerikai piacok kapcsán, míg Európában nagy mozgás nem rajzolódott egyelőre ki.
A hétvégén az Egyesült Államokban is átálltak a téli időszámításra, így a héten magyar idő szerint már a megszokott időpontban nyitnak (15:30) és zárnak (22:00) az amerikai tőzsdék.
Szektorok: Folytatódott az alulteljesítés a technológiai szektorban, több mint 4 százalékot gyengült a szektor végül pénteken, de az ipari cégek sem mutattak túlzottan nagy erőt. A Nasdaq 100 alulteljesítése is magyarázható ezekkel a folyamatokkal, miközben főleg a defenzívebb szektorok szerepelnek jobban, így rotáció figyelhető meg az amerikai részvénypiacon. Miközben a chipgyártók és a hardveres cégek jelentősen gyengültek, addig a telekomcégek, a gyógyszergyártók, vagy éppen az általános fogyasztás kimondottan jó napot zárt pénteken.
Magyar piac: Korrekciót mutatott a BUX index pénteken, az index árfolyama így az 50 napos mozgóátlaga alatt ragadt egyelőre. Az OTP több mint két százalékot gyengült, míg a MOL-Richter párosa 1 százalék körüli mínuszban zárt, a Magyar Telekom viszont még kisebb erősödésre is képes volt. A befektetők már a magyar gyorsjelentéseket is várhatják, a Magyar Telekom és a MOL a héten publikálja negyedéves számait, míg a Richter és az OTP a jövő héten teszi közzé azokat.
MOL: Bejelentette pénteken a társaság, hogy a Dunai Finomító AV3-as üzeme ismét teljes kapacitással működik, miután a közel egy évig tartó helyreállítás munkálatokat befejezték még szeptember végén. A MOL jelezte, hogy a helyreállítás nem járt kapacitásbővítéssel, így az eredeti technológiai teljesítményével tér vissza az AV3-as üzem. Az AV3-as üzem még tavaly októberben egy tűzesetet követően rongálódott meg súlyosan, amit követően kiesett a termelésből. Az így kiesett haszon után biztosítói kártérítés illeti a MOL-t, amelynek első 100 millió dolláros részletét júliusban várta a cég.
Energia: Kisebb mérséklődésnek indultak ma reggel az olajárak, bár a Brent hordónkénti ára így is 110 dollár környékén mozog, míg a WTI sem tud elszakadni a 100 dolláros szintektől. Marco Rubio, az Egyesült Államok külügyminisztere jelezte, hogy diplomáciai megoldást keresnek a közel-keleti konfliktus lezárására, így a befektetők az ezzel kapcsolatos hírekre is figyelhetnek. Az olajárak emelkedése mellett az európai gázárak is évek óta nem látott szintekre kerültek, a holland TTF gáztőzsdén az egyhónapos kontraktus ára 104 eurós szint közelébe emelkedett.
Nemesfémek: Folytatódik az arany gyengélkedése, a pénteki kereskedésben már letörte a 4000 dolláros szintet is a nemesfém árfolyama, ma reggelre így 3900 dollár közelébe gyengült az árfolyam. Ez egyébként több mint 1 éves mélypontot jelent az arany grafikonján. Az aranyhoz hasonlóan az ezüst gyengülő trendje is folytatódott az előző héten, pénteken már 50 dollár alatt is járt az árfolyam. Ma reggelre kisebb emelkedés figyelhető meg, így az 50 dolláros szint közelében mozog az ezüst árfolyama.
Exxon Mobil: Kifejezetten erős harmadik negyedévet produkált az ExxonMobil, a magas energiaárak és finomítói marzsok támogatták a bevételek növekedését, miközben profit oldalon is meghaladta a várakozásokat a cég. A negyedévet 4,23 dolláros tisztított EPS eredménnyel zárta, amely a második negyedéves 3,52 dolláros eredményhez képest is érdemi javulást jelent. A részvény is kiemelkedő teljesítményt nyújtott az elmúlt hónapok során, ráadásul pénteken új csúcsot ért el az árfolyam, így a 190 dolláros szinteket is megközelítette.
AbbVie: Csatlakozva a többi gyógyszergyártóhoz, az AbbVie is vártnál erősebb negyedéves számokat közölt a pénteki gyorsjelentésében. A társaság összbevétele 17,4 milliárd dollárra rúgott a várt 17,3 milliárd helyett, míg tisztított EPS soron 3,82 dolláros eredményt sikerült realizálni a várt 3,74 dollár helyett. A legfontosabb készítmények közé tartozó Rinvoq és Skyrizi eladások is a vártnál erősebben alakultak, így az összbevétel éves szinten 10 százalékkal ugrott meg. Továbbá a Richter szempontjából érdekes Vraylar eladások is hozták a várakozást, a harmadik negyedévben így 1,07 milliárd dollár folyt be a készítmény után. Ez dollárban kifejezve ugyan lassulást jelent a második negyedévhez képest, de így is évi 14,3 százalékos növekedésnek felel meg.
Ryanair: Az elemzői várakozásoknak megfelelően 6 százalékkal 1,61 milliárd euróra csökkent a Ryanair nettó eredménye a szeptember végéig tartó negyedévben. A légitársaság profitabilitására továbbra is nyomást helyeznek az emelkedő üzemanyagárak, a Ryanair a 2028 március végén záruló pénzügyi évben 2 milliárd euróval magasabb üzemanyagköltségekkel számol. A cég ideiglenes bérbefagyasztást és egyéb költségcsökkentő intézkedések bevezetését mérlegeli a jövedelmezőségének javítása érdekében.
Heti gyorsjelentések: A héten is folytatódik a gyorsjelentési szezon, az előző heti negyedéves számok után pedig például az Apple, vagy éppen a Qualcomm is közzé teszi negyedéves adatait, de Európából például a BMW-re is figyelhetnek a befektetők. A hazai blue chipek kapcsán is elkezdődik a szezon, szerdán zárás után a Magyar Telekom, míg pénteken nyitás előtt a MOL negyedéves számai lesznek fókuszban. A főbb gyorsjelentéseket ezen az oldalon gyűjtöttük össze.
Heti makroadatok: Az előző hét után valamivel visszafogottabb lesz a következő pár nap, ugyanakkor így is lesznek események, melyre figyelhetnek a befektetők. Az USA-ból főleg az ISM-adatokra, illetve ennél is jobban a munkaerőpiaci adatokra várhatnak majd a piaci szereplők, szerdán az ADP-adat, míg pénteken az NFP-adat érkezik majd. A főbb makroadatokat ezen az oldalon gyűjtöttük össze.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.