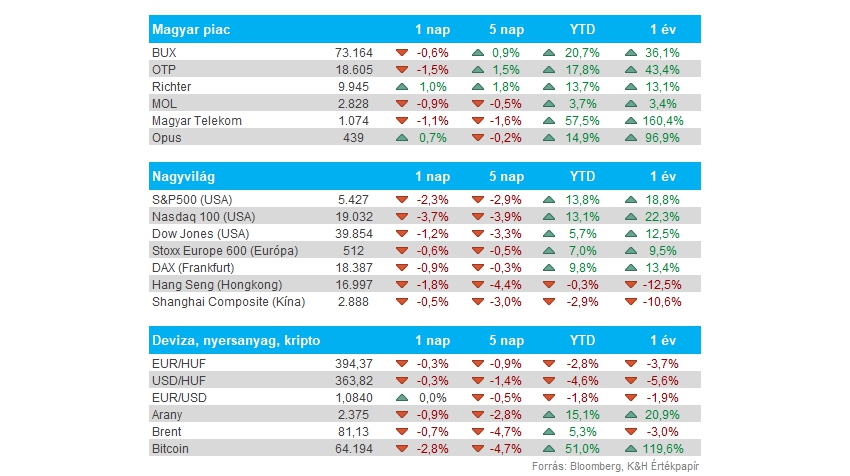
Nemzetközi piacok: Sokat romlott a hangulat tegnap, az S&P 500 2,3, a Nasdaq pedig már 3,6 százalékos mínuszba csúszott. Főleg utóbbi kapcsán látható a gyengébb szereplés, mivel a korábbi csúcshoz képest már 8 százalék körüli a visszaesés, és az 50 napos mozgóátlagot is csúnyán letörte az index. Az is jól látható, hogy alig található erősebb szektor, főleg a defenzívebb szegmensben voltak jobb szereplők, míg a technológiai szektor erősen visszacsúszott. A kockázatkerülés így látszólag növekszik a piacokon. A negatív hangulat az európai piacokon egyelőre kitarthat, a határidős indexek alapján eséssel indulhat a mai kereskedés a tőzsdéken.
Magyar piac: Nagyobb mozgásokra nem került sor tegnap sem a hazai piacon, a BUX pedig kis mértékben csökkent. Sikerült így is a 73 ezer pontos szintek felett maradni, továbbá a Richter egyre inkább közelíti a lélektanilag is fontos 10 ezer forintos szinteket. A gyengébb piaci hangulat közepette azért láthatóan megakadt a magyar piac lendülete is, az OTP másfél, míg a Telekom 1 százalék közeli mértékben gyengült tegnap, de így is inkább a korábbi erősödés utáni enyhe korrekcióként értelmezhető ez.
Az OTP kapcsán negatív hír, hogy a Morgan Stanley elemzője tartásról eladásra rontotta le a bankpapírra adott ajánlását, emellett a célárát 21 500 forintról 21 100 forintra módosította. De a konszenzus még így is inkább optimista, a 21 260 forintos átlagos célár-konszenzus bőven a piaci árfolyam felett van.
Forint: Gyengébben szerepelt tegnap a forint, az euróval szemben 394 fölé jutott az árfolyam. A napi grafikonon is jól látható az EURHUF felpattanása a 389 körüli szintekről, miközben az 50 napos mozgóátlagot is átlépte a devizapár. A héten az MNB 25 bázispontos csökkentést hajtott végre, ugyanakkor ez a konszenzus várakozásának megfelelt. A dollár erősödése is látható volt, ez a forint kapcsán is jelenthetett némi negatívumot, a nemzetközi hangulat romlása mellett.
Amerikai gazdaság: Ma érkezik majd a hét legjobban várt adata, a második negyedéves amerikai gazdaságra vonatkozó szám. A konszenzus az évesített növekedés kapcsán már 2 százalékot vár az első negyedév után, ez gyorsulást jelentene a korábbi 1,4 százalékhoz képest. Alighanem megmozgathatja majd a piacokat ez az adat, továbbá a GDP-árindex alakulása is fontos lehet, ahol 2,6 százalékot várnak az elemzők a korábbi 3,1 százalék után.
Közben a tegnapi PMI-adatok felemás képet mutattak. Míg a feldolgozóipar 50 alá csúszott és jócskán elmaradt a prognózistól, addig a szolgáltatóipar 56 pontot produkált 54,9 pont helyett, így a kompozit PMI értéke is a vártnál jobb lett.
Olaj: Tovább csökkennek ma reggel az olajárak, a tegnapi oldalazást követően a WTI árfolyama már 77 dollár alá került. A dollár erősödése láthatóan nem kedvez a nyersanyagáraknak, így az olajnak sem. Közben a kínai olajkereslettel kapcsolatos félelmek továbbra is fennállnak, de az enyhülő geopolitikai feszültségek is inkább az olaj ellen dolgoznak.
IBM: Optimistán fogadták az IBM tegnap esti jelentését a befektetők, így a részvény zárás utáni árfolyama 3 százalékot emelkedett. A főbb sorokon hozni tudta a várt szinteket az IBM, emellett kedvező, hogy az AI bevételei már 2 milliárd dollárt tettek ki a cégnek, míg az első negyedévben még csak 1 milliárdos bevételt mutatott fel a szegmens.
Kering: Visszaeshet a Kering profitja az év második felében, figyelmeztetett a luxuscég vezetősége a tegnapi gyorsjelentésében. Az első félév sem sikerült már kifejezetten erősre a Keringnél, a Gucci eladások továbbra is gyengén alakulnak, így végül 1,58 milliárd euróra esett vissza a működési profitja, ami 42 százalékkal marad el a tavalyi összegtől. Az LVMH mellett tehát a Kering is gyengélkedik az idei évben, a versenytárs még kedd zárás után közölt a vártnál gyengébb eredményeket. A Kering árfolyama negatívan reagált a tegnapi eredményekre, az amerikai tőzsdén bevezetett ADR több mint 8 százalékot esett tegnap.
Stellantis: Igen gyenge első félévet zárt a Stellantis profitok tekintetében, az autógyártó nettó profitja így csupán 5,65 milliárd euró volt az első 6 hónapban a prognosztizált 7 milliárd helyett. Nem segítettek a gyengébb eladási számok sem, a 85 milliárdos bevétel is elmaradt a várt szintektől. A régiók közül az amerikai piac számai tűnnek ki negatívumként, ahol 18 százalékos bevételcsökkenés volt látható az első félév során. A vezetőség az eredmények közlése után bejelentette, hogy több, korábban kivezetett modellt újra forgalomba hoznak az amerikai piacon, többek közt a Dodge Chargert is. Emellett további költségcsökkentő intézkedéseket is bejelentettek, a személyi ráfordításokat tovább csökkentenék, valamint a logisztikai költségeket mintegy 25 százalékkal csökkentenék le a második negyedévben.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.