A héten megjelent az Anthropic nyilvános IPO-prospektusa, amelyből részletesebb kép rajzolódott ki a vállalat pénzügyeiről. Az AI-fejlesztő társaság robbanásszerű bevételnövekedést mutat a Claude iránt erősödő vállalati keresletnek köszönhetően, miközben az operatív eredményessége is látványosan javul. A működéshez szükséges infrastruktúra ugyanakkor továbbra is jelentős költségekkel jár. Az IPO után az alapítók megőrizhetik többségi szavazati jogukat, a várható értékeltségről azonban egyelőre nem derültek ki konkrétumok.
Nyilvánossá vált az elmúlt napokban az Anthropic IPO-prospektusa az amerikai tőzsdefelügyelet (SEC) oldalán, amelynek megjelenését kiemelt piaci várakozás övezte a vállalat tervezett tőzsdére lépése előtt. Az Anthropic közelgő IPO-jával kapcsolatban már számos részlet korábban napvilágot látott, amelyeket az AI-vállalatról szóló korábbi anyagunkban is bemutattunk. A befektetők ugyanakkor most először nyerhettek részletes betekintést a vállalat hivatalos pénzügyi adataiba, emellett több új információ mellett az AI-technológiában rejlő lehetőségeket és kockázatokat is részletesen bemutatja a dokumentum.
A prospektus szerint a Nasdaq tőzsdén debütálhat az Anthropic, a részvénye pedig az „ANT” ticker alatt kerülhet bevezetésre. Bár konkrét dátum nem szerepel a prospektusban, piaci várakozások szerint az IPO-ra november közepén kerülhet sor, még a hálaadás napja (november 26.) előtt.
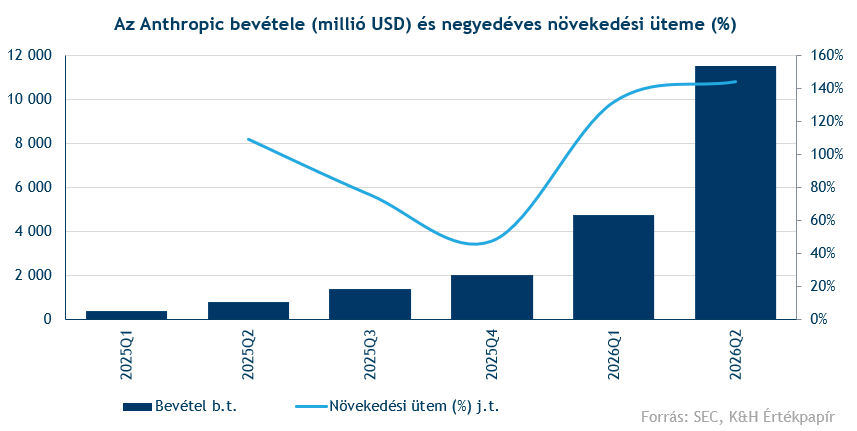
Kiemelkedő a cég bevételnövekedése
Az Anthropic idei első féléves pénzügyi adatai is nyilvánosságra kerültek, amelyek nagyrészt megfeleltek a korábban kiszivárgott információknak. A vállalat 2026 első félévében 16,3 milliárd dolláros bevételt ért el, ami már önmagában több mint háromszorosa a 2025-ben elért 4,6 milliárd dolláros teljes bevételnek. Negyedéves összevetésben szintén rendkívül gyors növekedés látható, amelyhez jelentősen hozzájárult a Claude modellek és a vállalati AI-megoldások iránti erősödő kereslet. Ahogy a korábbi elemzésünkben is kiemeltük, a bevételnövekedés fő hajtóerejét továbbra is a Claude Code adja, valamint a vállalati felhasználás további bővülése.
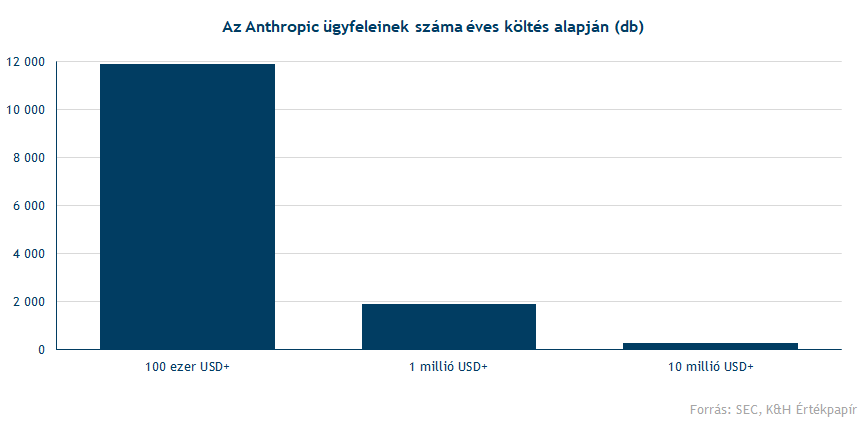
A frissen publikált prospektus alapján az Anthropic nagyvállalati ügyfélköre is látványosan bővült. Szeptember végén már több mint 11 900 ügyfél generált legalább 100 ezer dolláros bevételt az előző 12 hónapban, szemben az egy évvel korábbi több mint 950 ügyféllel. Emellett több mint 1 900 ügyfél legalább 1 millió, mintegy 250 pedig legalább 10 millió dolláros bevételt generált a vállalat számára.
Az ügyfélkoncentráció ugyanakkor továbbra is kockázatot jelenthet, bár ezen a téren már javulás látható. 2026 első kilenc hónapjában ugyanis egyetlen ügyfél részesedése sem érte el a bevétel 10 százalékát, az öt legnagyobb ügyfél pedig együttesen mintegy 25 százalékot képviselt.
További kockázatot jelenthet, hogy az Anthropic továbbra is erősen függ néhány nagy felhőszolgáltatótól, akik nemcsak a számítási kapacitás jelentős részét biztosítják, hanem fontos értékesítési csatornát is jelentenek. A felhőszolgáltatók piacterein keresztül realizált bevételek aránya a 2023-as 11 százalékról 2025-re 47 százalékra emelkedett, 2026 első felében pedig már 48 százalékot tett ki. Ez jelentős partnerkoncentrációt jelent, ezért egy nagy szolgáltató kiesése vagy a szerződéses feltételek kedvezőtlen változása az Anthropic működésére és bevételeire is érdemi hatással lehet.
A magas költségek ellenére javul az operatív eredményesség
Ahogy a korábbi elemzésünkben is kiemeltük, az Anthropic működése a többi AI-vállalathoz hasonlóan rendkívül költséges, mivel az egyre nagyobb felhasználói bázissal rendelkező Claude fejlesztéséhez és működtetéséhez rengeteg számítási kapacitásra van szükség. Az Anthropic 2026 első felében közel 9 milliárd dollárt költött számítási kapacitásra és infrastruktúrára, ami már meghaladja a teljes 2025-ös 7,3 milliárd dolláros összeget. A vállalat további növekedése pedig továbbra is nagymértékben függ a megfelelő számítási kapacitás rendelkezésre állásától.
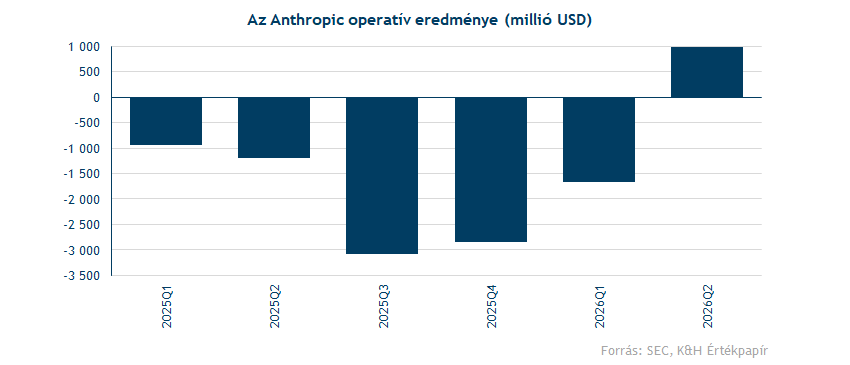
Szintén nem okozott nagy meglepetést az Anthropic első látásra kiugróan magas, 80,7 milliárd dolláros nettó vesztesége az idei év első hat hónapjában. Ennek jelentős része (72,4 milliárd dollár) különböző finanszírozási instrumentumok átértékeléséhez kapcsolódó számviteli veszteségből adódott. Ezzel szemben az idei első hat hónapban az operatív veszteség már 693 millió dollárra mérséklődött az egy évvel korábbi 2,1 milliárd dollárról, miközben a vállalat a második negyedévben már nyereséget ért el ezen a soron. A második negyedéves 974 millió dolláros operatív profit így 8,4 százalékos operatív marzsnak felelt meg. Az Anthropic működési eredményessége tehát a növekvő infrastruktúra-költségek ellenére jelentősen javult, ami nagyrészt a bevételek gyorsabb növekedésének köszönhető.
Továbbra sem teljes a kép
Bár a kibocsátásra kerülő konkrét részvényszám és a bevonni tervezett összeg sem derült ki a prospektusból, annak egyik legérdekesebb eleme, hogy a hét alapító egy speciális konstrukción keresztül a jövőben is 50,1 százalékos szavazati joggal rendelkezhet majd. Ez azt jelenti, hogy a tőzsdei befektetők korlátozott befolyással bírnak majd a vállalat stratégiai döntéseire, hasonlóan a SpaceX esetében látott struktúrához.
A prospektus szerint emellett az IPO-t követően egy szokatlanul összetett lock-up struktúra lép életbe. Az alapítók részesedésük mintegy 29 százalékát a kereskedés megkezdését követő nagyjából 180 nap után értékesíthetik, míg a fennmaradó rész csak egy év elteltével válik eladhatóvá. A részvények felszabadítása több lépcsőben történik majd, összesen 23 különböző időpontban az IPO-t követő egy év során. Összehasonlításképpen a SpaceX IPO-ja esetében tíznél kevesebb ilyen időpont volt.
Az IPO-dokumentumból ugyanakkor nem derült ki az egyik legfontosabb részlet, a várható értékeltség. Az tehát már látható, hogy milyen vállalatba fektethetnek majd a befektetők, az azonban még nem, hogy milyen árazás mellett. A prospektussal a befektetők először kaptak részletes betekintést az AI-fejlesztő pénzügyeibe, amit összességében kedvezően fogadott a piac, nagyobb lendületet hozva a chipgyártóknak és az AI-infrastruktúrához kapcsolódó részvényeknek is. A közeledő IPO így nemcsak az Anthropic, hanem a teljes AI-szektor számára fontos piaci teszt lehet. A következő hetekben kiemelt figyelem irányulhat a várható értékeltségre és az IPO további részleteire.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.