Gyengébben szerepelnek idén eddig az amerikai légitársaságok, miután a magas üzemanyagárak a cégek profitabilitását is rontják. A United Airlines friss negyedéves jelentésében szintén erre hívta fel a figyelmet, miközben az emelkedő jegyárak ellenére is erős maradt az utazási kereslet. A tartósan magas energiaárak így további kihívások elé állíthatják az ágazatot, ennek fényében pedig a menedzsment is óvatos rövid távú előrejelzést fogalmazott meg.
Nem a légiipar éve az idei
Nincsenek könnyű helyzetben az amerikai légitársaságok, hiszen hiába szembesülnek erős utazási kereslettel a vállalatok, az elszálló üzemanyagárak nyomás alá helyezik a profitmarzsokat. A tegnap esti United Airlines gyorsjelentés is összességében vegyes eredményeket tartalmazott, miközben az előrejelzések is óvatosságról tanúskodnak, így a befektetők is az energiaárak alakulására figyelhetnek kiemelten.
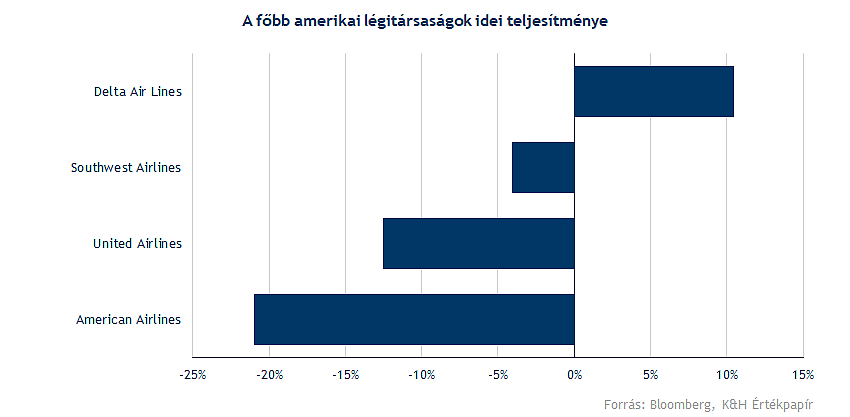
Mielőtt rátérnénk a United Airlines eredményeinek vizsgálatára, érdemes áttekinteni, hogyan is teljesítenek idén eddig a nagy légitársaságok. Ugyan a nyári hónapok során több részvény is új csúcsok elérésére volt képes, ebben az energiaárak mérséklődésének nagy szerepe volt, azonban ezt követően tartós gyengülés kezdett kirajzolódni a grafikonokon. Mostanra több vállalat részvénye is mínuszba fordult át az év eleji szintekhez képest, a főbb papírok közül, egyedüliként a Delta Air Lines tudott pozitív tartományban maradni.
Megemelkedtek a költségek
A légiipar teljesítményében nem meglepő módon kiemelt szerepet játszik az üzemanyagárak alakulása. A folyamatos fejlesztések és az egyre hatékonyabban működő repülőgépek ellenére az üzemanyag továbbra is a költségek meghatározó részét teszi ki. A United Airlines esetében éves szinten közel 62 százalékkal nőtt az üzemanyagköltség mértéke a harmadik negyedévben, ezzel a működési költségek közel 30 százalékát tette ki. A növekedés mértéke kiugró, a főbb költségsorokon többnyire egyszámjegyű emelkedés volt látható.
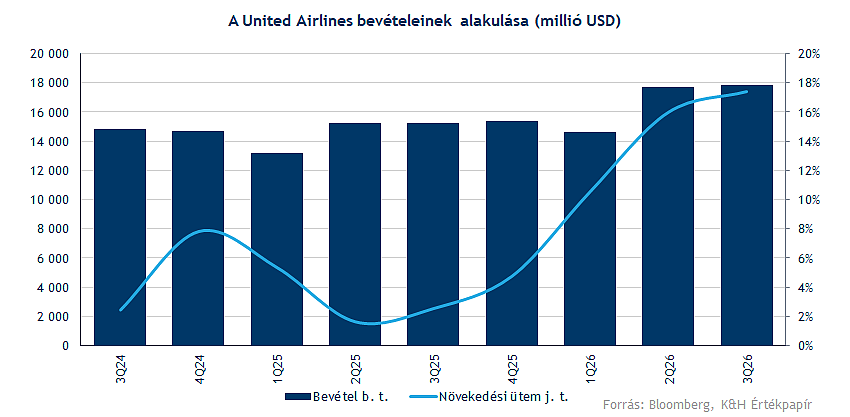
Bevétel tekintetében egyébként nagy problémával nem szembesül a United Airlines, a harmadik negyedévben 17,9 milliárd dollárhoz közeli, rekordot jelentő negyedéves bevételt realizált, szemben a tavalyi 15,2 milliárd dollárral. Ezzel az elemzői várakozásoknak megfelelő bevételt ért el a cég, miközben éves szinten a 17,4 százalékos bővülés tehát nem számít rossz eredménynek. 2026 első kilenc hónapja alatt már az 50 milliárd dolláros bevételt is meghaladta a cég, ami közel 15 százalékos emelkedésnek felel meg.
Az utazási hajlandóság továbbra is stabilitás jeleit mutatja, ráadásul a kereslet az emelkedő jegyárak ellenére is kitart, így a United Airlines a költségemelkedés egy részét át tudja hárítani az utasokra. A prémium szolgáltatások iránti igény szintén erős, miközben a társaság folyamatos fejlesztésekkel, többek közt a Starlink bevezetésével az utazási élmény javításán dolgozik.
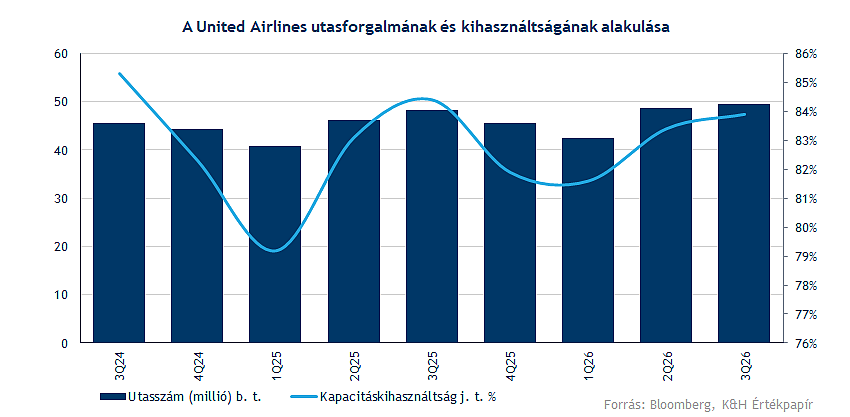
Utasforgalom tekintetében is kedvező képet festett a harmadik negyedév, hiszen a társaság 49,5 millió utast szállított, miközben az elérhető utasmérföld (ASM) 88 milliárd fölé emelkedett. A kihasználtság terén hatalmas változás nem történt az előző évhez képest, a mutató 84 százalék körül alakult.
Ahogy fentebb már említettük, a költségek emelkedése nyomást gyakorolt az eredménytermelésre és profitmarzsokra. A magasabb költségek negatívan hatottak a tisztított eredményre, az egyedi tételektől megtisztított EPS 2,78 dollárról 2,54 dollárra csökkent, és enyhén elmaradt a 2,57 dolláros elemzői várakozástól.
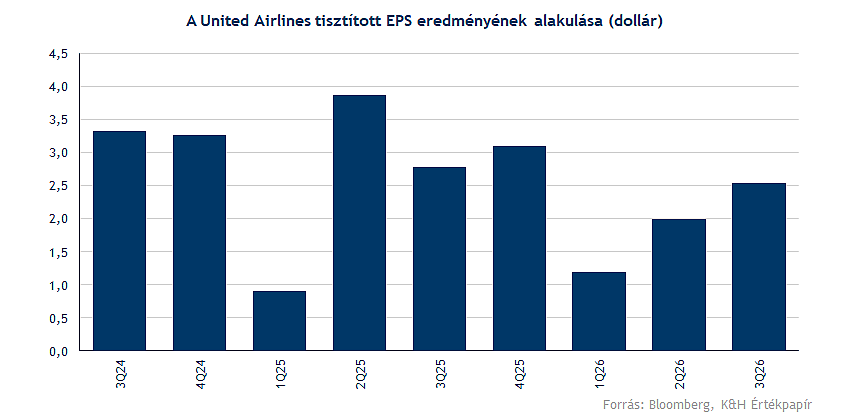
A magas energiaárak fennmaradása tehát a növekedési kilátások romlásához vezethet, ugyanakkor az erős kereslet egyelőre ellenállóságot biztosíthat a légiipar számára, bár a profitelőrejelzések már nem túl optimisták. A negyedik negyedév kapcsán 0,5-1,5 dolláros tisztított EPS elérését prognosztizálja a vezetőség, szemben az 1,76 dolláros konszenzusos várakozással. A felső sáv elérésével így 7,22 dollár körüli eredményt realizálhat idén a légitársaság, jelentősen elmaradva a júliusban prognosztizált 9-11 dolláros idei éves eredménytől.
A negyedik negyedévre gallononként 4,8 dolláros átlagos üzemanyagköltséggel számol a menedzsment, amely további emelkedést jelentene a harmadik negyedéves 3,9 dollárhoz képest. Az energiapiaci bizonytalanság így jelentősen rontja a légitársaságok eredményeinek kiszámíthatóságát. Bár a magasabb költségek egy része emelkedő jegyárakkal, illetve kapacitáscsökkentéssel ellensúlyozható, a tartósan magas üzemanyagárak negatív hatását nehéz teljes egészében kivédeni. A következő hónapokban továbbra is az olaj-, és üzemanyagárak mozgása határozhatja meg leginkább a légiipar teljesítményét, hiszen utasforgalom tekintetében nem láthatók komolyabb problémák, ugyanakkor a költségek áthárításának lehetnek korlátai.
Gyengén alakul a második félév
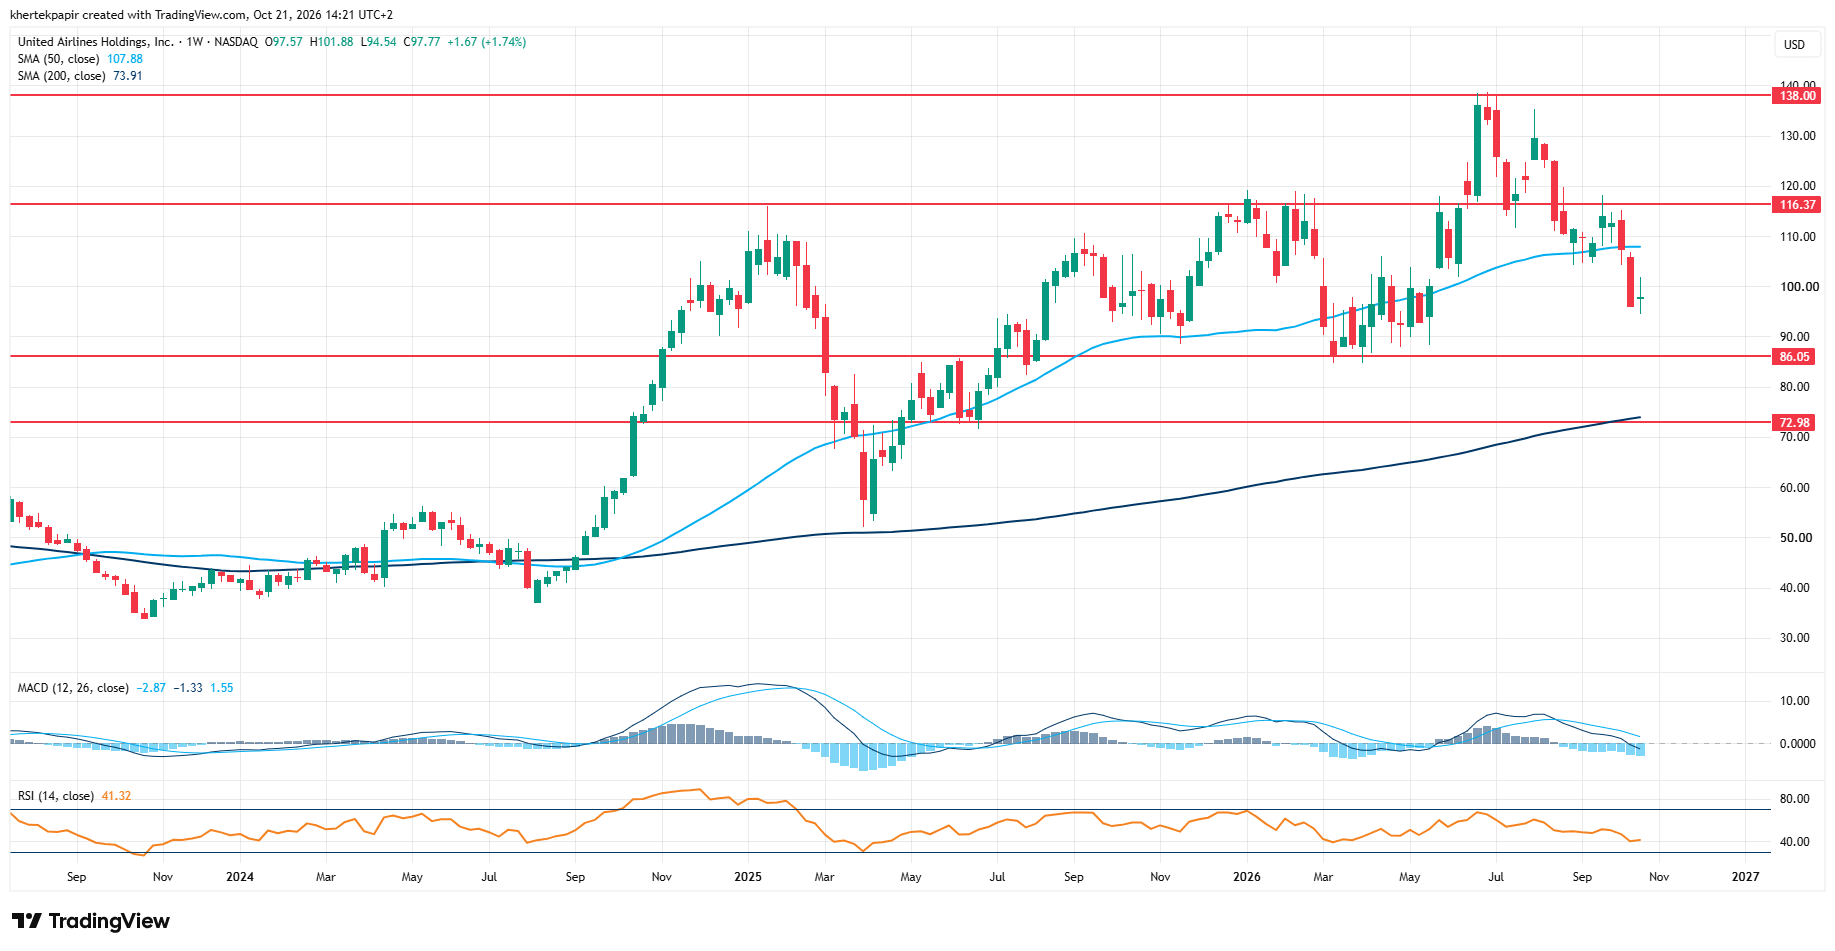
Az év első felében nem teljesített rosszul a United Airlines részvénye, ugyanis június végére 21 százalék feletti emelkedést ért el, míg a második félévben már közel 30 százalékkal került lejjebb az árfolyam. A gyorsjelentésre sem érkezett markáns reakció, így kisebb elmozdulással indíthatja a mai kereskedést a részvény. Fontosabb támaszt a 86-88 dolláros zóna nyújthat, ahol az idei mélypontok húzódnak. Lejjebb még a 200 hetes mozgóátlagot lehet érdemes figyelni, amelynek környékén legutóbb a tavaly áprilisi korrekció során járt a részvény.
A United Airlines heti grafikonja (2026. 10. 21. nyitás előtt)
Forrás: TradingView
Az elmúlt években egyébként nem teljesített gyengén a részvény, ráadásul a korábbi nyomott értékeltségi mutatószámok is emelkedésnek indultak. Az egyéves előretekintő P/E ráta 8 körüli szinteken jár továbbra is, ami önmagában nem tekinthető magas értéknek, bár érdemes kiemelni, hogy az energiaárak okozta bizonytalan környezet a jövőbeli eredményvárakozásokat is negatívan befolyásolhatja még. Mindenesetre az elemzők továbbra is inkább optimisták, a konszenzusos célár 152 dollár felett helyezkedik el, a Bloomberg adatbázisában pedig többségben vannak a vételi ajánlások.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.