Az OTP 4 százalékos éves bevételnövekedést ért el a harmadik negyedévben, éppen elmaradva a konszenzus várakozásától. A nettó kamatbevétel ugyan a második negyedévhez hasonlóan a harmadik negyedévben is évi 13 százalékkal bővült, de a nettó díj és jutalékbevétel, illetve az egyéb bevétel már gyengébbre sikeredett a vártnál. A kockázati költségek is magasabban alakultak a vártnál, a bankcsoport nettó profitsoron ennek ellenére 355 milliárd forintos profitjával felülteljesítette a konszenzus várakozását a szlovén leánybank átstrukturálásából eredő egyszeri pozitív adótételnek köszönhetően.
A tartalom előállítása az anyavállalatunkkal (Patria Finance, a.s.) való együttműködés eredménye, a tulajdonosi háttérről bővebben itt olvashat. A Patria Finance, a.s. intézményi ügyfelei részére a témában angol nyelvű befektetési elemzést készített, természetesen az itt szereplő megállapítások az ott leírtakkal összhangban kerülnek közzétételre.
A harmadik negyedévben is folytatódott az OTP Bank bevételnövekedése, így a második negyedévhez képest 0,7 százalékkal bővült a bankcsoport összbevétele, elérve a 768 milliárd forintot. Ez ugyan elmarad a konszenzus 774 milliárdos becslésétől, de kedvező, hogy a nettó kamatbevételekben látható stabil növekedés a harmadik negyedévben is folytatódott. A nettó kamatbevétel így a második negyedévhez hasonlóan a harmadik negyedévben is 13 százalékos éves növekedési dinamikát mutatott, amit elsősorban az állományok további bővülése hajtott. Devizahatásokkal szűrve a Stage 1+2 hitelállomány az előző negyedévhez képest 4 százalékkal nőtt, míg a betétállományban 2 százalékos növekedés volt megfigyelhető a második negyedévhez képest.
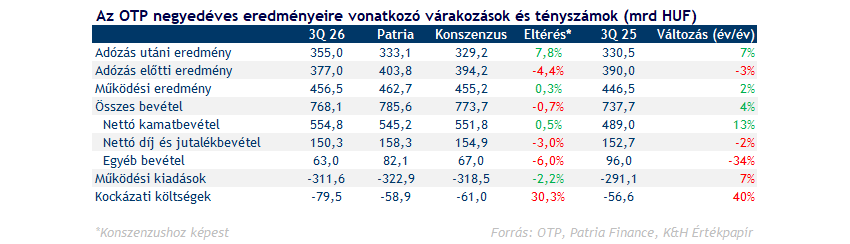
Nettó kamatmarzs terén is további növekedés volt megfigyelhető, bár a 4,63 százalék csak 1 bázisponttal haladja meg a második negyedéves szintet. A nettó kamatmarzsra negatív hatással volt a negyedévben, hogy az OTP Core-ban egy egyszeri technikai tétel miatt szeptembertől bizonyos kamattámogatások kifizetése egy hónappal későbbre tolódott. Ennek ellenére a nettó kamatbevétel így is 554,8 milliárd forintot tett ki, meghaladva a konszenzus 551,8 milliárdos becslését.
A nettó díj és jutalékbevételek már a várt 154,9 milliárd forintnál gyengébben alakultak, végül 150,3 milliárd forintos eredményt ért el a negyedévben a bankcsoport. Ez egyébként 1,4 százalékos negyedéves csökkenést jelent. Szerbiában elsősorban szezonális hatások, az OTP Core-nál pedig főként az értékpapír-tranzakciókhoz kapcsolódó jutalékbevételek negyedéves csökkenése magyarázta a visszaesést.
Az egyéb bevétel is gyengébben alakult a vártnál, 67 milliárd forint helyett csak 63 milliárd forintot tett ki, ami 1,7 százalékos negyedéves csökkenést jelent. Az OTP Core jelentős visszaesést könyvelt el, elsősorban több nagyobb egyszeri tétel hatására. Bulgáriában és Ukrajnában a 2Q-ban elszámolt kártyatársasági visszatérítések magas bázisa, Oroszországban pedig a devizakonverziós bevételek további csökkenése okozta a negyedéves visszaesést.
A működési költségek pozitív meglepetésre 1 százalékkal mérséklődtek a második negyedévhez képest, miután a személyi ráfordítások csökkentek az OTP Core-ban. A működési eredmény így a vártnál erősebben alakult, a 456 milliárd forintos eredmény pedig 3,1 százalékos negyedéves növekedést jelent.
A kockázati költségek már magasabban alakultak a harmadik negyedévben, a 79,5 milliárd forintos tétel tehát meghaladta a konszenzus 60,1 milliárdos várakozását. A megugrást az magyarázza, hogy a szlovén leánybank 29 milliárd forintnyi céltartalékot képzett a svájci frank alapú hitelekhez kapcsolódó jogi kockázatokra, miután a szlovén bírósági gyakorlat változása miatt felülvizsgálta a folyamatban lévő és várható perek lehetséges pénzügyi következményeit.
A magasabb kockázati költségek ellenére a bankcsoport adózott profitja erősebben alakult a vártnál, miután egy másik, a szlovén leánybankhoz köthető egyedi tétel érdemben csökkentette az OTP effektív adóját a harmadik negyedévben. A társasági adó így csak 22 milliárd forintot tett ki a várt 65 milliárd helyett. A javulást főként egy egyszeri, 39 milliárd forintos adóhatás támogatta, miután a szlovén leánybank tulajdonosi átalakításához kapcsolódó értékvesztés csökkentette az OTP magyarországi társaságiadó-alapját. Mivel az értékvesztést a konszolidált eredményből kiszűrték, az adómegtakarítás viszont megmaradt, a tranzakció pozitívan hatott a csoport profitjára. Az adózott profit így 355 milliárd forintra ugrott a harmadik negyedévben, felülteljesítve a 329 milliárdos várakozást.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.