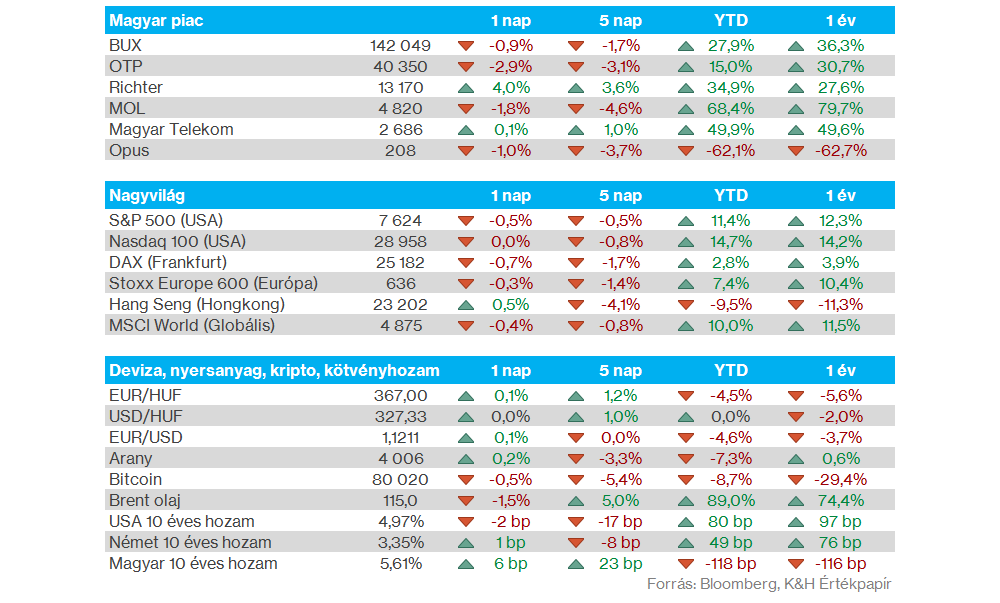
Nemzetközi piacok: A csütörtöki negatívabb kereskedési napot követően gyenge hangulatban telt a pénteki kereskedés is a főbb nemzetközi részvénypiacokon, bár az amerikai indexek esetében inkább mérsékelt mínuszok voltak láthatók. Az S&P 500 index fél százalékos mínuszban zárt, miközben a főbb európai indexek többsége is csökkenéssel zárta a hetet. A befektetők kiemelten figyelhetik a közel-keleti eseményeket, emellett számos fontos gyorsjelentés érkezik a héten, az Alphabet, a Microsoft és az Amazon is publikálja majd friss eredményeit. Emellett a héten esedékes jegybanki kamatdöntésekre is figyelhetnek a piaci szereplők, a Fed, az EKB és a Bank of Japan esetében is. A határidős indexek nem mutatnak nagy elmozdulást ma reggel, de inkább pozitív mozgások figyelhetők meg az amerikai és európai részvénypiacokon is.
A hétvégén óraátállításra került sor Európában, az Egyesült Államokban viszont csak egy héttel később, az október 31-ei hétvégén esedékes a téli időszámításra történő óraátállítás. Emiatt a következő egy héten magyar idő szerint 1 órával korábban, 14:30-kor nyitnak az amerikai tőzsdék, illetve 21:00-kor zárnak.
Szektorok: Míg csütörtökön a technológiai részvények szerepeltek kifejezetten gyengén, pénteken már javulásnak indult a techszektor, ugyanakkor a többi szektor esetében gyengébb hangulatban telt a pénteki kereskedés, egyedül az energiacégek mutattak erőt. Ezzel egyébként heti és egyhavi összevetésben az energiacégek szintén a legjobban teljesítők közé tartoznak, míg a kommunikációs részvények mindkét időtávon a leggyengébb teljesítményt nyújtották.
Magyar piac: Kisebb visszaesést mutatott csütörtökön a hazai piac, a BUX ezzel 142 ezer pont környékén zárt, de jelentősebb elmozdulásra azért nem került sor. A blue-chipek közül főleg a Richter szerepelt jobban, a gyógyszergyártó több mint 4 százalékot erősödött, amivel 13 ezer forint fölé került, ebben a jó formában lévő amerikai egészségügyi szektor is szerepet játszhat, ami a szektor kapcsán látható általánosan pozitívabb globális hangulatra is hatást gyakorolhat. Az OTP és a Mol gyengébben szerepelt, ugyanakkor egyelőre az OTP 40 ezer forint felett jár a csütörtöki 3 százalékos mínuszt követően is.
Kötvényhozamok: Folytatódott a csökkenés a másodpiaci hozamok kapcsán az előző héten, az amerikai 10 éves hozam így 5 százalék alá került, amivel nagyjából 35 bázispontos visszaesés figyelhető meg október eleje óta. Ezzel együtt éves szinten továbbra is sokat emelkedtek a hozamok, illetve az amerikai 2 éves hozam is 4,7 százalék körül jár, valamint a német 10 éves papír is meghaladja a 3,3 százalékot.
Devizapiacok: A befektetők a héten esedékes kamatdöntésekre várhatnak, a dollár közben összességében stabilitást mutat az euróval szemben, nagyjából 1,12 körül mozog az EURUSD árfolyama. A forint ma reggelre közben 367 környékére gyengült az euróval szemben, így folytatódott az előző héten látott mozgás is az EURHUF kapcsán, összességében azonban több hónapos távon nézve még mindig egy szűkebb sávban történő oldalazás látható.
Energia: Nagyobb pluszban zárták az előző hetet az olajárak, a Brent árfolyama immár 115 dollár környékén mozog ma reggel, idei csúcsszintjeit megközelítve. A gázárak emelkedése szintén folytatódott a múlt hét során, a TTF jegyzése már a 90 eurót is meghaladja, 2022 óta nem járt ilyen magas szinteken az árfolyam.
Heti gyorsjelentések: Jelentősen felpörög a gyorsjelentési szezon a héten, az amerikai piacról többek között az Alphabet, a Microsoft, vagy éppen az Amazon számait is várhatják a befektetők, de ezenkívül az Intel, az ExxonMobil, de a Visa és a Mastercard gyorsjelentése is esedékes a nagyobbak közül. Európából is érkeznek fontosabb vállalatok gyorsjelentései, a főbb jelentéseket ezen az oldalon gyűjtöttük össze.
Heti makroadatok: Nem lesz unalmas a makronaptár sem a héten, a Fed és az EKB kamatdöntése is fókuszban lesz, de a harmadik negyedéves amerikai GDP-t is várhatják a befektetők, hasonlóan az Eurozóna számaihoz. Pénteken emellett a német infláció is érdekes lehet, a főbb makroadatokat ezen az oldalon gyűjtöttük össze.
jogi nyilatkozat
A fenti tájékoztatást a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze.
A K&H Értékpapír jelen tájékoztatás útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, marketingközleménynek, így az itt szereplő információkat Ön csak saját felelősségre használhatja fel.
A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A tájékoztatásban szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A tájékoztatásban szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Felhívjuk továbbá Ügyfeleink figyelmét, hogy minden, a K&H Értékpapír által készített statisztika, kimutatás pusztán tájékoztató jellegű, az azokban szereplő adatok és eredmények nem minősülnek az adott statisztika vagy kimutatás tekintetében reprezentatívnak.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.