Folytatódik az AMD kimagasló növekedése, a chipgyártó tegnapi gyorsjelentése újabb rekordbevételt és erős eredményeket hozott. A bővülés fő hajtóerejét továbbra is az adatközponti szegmens adja, amelynek bevétele egy év alatt közel megduplázódott. Emellett további pozitívumot jelentettek a következő negyedévre és 2027-re vonatkozó, vártnál erősebb vezetőségi előrejelzések, amelyek alapján a társaság dinamikus bevétel- és profitnövekedése egyelőre fennmaradhat.
Az elmúlt hetekben gyengélkedett az amerikai technológiai szektor, amelyben több tényező is szerepet játszott. Egyrészt az érkező gyorsjelentések hatására a nagy technológiai vállalatok körében ismét felerősödtek az AI-beruházások megtérülésével kapcsolatos aggodalmak. Ezzel az AI-infrastruktúra fejlesztésére fordított kiadások fenntarthatósága is megkérdőjeleződött, tovább növelve a bizonytalanságot az AI-értékláncban szereplő vállalatok körében.
A kedvezőtlenebb hangulatban a chipgyártók sem találták az erőt, ráadásul az Intel múlt heti csalódást keltő gyorsjelentése is tovább borzolta a kedélyeket. Emellett újabb bizonytalansági tényezőt jelenthet az AI-szektor számára a demokraták félidei választásokon aratott győzelme, amely felerősítheti az adatközpontok építésével kapcsolatos jövőbeli szabályozási kockázatokat. Ebben a piaci környezetben publikálta az AMD tegnap este friss eredményeit, amelyek némi megnyugvást hozhattak a piac számára.
Kiemelkedő eredmények érkeztek
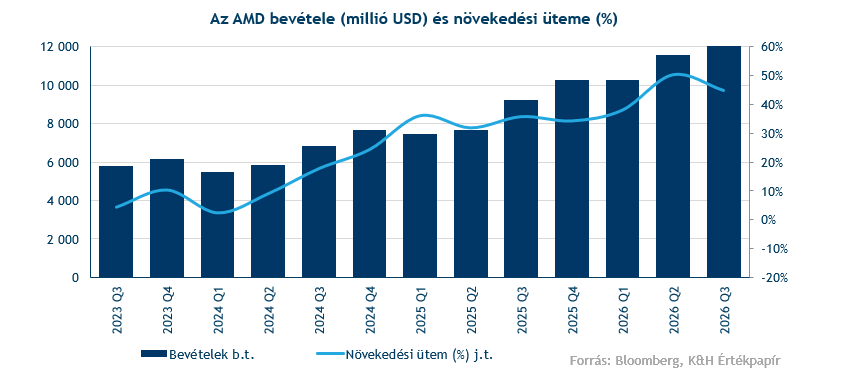
Az AMD ismét remek negyedéves eredményeket tett közzé legújabb gyorsjelentésében. A társaság bevétele éves alapon 45 százalékkal rekordot jelentő 13,4 milliárd dollárra emelkedett, meghaladva a 13,1 milliárd dolláros konszenzust és a vezetőség korábban előrejelzett sávját is.
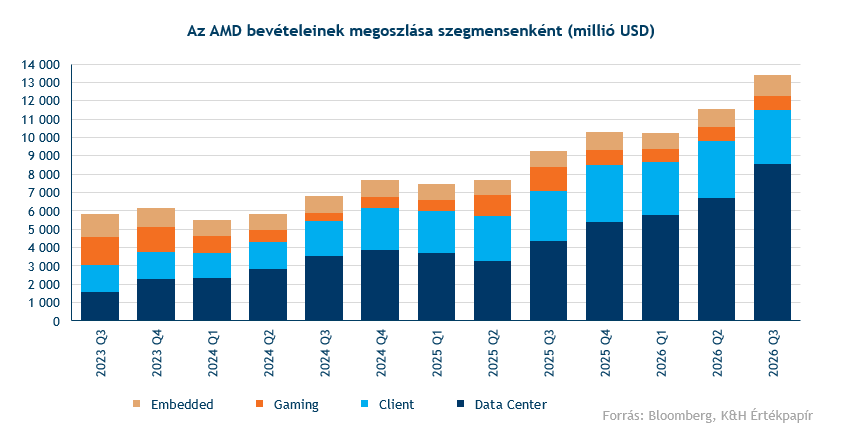
Az AMD kimagasló növekedése továbbra is az adatközponti üzletágnak köszönhető. Az üzletágon belül a GPU-k és CPU-k értékesítése olyan erősen teljesít, hogy ellensúlyozni tudja a gyenge PC-piac hatását. Utóbbi ráadásul már nem jelentett újdonságot, hiszen az Intel PC-s üzletágra adott gyenge negyedéves előrejelzése korábban az AMD részvénye esetében is kisebb korrekciót eredményezett. Az adatközponti üzletág meghatározó szerepe a jövőben is megmaradhat, a vezetőség ugyanis hangsúlyozta, hogy a következő időszakban is kiemelt figyelmet fordít az adatközponti megrendelések kiszolgálására. Az üzletág bevétele éves alapon közel megduplázódott és 8,5 milliárd dollárra nőtt.
Az AMD többi szegmense már vegyesen teljesített az elmúlt negyedévben, ugyanakkor ezek súlya is mérséklődött az utóbbi években az adatközponti értékesítések felfutásával. A PC-chipeket is magába foglaló Client üzletág bevétele éves szinten 7 százalékkal 2,95 milliárd dollárra nőtt, de így is elmaradt a 3,06 milliárd dolláros konszenzustól. A Gaming szegmens bevétele eközben 40 százalékkal, 773 millió dollárra csökkent, bár az elemzői várakozásokat felülmúlta. A két üzletág együttes bevétele 8 százalékkal esett vissza, részben a memóriachipek drágulása és a gyengülő PC-kereslet miatt. Az Embedded szegmens ugyanakkor 29 százalékos éves növekedéssel 1,1 milliárd dolláros bevételt ért el.
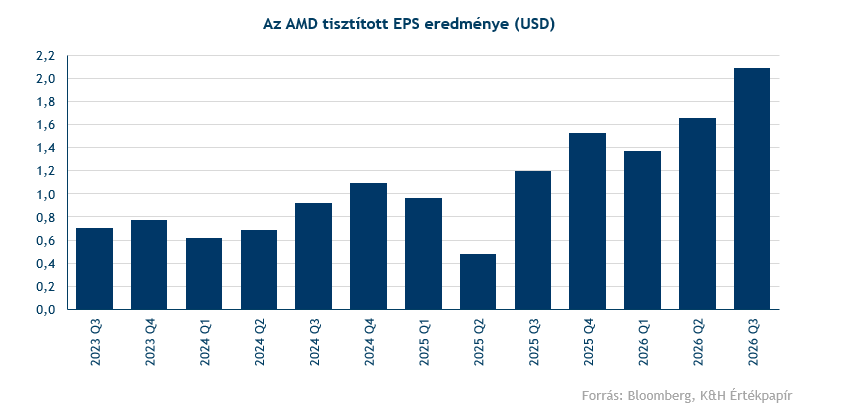
Az AMD profitabilitása is tovább javult a szeptember végén zárult negyedévben. A tisztított EPS 2,09 dollárra emelkedett az egy évvel korábbi 1,20 dollárról, meghaladva az 1,97 dolláros elemzői várakozást. A tisztított operatív profit éves összevetésben 75 százalékkal 3,92 milliárd dollárra nőtt, az operatív marzs pedig 24-ről 29 százalékra javult. A tisztított bruttó marzs 56 százalékon alakult, lényegében megfelelve a várakozásoknak, míg a következő negyedévre enyhe csökkenést vár a vezetőség.
Bizakódó a vezetőség a jövőt illetően
A jelenlegi piaci környezetben önmagukban még a kedvező eredmények sem feltétlenül bizonyultak volna elegendőnek, az AMD vezetősége azonban a vártnál erősebb előrejelzéseket tett közzé. A negyedik negyedévre várt mintegy 17 milliárd dolláros bevétel meghaladja a 16,3 milliárd dolláros konszenzust, emellett a 2027-re adott előrejelzések is optimizmusra adhattak okot. A következő évben az AMD vezetősége becslése szerint a bruttó marzs 55 százalék körül maradhat, míg az összbevétel több mint 80 százalékkal nőhet. Ezen belül az adatközponti szegmens bevétele megduplázódhat, elsősorban a szerverprocesszorok (CPU-k) és az új GPU-k iránti csillapíthatatlan AI-vezérelt keresletnek köszönhetően.
A szerverprocesszorok értékesítése már 2026 negyedik negyedévében további 20 százalékkal nőhet negyedéves alapon, majd a szegmens bevétele 2027-ben megduplázódhat. Az Intellel ellentétben az AMD vezetése szerint ezt az előrejelzést a rendelkezésre álló gyártási kapacitás is megfelelően alátámasztja. A szerverprocesszorok piaca az évtized végére mintegy 220 milliárd dollárra bővülhet, ami hozzávetőleg 50 százalékos évesített növekedési ütemnek felel meg. Az AMD jelenleg megközelítőleg 40 százalékos részesedéssel rendelkezik ezen a piacon, miután több mint egy évtizede folyamatosan teret nyer az egykor szinte teljesen domináns Intellel szemben, amelyet korábbi elemzésünkben is kiemeltünk. Ez a folyamat 2026 harmadik negyedévében is folytatódott.
Pozitív a gyorsjelentés kezdeti fogadtatása
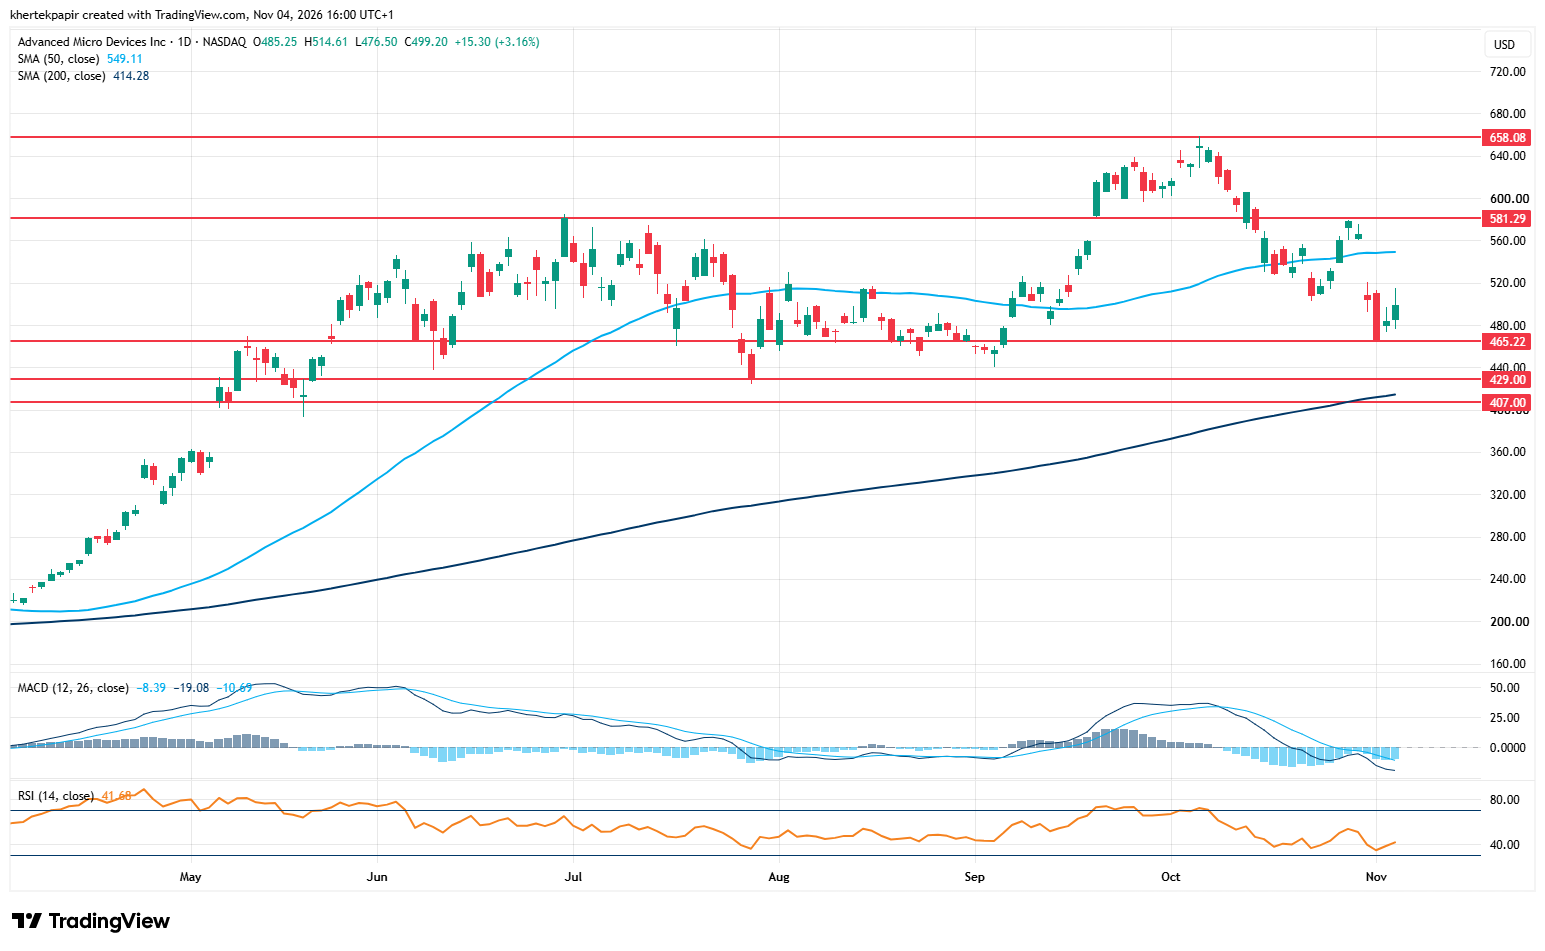
A mai kereskedésben végül pozitívan fogadták a befektetők az AMD legújabb gyorsjelentését, amellyel így kiemelkedő tud lenni a részvény a turbulens szektorbeli hangulatban. Ugyanakkor látható, hogy az elmúlt hetek gyengélkedését ezzel még nem dolgozta le a részvény, az árfolyam jelenleg az 500 dolláros szint közelében stabilizálódhat, bár a nagyobb volatilitás várhatóan a következő hetekben is fennmaradhat.
Az AMD árfolyama ezzel az 50 napos mozgóátlagának elérésével próbálkozhat, mellette az 581 dolláros szint és az októberi árfolyamcsúcs azonosítható még további ellenállásként. Ezzel szemben védelmet a 465 dolláros támasz mellett a 407-429 dollár körüli zóna nyújthat, amelyben a 200 napos mozgóátlag is található. A zóna letörése esetén ugyanakkor jelentősen romlana a részvény technikai képe.
Az AMD napi grafikonja (2026. 11. 04. 16:00)
Forrás: TradingView
Összességében az AMD kedvező eredményeket tett közzé, ráadásul a vezetőségi előrejelzések további optimizmusra adhattak okot a vállalat dinamikus növekedésének fenntarthatóságával kapcsolatban. A CPU-k piacán emellett tovább bővítheti piaci részesedését a cég a versenytárs Intellel szemben, miközben az adatközponti megrendelések terén egyelőre szintén nem látható lassulás
Az erősödő fundamentumokat jelzi, hogy további céláremelések érkeztek az AMD részvényére az intézményi elemzők körében, a célárak konszenzusa így már 652 dollár környékén található. Ugyanakkor továbbra is óvatosságra inthet a részvény 30 körüli egyéves előretekintő P/E rátája és 1,6-os bétája, amelyek a továbbra is emelkedett befektetői várakozásokat, illetve a részvény magas volatilitását jelzik.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.