Jókora pozitív meglepetést okozott az Arista Networks friss gyorsjelentése, hiszen nemcsak kiemelkedő harmadik negyedévet zárt, hanem a várakozásokat meghaladó előrejelzéseket is közzétett a vezetőség. Az adatközpontok fejlesztéséhez és kiépítéséhez szükséges hálózati eszközök iránt továbbra is erős a kereslet, ami a következő időszakban is támogatást nyújthat a növekedés fenntartásához. A piacnyitás előtti reakciók alapján a befektetők kedvezően fogadták a híreket, miközben a részvény árfolyama nemrég a 200 napos mozgóátlag közeléből gyűjtött új lendületet.
Nagymértékű emelkedést produkált az Arista Networks részvénye a kereskedési ötletünk megfogalmazása óta, október során már a 220 dolláros szintet közelítette, amely több mint 50 százalékos emelkedésnek felelt meg a bekerülési árszinthez képest. Az elmúlt hetek gyengülő piaci hangulata azonban az Arista Networks részvényét is utolérte, így a jelentősebb korrekció során az ötlet teljesítménye is valamelyest visszaesett, azonban a tegnap esti gyorsjelentésre érkező piaci reakció kedvező lehet.
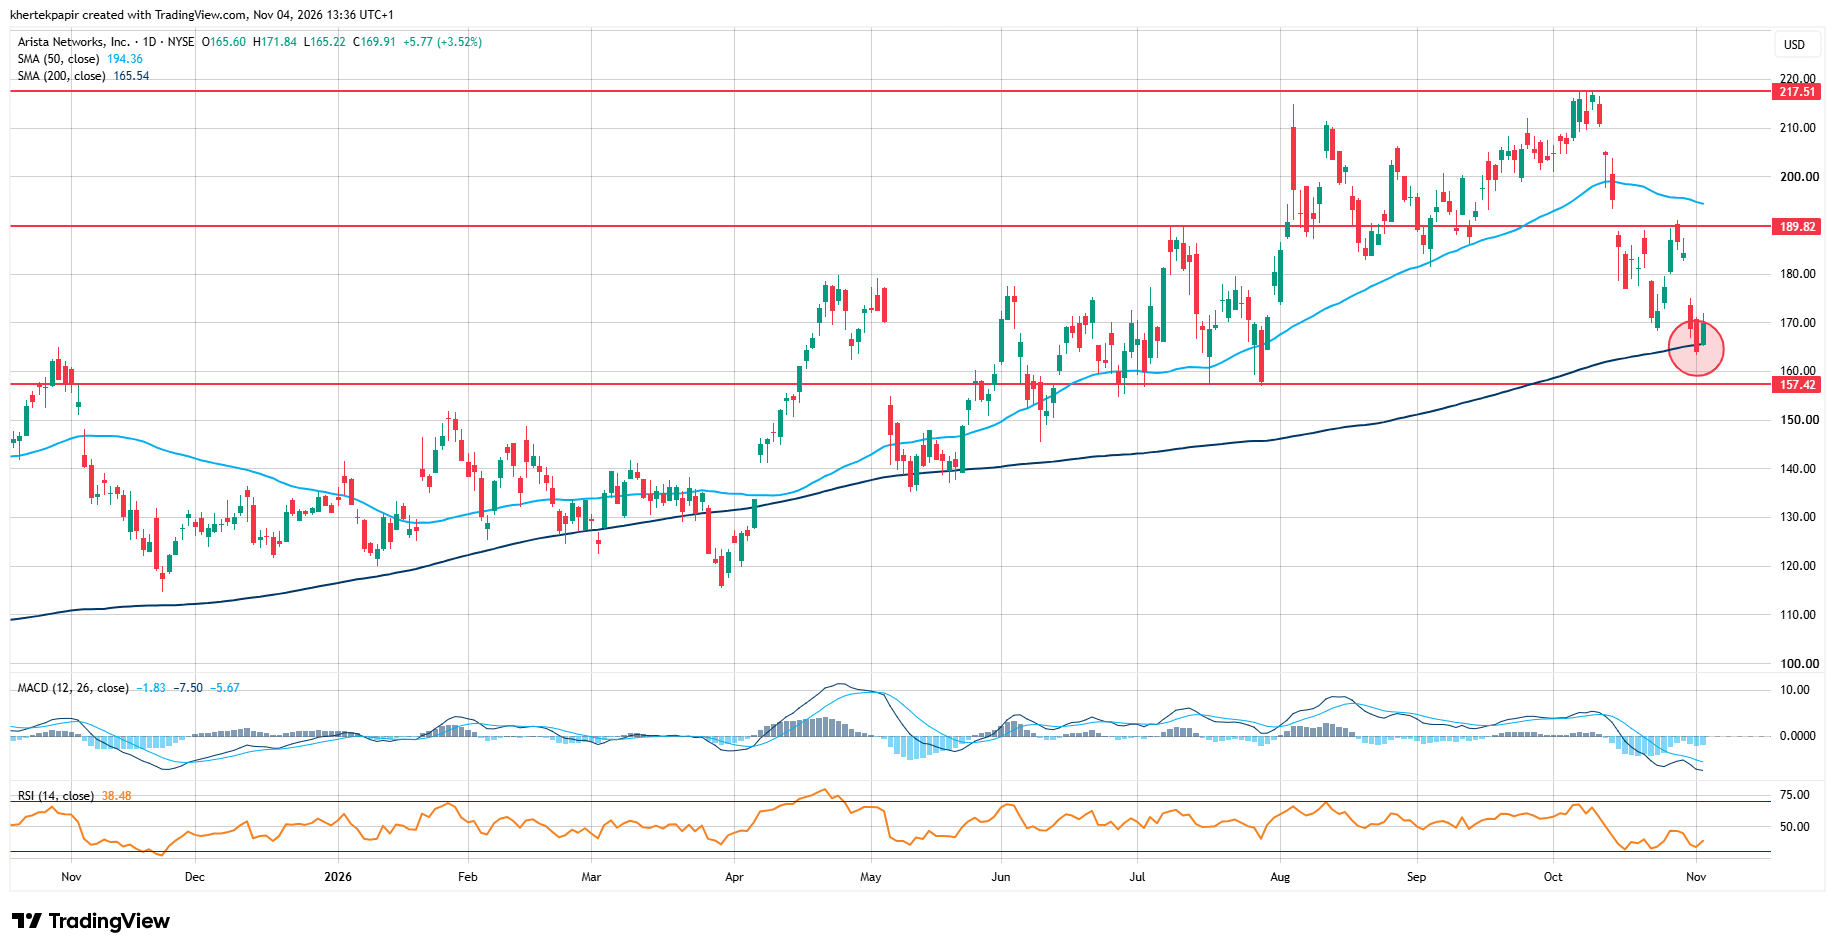
Mielőtt a fundamentumok vizsgálatára térnénk ki, érdemes a technikai képet közelebbről is szemügyre venni. Az elmúlt hetek korrekciója során a 200 napos mozgóátlagáig csorgott vissza az árfolyam, amely a múltban is fontos támaszszintet jelentett és ismét innen tudott újult lendületet gyűjteni a részvény. Ellenállásként az 50 napos mozgóátlag azonosítható, valamint feljebb a 220 dolláros szintet érdemes még kiemelni.
Az Arista Networks napi grafikonja (2026. 11. 04. nyitás előtt)
Forrás: TradingView
Rekordmértékű növekedés
Korábbi elemzésünkben jeleztük, hogy erőteljes növekedés előtt állhat a társaság, hiszen a vállalat kiemelkedő szereplőnek számít az adatközponti hálózati infrastruktúra területén. Az AI-kapcsolt vállalatok között idén ráadásul a hardveres megoldásokat biztosító cégek irányába zajlott le rotáció a technológiai szektoron belül, ebből pedig az Arista Networks is profitált. A május eleji gyengélkedés tehát inkább az óvatos vezetőségi előrejelzéseknek, mintsem a lezárt negyedéves eredményeknek volt köszönhető. Ezzel együtt a második, majd most a harmadik negyedéves eredmények mérsékelték a növekedési ütemmel kapcsolatos aggodalmakat.
A harmadik negyedév tehát kiemelkedően sikerült, a befektetők által vizsgált főbb eredmények felülmúlták az előzetes várakozásokat:
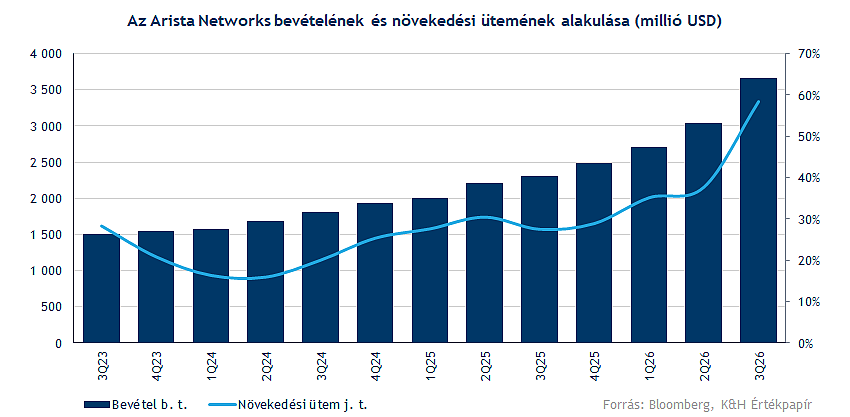
- 3,66 milliárd dollár bevételt ért el a cég, szemben a 3,33 milliárd dolláros várakozással.
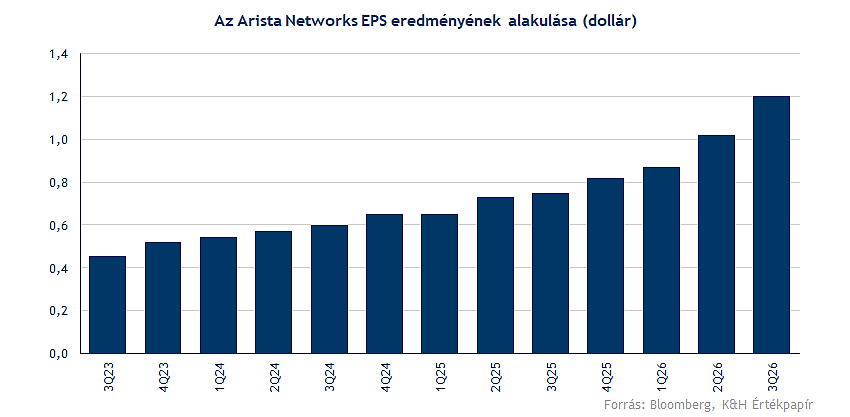
- A tisztított EPS 1,2 dollárra emelkedett a tavalyi 0,77 dolláros értékről, meghaladva a konszenzus 1,08 dolláros becslését.
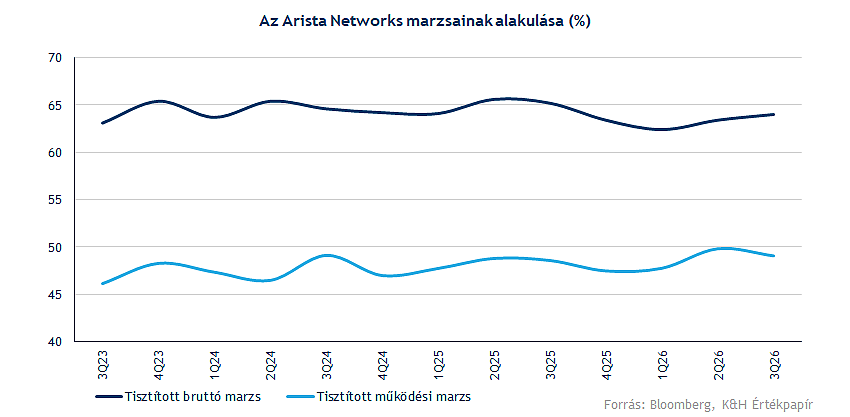
- A jövedelmezőség is a vártnál kedvezőbben alakult, így a tisztított bruttó marzs 64, a tisztított működési marzs pedig 49,1 százalékot ért el.
Az Arista Networks negyedévről negyedévre újabb és újabb rekordokat ér el, ráadásul a 3,66 milliárd dolláros bevétel 58,5 százalékos növekedést jelent az előző év azonos időszakához képest. A részvény tőzsdei bevezetése óta egyébként ez volt a társaság leggyorsabb ütemű bevételnövekedése, emellett a cég vezérigazgatója kiemelte, hogy még az általa támasztott magas elvárásokat is képes meghaladni a vállalat. Az adatközpontok kiépítése és fejlesztése iránti növekvő igény az Arista Networks értékesítését is támogatja.
A főbb számoknál maradva látható, hogy a bevételek növekedésével párhuzamosan a profittermelés is tovább javult. A költségek emelkedése mellett a profitmarzsok terén nem tud már jelentős emelkedést felmutatni a társaság, ugyanakkor a jövedelmezőség így is magas szinteken maradt. A várakozásokat sikerült meghaladni marzsok tekintetében is, ráadásul az operatív marzs terén 0,5 százalékpontos növekedés elérésére volt képes a cég.
A negyedévet végül 1,2 dolláros tisztított EPS eredménnyel zárta a társaság, amely 56 százalékos profitnövekedést jelez a tavalyi 0,77 dolláros eredményhez képest. Ezzel együtt az 1,08 dolláros konszenzusos várakozást is meghaladta a társaság, így az idei első három negyedév együttes eredménye már felülmúlta a teljes tavalyi év teljesítményét.
Nem okoztak csalódást az előrejelzések sem
Ezúttal nem mondhatjuk, hogy óvatos előrejelzésekkel érkezett volna a menedzsment, hiszen az erős kereslettel szembesülve, továbbra is van ok az optimizmusra. A menedzsment ráadásul idén már a negyedik alkalommal emelte meg a 2026-os bevételi előrejelzését, vagyis a társaság folyamatosan a korábban vártnál kedvezőbb környezettel szembesül. Bevétel terén 3,9-4,0 milliárd dolláros várakozást fogalmazott meg a negyedik negyedévre vonatkozóan a vezetőség, meghaladva a konszenzus 3,6 milliárd dolláros prognózisát. EPS oldalán 1,26 és 1,30 dollár közötti eredmény elérését várja a menedzsment, szemben az 1,15 dolláros elemzői várakozással.
Ezenfelül jövőre is kitarthat a lendület, a vezetőség 2027-re is erőteljes növekedést jelzett előre. A bevétel elérheti a 18,5 milliárd dollárt, ami 38-40 százalékos éves bővülést jelenthet, miközben a tisztított operatív marzs a 49 százalékos szint közelében maradhat.
Egyelőre tehát nem látható drasztikus lassulás a növekedési ütem kapcsán, továbbra is az erős AI-beruházási aktivitás hajtja a cég termékei iránti keresletet, megerősítve a kereskedési ötletünkben kiemelt meglátásokat. Fundamentumok terén tehát nem látni gyengélkedés jeleit, a törékeny piaci hangulat azonban az Arista Networks árfolyamát is érzékenyen érintheti, mindazonáltal a gyorsjelentésre érkezett reakció következtében várhatóan emelkedéssel nyithatja a mai kereskedést a részvény.
A feszes értékeltség fennmaradt
A befektetői és az elemzői bizalom továbbra is erősnek tűnik, ráadásul a friss negyedéves gyorsjelentés segített megerősíteni a cég körül kialakult optimizmust. Az elemzői konszenzus továbbra is nagy felértékelődési potenciált lát a részvényben, így a célárak átlaga meghaladja a 245 dollárt is, amelynek elérése egyrészt új történelmi csúcsot jelentene, másfelől több mint 44 százalékkal haladja meg a tegnapi záróértéket.
Az értékeltségi mutatószámok valamelyest mérséklődtek az elmúlt hetek gyenge részvénypiaci teljesítményét követően, de a 32 körüli egyéves előretekintő P/E ráta továbbra is feszes értékeltségről árulkodik. A növekedési kilátások sérülésére vagy egy-egy gyengébb vállalati hírre érzékenyen reagálhatna a piac, ugyanakkor az erős fundamentumok és pozitív vezetőségi előrejelzések részben indokolhatják a magasabb értékeltségi prémiumot.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.