Az elmúlt hetekben a Spotify részvénye is újra magára talált, a 200 napos mozgóátlag áttörésével sokat javult a technikai képe, miközben az aranykereszt is megjelent a grafikonon. A vezetőség stratégiájában központi szerepet kapnak az AI-funkciók, amelyek elterjedésétől a streamingszolgáltató a felhasználói aktivitás növekedését és a monetizáció további javulását várja.
Az elmúlt hónapok során erős teljesítményt nyújtott több szoftvercég is az amerikai részvénypiacon, illetve a streamingszolgáltatók körében is elindult egyfajta javulás, amelyet legutóbb épp a Disney kapcsán emeltünk ki. A Spotify részvénye is újra erőre talált, és augusztus során fontos szinteken jutott át, amellyel számottevően javult az árfolyamképe.
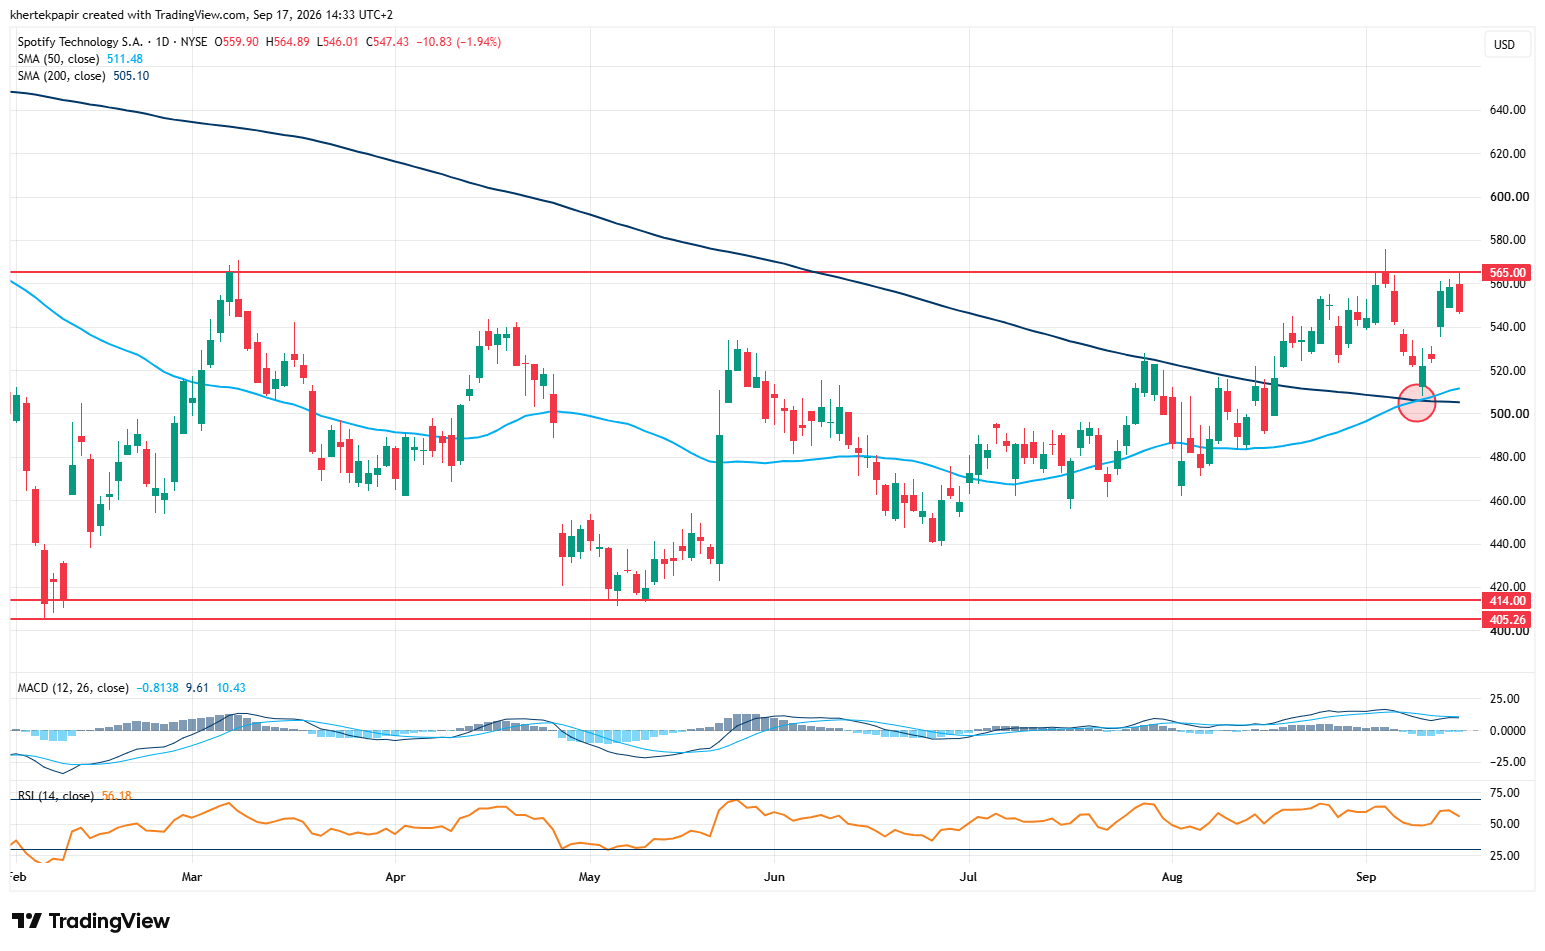
Napi lebontásban szépen kirajzolódik a 200 napos mozgóátlag augusztusi áttörése, amelyet az árfolyam még tavaly novemberben tört le. A javuló trendben a Spotify árfolyama az 565 dolláros ellenállásba ütközött, amelyet már márciusban is tesztelt, egyelőre ez azonosítható elsődleges akadályként az árfolyam előtt.
Pozitív technikai jelzésnek minősül az elmúlt héten megjelenő aranykereszt, az 50 napos mozgóátlag alulról keresztezte a 200 napos mozgóátlagot, megerősítve az erősödő trendet. A legutóbbi aranykereszt egyébként még 2023 februárjában következett be, amelyet markáns árfolyamemelkedés követett. Támaszt elsősorban a mozgóátlagok biztosíthatnak, míg ezek letörése esetén a 405–415 dolláros zóna jelenthet tartós támaszt, ahol az idei lokális mélypontok is találhatók.
A Spotify napi grafikonja (2026. 09. 17. nyitás előtt)
Forrás: TradingView
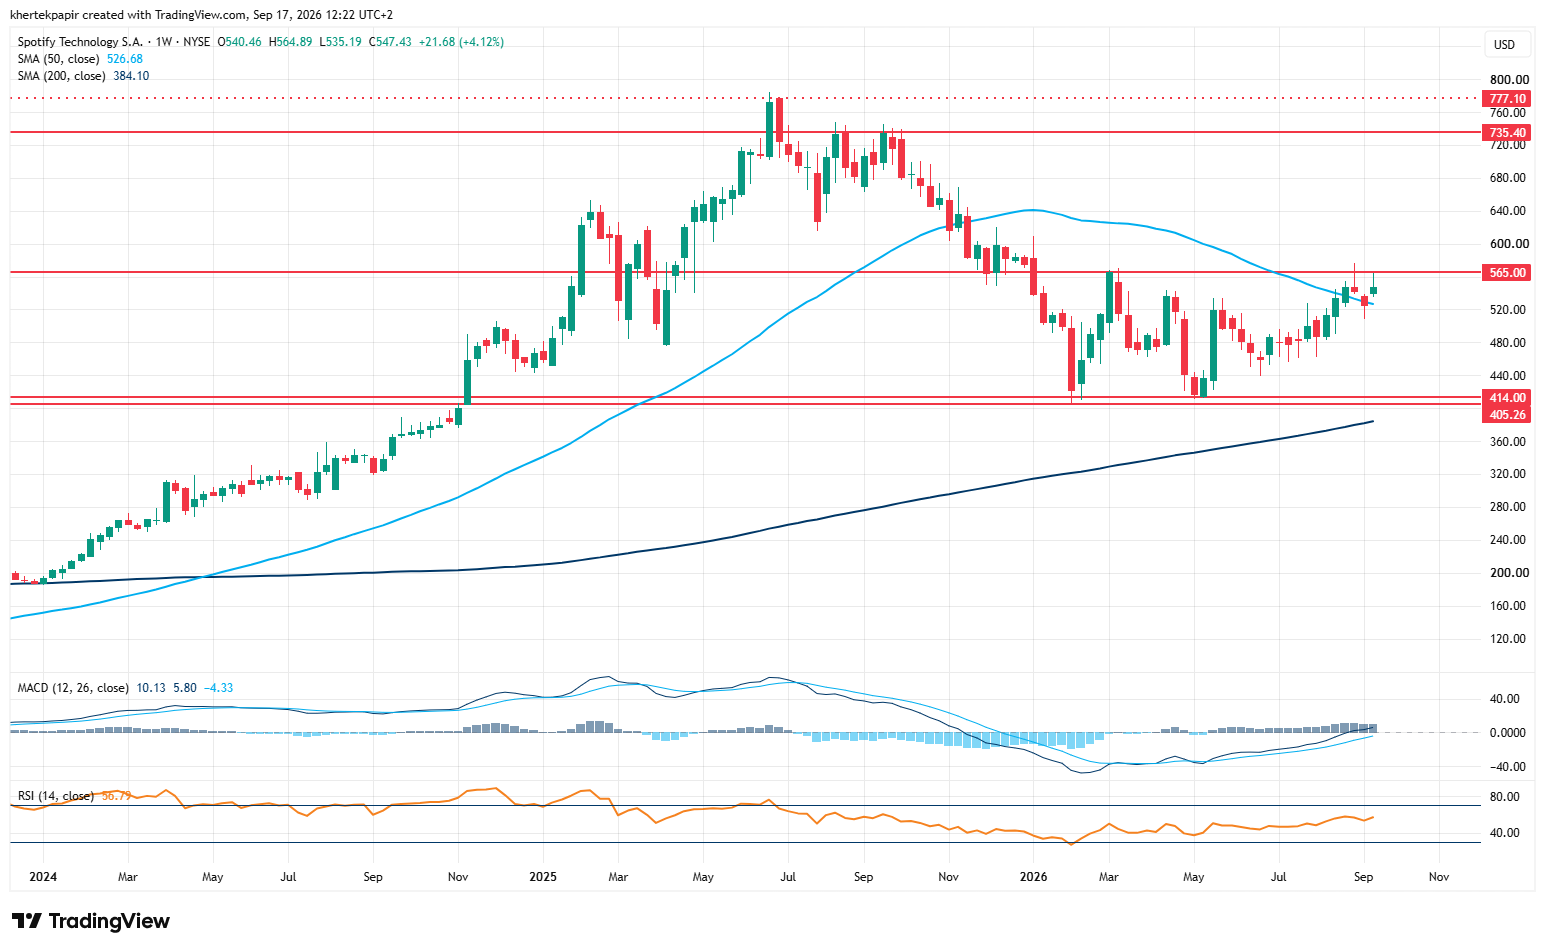
Az elmúlt években egészen masszív emelkedést tudhat maga mögött a Spotify részvénye, amely jól megfigyelhető a heti grafikonján. Látható ugyanakkor, hogy a robusztus 2024-es évet követően 2025 második felére elfogyott a részvény lendülete, amit egy csökkenő trend követett egészen 2026 tavaszáig. Májusban a 405-415 dolláros zónáról másodszor is felpattanva már kitartott az árfolyam lendülete, és az augusztusi gyorsjelentést követően sikerült áttörnie az 50 hetes mozgóátlagát is, amely így támaszszintté alakult át. Az indikátorok közül az MACD éppen a májusi mélypontot követően váltott vételi jelzésre, megerősítve az emelkedő trendet. A Spotify árfolyama rövid távon az 565 dollár körüli ellenállás áttörésével próbálkozhat, ennek sikeres leküzdése esetén pedig nagyobb tér nyílhat meg előtte.
A Spotify heti grafikonja (2026. 09. 17. nyitás előtt)
Forrás: TradingView
Mi a helyzet a Spotify környékén?
2026 elején a Spotify élén vezetői csere történt, a korábbi alapító helyét két társigazgató vette át. A változásra pedig kezdetben negatívan reagáltak a befektetők, így az új vezetőknek újra el kell nyerniük a piac bizalmát. Az új vezetés növekedési stratégiája elsősorban az AI-funkciók bővítésére, ezeken keresztül a felhasználói aktivitás növelésére, valamint a monetizáció javítására fókuszál.
A Spotify több áremelést is végrehajtott az előző évben az előfizetői csomagoknál, ami a pénzügyi helyzetét is jelentősen erősítette. Az elemzői várakozások alapján az idei évben és jövőre is 14 százalék körüli bevételnövekedési ütem várható. A cég bevételi szerkezete továbbra is egyértelműen az előfizetéses modellre épül, miközben az AI-funkciók és más új fizetős szolgáltatások további bevételi forrásokat jelenthetnek a Spotify számára. A Bloomberg Intelligence elemzői szerint ugyanakkor az AI-szolgáltatásokból származó érdemi bevétel a korábban várt 2026 negyedik negyedéve helyett várhatóan csak 2027 első felében jelenhet meg.
A Spotify jövedelmezősége is javulóban van, az elmúlt negyedévben a bruttó marzs rekordot jelentő 33,4 százalékra emelkedett, miközben az üzemi eredmény éves szinten 61 százalékkal 655 millió euróra nőtt. A képet rövid távon ugyanakkor árnyalják a marketingkiadások és AI-fejlesztések, amelyek 2026-ban mintegy 200 millió euróval növelhetik a működési költségeket, átmenetileg mérsékelve a profitabilitás további bővülését. A menedzsment azonban hosszabb távon az AI-funkciók megtérülésével és a monetizáció további javulásával számol.
A Spotify felhasználói mutatói összességében kedvező trendekről árulkodnak, az elmúlt negyedévben a havi aktív felhasználók száma 12 százalékkal 777 millióra, a prémium előfizetőké pedig 9 százalékkal először emelkedett 300 millió fő fölé, ráadásul egymillióval meghaladta a vállalat saját várakozását is. A monetizáció javulását jól mutatja, hogy egy prémium-előfizetőre jutó átlagos bevétel (ARPU) 7 százalékkal 4,89 euróra nőtt, elsősorban a korábbi áremeléseknek köszönhetően.
A Spotify részvényét követő intézményi elemzők összességében optimisták, a Bloomberg adatai szerint a célárak konszenzusa 595 dollárnál található, miközben már 600 dollár feletti célárak is érkeztek az utóbbi időben. Emellett a részvény értékeltsége sem kiugró a historikus átlaghoz képest, a részvény jelenleg 32-szeres egyéves előretekintő P/E rátán forog, amellyel elmarad a korábban látott, egészen magas 45-50 feletti szorzószámoktól. Végezetül ugyanakkor érdemes megjegyezni, hogy a Spotify esetében rövid távú kockázatot jelenthet a kiadások további emelkedése, emellett a lassuló felhasználóbővülésre is érzékenyen reagálhatnak a befektetők.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.