Várakozáson felüli eredményekkel lepte meg a befektetőket a Coca-Cola, miközben az idei évi előrejelzésein is felfelé módosított a vezetőség. Ugyanakkor kihívások is láthatók, hiszen a kiemelt jelentőséggel bíró észak-amerikai piac visszafogottabb teljesítményt nyújtott, miközben a termékportfólión belül egyre nagyobb szerepet kapnak a prémium- és cukormentes italok.
Nagyot ment idén már a részvény
Szépen teljesített az elmúlt félév során a Coca-Cola részvénye, legutóbb épp az első negyedéves gyorsjelentése kapcsán írtunk az üdítőital-gyártóról, amely azóta a 80 dollár alatti szintekről 92 dollár fölé kapaszkodott. A részvény idén az S&P 500 index teljesítményét is jelentősen felülmúlja, a mostani gyorsjelentés pedig tovább erősítette a kedvező fundamentális képet, habár érdemi pozitív reakció nem mutatkozik a piacon.
Az elmúlt hetekben javult a defenzívebb részvények iránti kereslet, ez a bizonytalanabb piaci környezetnek is betudható, valamint a techszektor gyengélkedésével a szektorrotáció is szerepet játszhatott a felülteljesítésben. A Coca-Cola egyébként szektoron belüli is kiemelkedőnek számít, idén sorra ért el új csúcsokat, nemrég a 95 dollár feletti szintekig is eljutott.
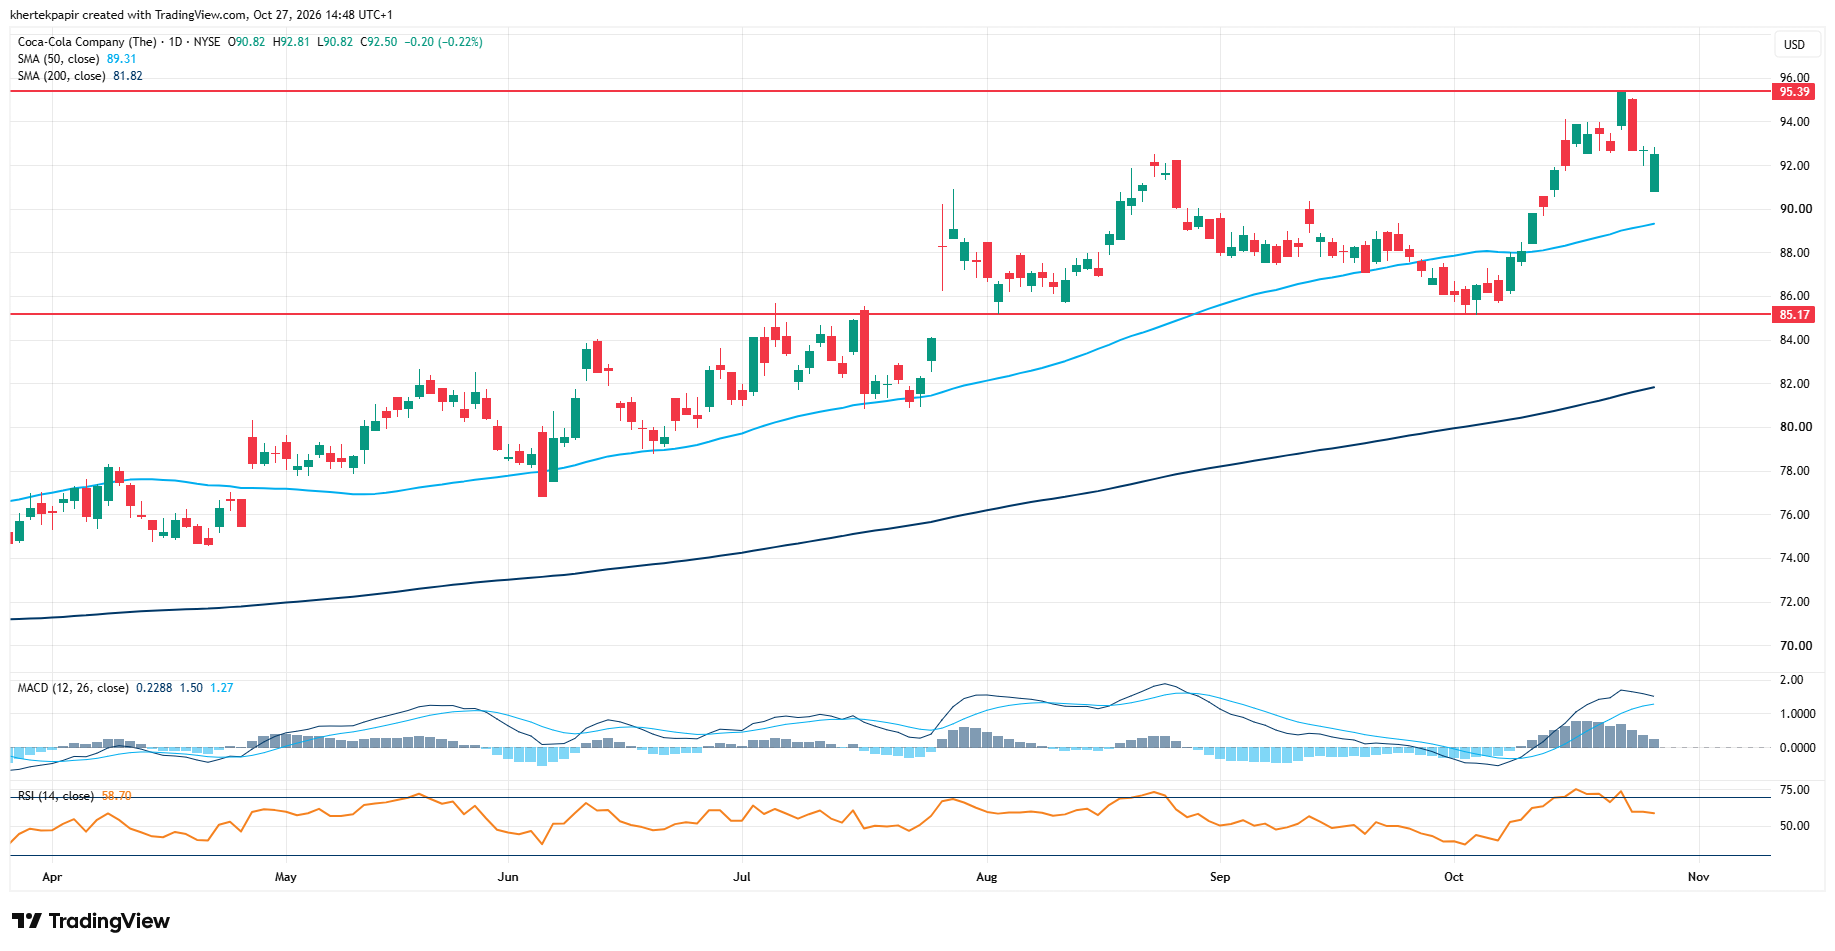
A gyorsjelentést követően kisebb mínuszban nyitott a részvény, majd ezt követően emelkedésnek indult, de összességében markáns elmozdulás nem látható a grafikonon. Továbbra is a 90 dollár feletti szinteken próbálkozhat emelkedéssel az árfolyam. Védelmet elsősorban az 50 napos mozgóátlag képezhet, míg lejjebb a 85 dollár körüli szint szolgálhat támaszként.
A Coca-Cola napi grafikonja (2026. 10. 27. 14:48)
Forrás: TradingView
A részvény idei teljesítménye is jól mutatja, hogy nőtt a befektetői elvárás a társasággal szemben, a vállalattól ugyanakkor továbbra is többnyire kedvező hírek érkeznek. A vezetőség ismét emelt az idei évi előrejelzésein, annak ellenére is, hogy az észak-amerikai piacon látni már lassulás jeleit.
Tovább javultak az eredmények
A lezárt negyedév kapcsán a várakozásokat meghaladó számokat közölt a Coca-Cola. Az organikus bevétel éves alapon 7 százalékkal nőtt, szemben a 4,3 százalékos elemzői várakozással. Végül 13,4 milliárd dollár bevétellel zárta a negyedévet a cég, miközben a globális értékesítési volumen is 5 százalékkal javult. A növekedést elsősorban az észak-amerikai régión kívüli piacok erős teljesítménye támogatta.
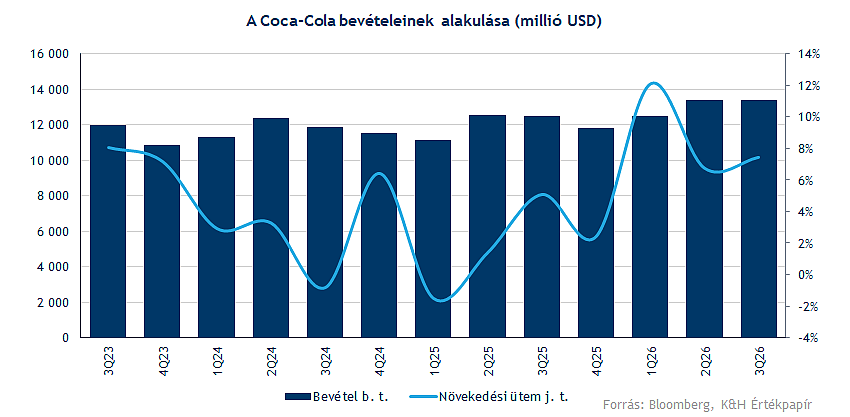
Látható, hogy az észak-amerikai piacon az emelkedő árak, illetve a gazdasági bizonytalanság is gátat szabhat a dinamikus növekedés előtt. A trendekben ugyanakkor jelentős változás nem következett be, így a régió teljesítménye továbbra is stabilnak mondható. Emellett a széles termékportfóliójának köszönhetően egyre több fogyasztót képes megszólítani a Coca-Cola, miközben a prémium italok iránti kereslet is erős maradt. Másfelől egyre több vásárló fordul el a hagyományos, cukros italok felől a diétás, cukormentes verziók irányába.
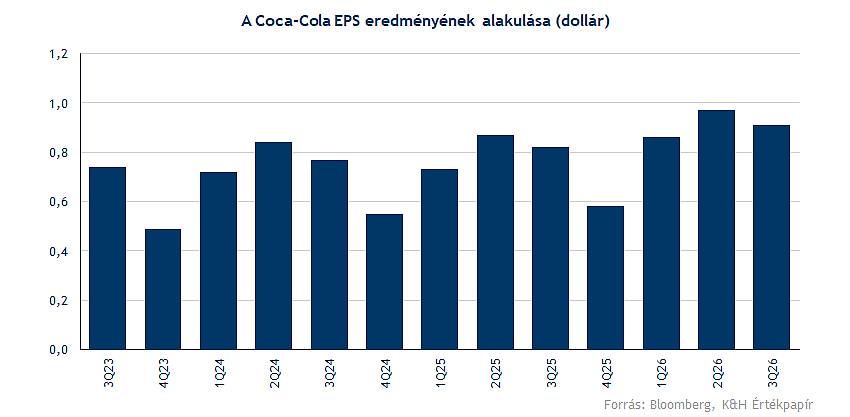
Az erős kereslet és a vállalat árazási ereje lehetőséget nyújt a Coca-Cola számára, hogy az emelkedő költségek egy részét a fogyasztókra hárítsa át, így a profitabilitás fenntartása terén sem látni sérülés jeleit. A negyedévet 91 centes összehasonlítható EPS-sel zárta a cég, szemben a 88 centes Bloomberg konszenzusos várakozással. Az összehasonlítható operatív marzs 32,9 százalékra emelkedett, a tavalyi 31,9 százalékos szintről.
Van még tér a növekedésre?
A gyorsjelentés egyik legfontosabb aspektusa az idei évre vonatkozó előrejelzés lehet, hiszen az előző negyedéveket követően ismét emelt a várakozásain a menedzsment. Idén tehát legalább 11 százalékos összehasonlítható EPS-növekedést jósolnak, szemben a korábbi 9-10 százalékos növekedési prognózissal. Emellett bevétel terén 5 százalék feletti organikus növekedés várható, míg a CapEx 2,2 milliárd dollárt tehet ki. A bevételi és beruházási előrejelzés nagyjából megfelel az elemzői konszenzus várakozásával.
A jövőbeli várakozások kapcsán érdemes kiemelni, hogy mára a jövőbeli növekedés egy részét már beárazhatta a piac, hiszen az egyéves előretekintő P/E ráta is az elmúlt 5 év legmagasabb szintjére emelkedett (27 körüli érték). A befektetők így a növekedés mellett a stabil kereslet fenntartását, valamint a vállalat erős cash flow termelési képességét is díjazhatják.
A Coca-Colát követő elemzők az idei év során többször is felfelé módosították egyéves céláraikat. A konszenzusos célár megközelíti a 97 dollárt, miközben a kedvező momentum és a megemelt vállalati előrejelzés megerősítheti az optimista elemzői várakozásokat. A Bloomberg adatbázisában többnyire vételi ajánlások rajzolódnak ki, amely kedvező elemzői megítélésről árulkodik.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.