Hiába múlta felül a főbb sorokon a konszenzus várakozásait a Citigroup, tegnap markáns visszaesés bontakozott ki a részvény árfolyamában. A befektetők a negyedéves lassulás mellett az óvatosabb vezetőségi várakozásokkal sem lehettek elégedettek, így a Citigroup árfolyama ismét egy fontos támaszszint alá került.
Gyengébben teljesít a részvény a vártnál
Az utóbbi hetekben lemaradónak számított az amerikai bankszektor, ahogy azt már a tegnapi JP Morgan elemzésünkben is kiemeltük, a gyengébb teljesítményben a mesterséges intelligenciával kapcsolatos aggodalmak erősödése is szerepet kapott. Ebben a környezetben az augusztus közepén megfogalmazott kereskedési ötletünk sem tudott kiemelkedő teljesítmény nyújtani, ráadásul a tegnapi gyorsjelentésre is markáns negatív reakció érkezett a befektetők irányából.
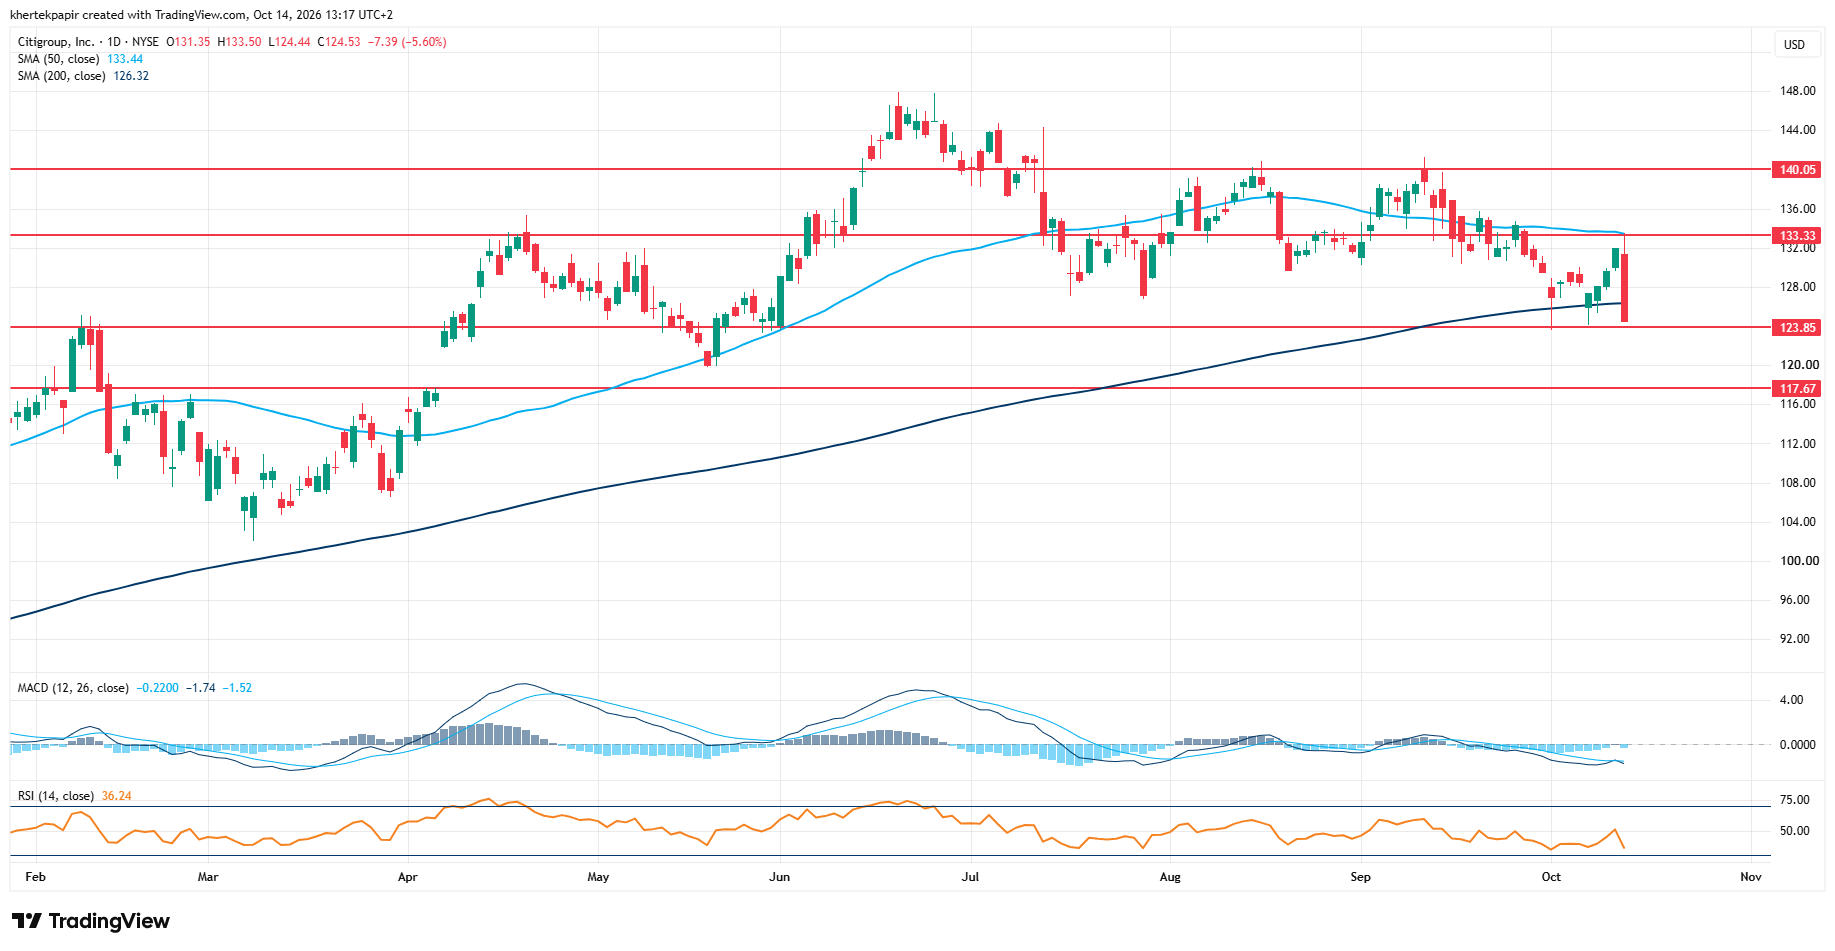
A negatív reakció lehetséges okairól még részletesebben is beszámolunk, de előbb érdemes a technikai képet is áttekinteni. Napon belül már az 50 napos mozgóátlagot tesztelte az árfolyam, de hamar romlásnak indult a szektor körüli piaci hangulat, így a napot végül a 200 napos mozgóátlaga alatt zárta a Citigroup. A korábban kiemelt 123-124 dollár környéki támaszszintektől sem jár messze a részvény, így rövid távon az első kedvező technikai jelzést a 200 napos mozgóátlaga fölé történő visszatérés jelenthetné.
Ellenállásként a 133, valamint a 140 dolláros szint azonosítható, habár a fordulat kialakulásához szektorszinten is javuló befektetői megítélésre lenne szükség. Összességében tehát látható, hogy a banki gyorsjelentések egyelőre nem hozták azt az átütő erőt, amit a befektetők vártak volna, így a piaci szereplők a jelentések egy-egy gyengébb részletére is érzékenyebben reagálhatnak.
A Citigroup napi grafikonja (2026. 10. 14. nyitás előtt)
Forrás: TradingView
Csalódást nem okozott a bank
A negyedéves eredmények összességében jól alakultak, a bank egyik legerősebb motorját továbbra is a Services üzletág biztosítja, a szegmens bevétele éves szinten 15 százalékkal, 6,6 milliárd dollárra nőtt. Hasonlóan erős teljesítmény bontakozott ki a vagyonkezelés területén is, szintén 15 százalék körüli bevételnövekedésnek köszönhetően közel 3,3 milliárd dollár bevétel rajzolódott ki.
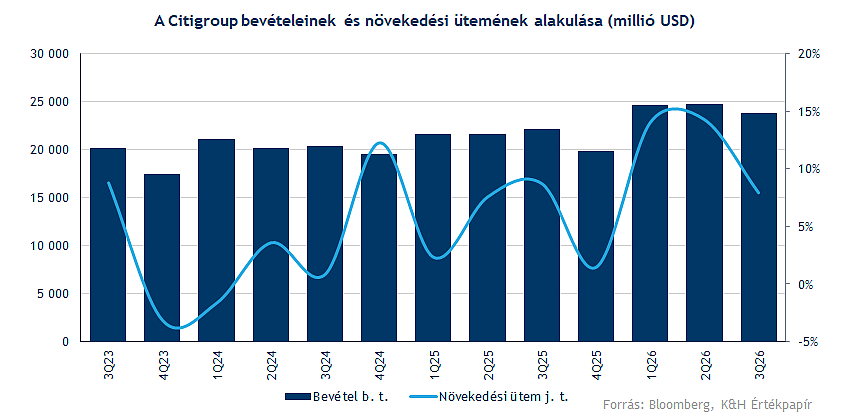
A bankcsoport egyébként az elmúlt évtized legerősebb harmadik negyedéves bevételi számát produkálta, árbevétele éves alapon 8 százalékkal, 23,8 milliárd dollárra emelkedett. A többi nagybankhoz hasonlóan a kereskedési üzletág teljesítménye már vegyesebb képet mutatott. A Markets üzletág bevétele éves alapon 6 százalékkal nőtt, de negyedéves alapon már 13 százalékos visszaesés volt látható.
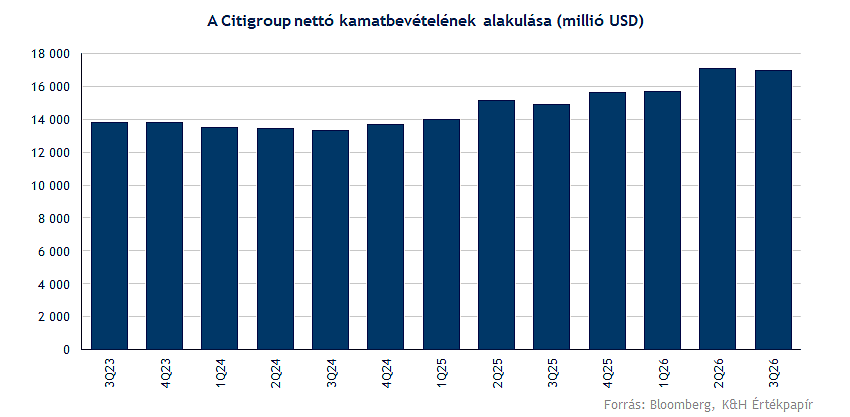
Korábbi elemzésünkben is kiemeltük, hogy a költséghatékonyság javítása, valamint a kamatmarzs stabilizálódása, esetleges erősödése hozhatna javuló eredményeket a jövőben. A harmadik negyedévben a hitelállomány 12 százalékkal nőtt a tavalyi bázishoz képest, miközben a nettó kamatbevétel 14 százalékos emelkedésével megközelítette a 17 milliárd dollárt és meghaladta a konszenzus várakozását. A nettó kamatmarzs a várakozásoknak megfelelően 2,4 százalék körül alakult, de a magas kamatszintek, az erős hitelezési trendek hosszabb távon stabilizálhatják a kamatbevételek alakulását.
Érdemes a nyereség alakulására is kitérni, hiszen első pillantásra elégedettek lehettek a befektetők a látott eredményekkel.
- 2,85 dolláros EPS a várt 2,65 dolláros eredménnyel szemben.
- A nem kamatjellegű működési költségek a vártnál alacsonyabban alakultak.
- 10,1 százalékos ROE és 11,5 százalékos RoTCE, utóbbi meghaladta a 10,7 százalékos elemzői várakozást.
A profitnövekedés mellett javult a csoportszintű jövedelmezőség is, a 11,5 százalékos RoTCE meghaladta az elemzői várakozást. Emellett az első kilenc hónap RoTCE mutatója 12,6 százalék volt, ennek ellenére a vezetőség továbbra is óvatosabb, így 11 százalék feletti éves értékkel számol. Hosszabb távon azonban optimistább a menedzsment, így a jövőben további javulással, akár 14-15 százalékos megtérülés fenntarthatóságával kalkulálnak.
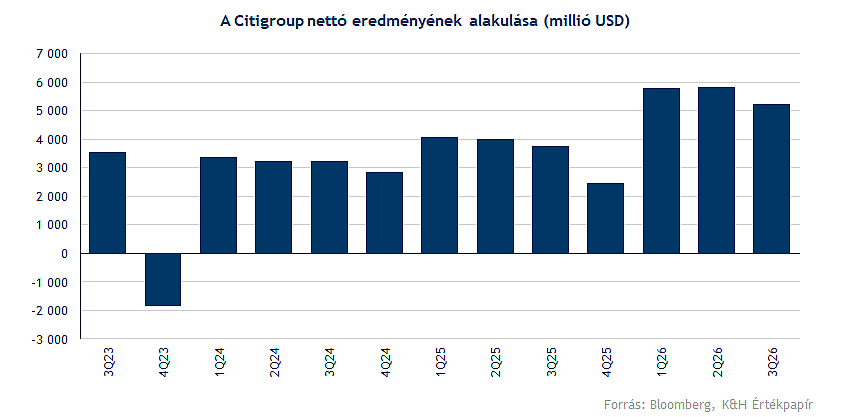
A nettó nyereség 40 százalékkal nőtt, így 5,2 milliárd körüli eredménnyel zárta ezt a periódust a bankcsoport. Az előző negyedévhez képest ugyanakkor visszaesés volt látható, részben ez a kereskedési bevételek kiugró második negyedéves teljesítményének köszönhető.
Mi lehetett mégis a gond?
Az alapfolyamatok, a célok teljesítése és a hosszabb távú kilátások összességében továbbra is kedvező képet mutatnak. A befektetők a következő időszakban is a kamatkörnyezet alakulására, a Services üzletág teljesítményére, valamint a kereskedési és befektetési banki eredményekre figyelhetnek. Épp ezért a stabil kamatmarzs és a Services üzletág szolgáltatásai iránti erős kereslet további növekedést támogathat. Emellett a piaci aktivitás élénkülése a kereskedési és befektetési banki bevételeket javíthatná.
A tegnapi piaci reakció azonban az eredményekhez képest meglepően negatív volt, ezért érdemes az esés mögött húzódó lehetséges indokokat is megvizsgálni:
- Az éves bevétel-, és profitnövekedés elfedte valamelyest a negyedéves alapon látott gyengébb teljesítményt. Az összbevétel 4, a nettó eredmény pedig 10 százalékkal mérséklődött, bár ez több nagybank esetében is látható volt.
- A Markets üzletág bevétele negyedéves alapon 13 százalékkal csökkent, ezen belül a részvénykereskedési bevétel még jelentősebb, 25 százalékos mérséklődést produkált. A 6,11 milliárd dolláros bevétel ugyan meghaladta a konszenzus várakozását, és a FICC is felülteljesítő tudott maradni, míg a részvénykereskedési bevételek kissé elmaradtak a várakozásoktól. A befektetőket így a negyedéves lendület lassulása, valamint a következő negyedévre jelzett szezonális gyengülés is aggaszthatta.
- Gyenge pontnak még a fogyasztói kártyaüzletág minősült, hiszen éves alapon stagnálás jeleit mutatta, miközben az elemzői várakozásokat sem tudta hozni.
- Emellett a vezetőség óvatosabb kommunikációja is negatívan hathatott a részvény körüli hangulatra.
Fundamentumokat tekintve tehát nem beszélhetünk gyenge jelentésről, inkább a piaci elvárások kerültek magasra, miközben a negyedéves trendek alakulására is jobban figyelhetnek a befektetők a közeljövőben. Emellett a vezetőség hosszabb távon további javulással kalkulál, de a negyedik negyedév teljesítménye meghatározó lehet a jelenlegi, törékenyebb piaci környezetben.
Több befektetési bankkal ellentétben a Citi esetében alacsonyabb előretekintő P/BV mutatószám rajzolódik ki, ehhez azonban mérsékeltebb ROE is párosul. A bankcsoport üzleti modelljéből is fakad ez a fajta különbség, hiszen több versenytárssal szemben a Citi nagy hangsúlyt fektet a Services és a fogyasztói kártya szegmensre is. Az elemzői várakozások változatlanul optimizmusról árulkodnak, így a Bloomberg konszenzusos célára 151 dollár körül helyezkedik el.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.