Nem tudott teljesen megfelelni a magas várakozásoknak a JP Morgan, miután a vártnál gyengébb kereskedési bevételek húzták vissza a teljesítményét. A nettó kamatbevételek ezzel szemben kellemes meglepetést okoztak, miközben a menedzsment az idei évre vonatkozó előrejelzését is felfelé módosította. Összességében így vegyes eredményekről számolt be a nagybank.
A múlt heti elemzésünkben kiemeltük, hogy a technológiai vállalatok jelentései előtt a nagybankok eredményei kerülhetnek a befektetők figyelmének középpontjába. Ma többek között a Goldman Sachs, a Wells Fargo, a Citigroup és a JP Morgan is közzétette friss negyedéves számait, amelyek vegyes fogadtatásban részesültek a piacon. A mai anyagunkban a JP Morgan gyorsjelentésére fókuszálunk. A részvényre még áprilisban fogalmaztunk meg hat hónapos kereskedési ötletet, amely a jövő héten zárul majd.
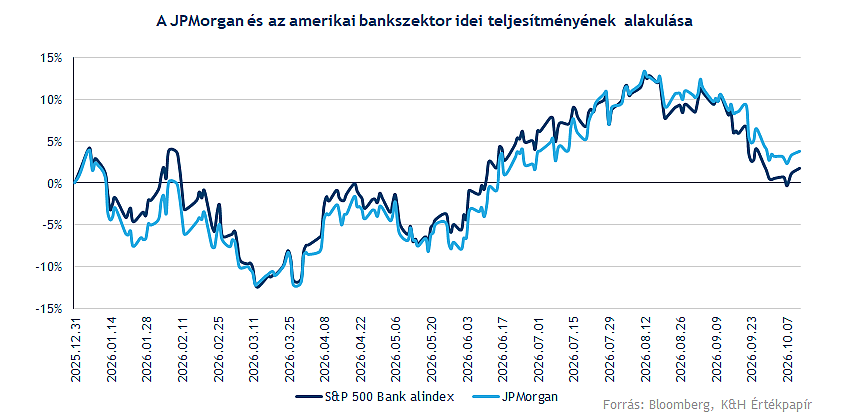
Az elmúlt hetekben és hónapokban látott gyengébb teljesítmény nemcsak vállalatspecifikus híreknek volt köszönhető, hiszen az S&P 500 banki alindexe is 8 százalékos mínuszban áll egy hónapos időtávon. A mai gyorsjelentésre óvatos reakció bontakozott ki, az eredmények inkább vegyesnek, mintsem egyértelműen pozitívnak nevezhetők.
A bankszektorban látott visszaesésben az AI körüli aggodalmak is szerepet játszottak, hiszen a befektetők attól tarthatnak, hogy a mesterséges intelligencia térnyerése bevételkiesést okozhat a befektetési és vagyonkezelési üzletágakban. Erre utaló jelek egyelőre nem láthatók sem a fundamentumokban, sem a vállalati kilátásokban, de a technológia fejlődésével párhuzamosan a nagybankok is kénytelenek lesznek alkalmazkodni, és monetizálni a mesterséges intelligenciában rejlő lehetőségeket.
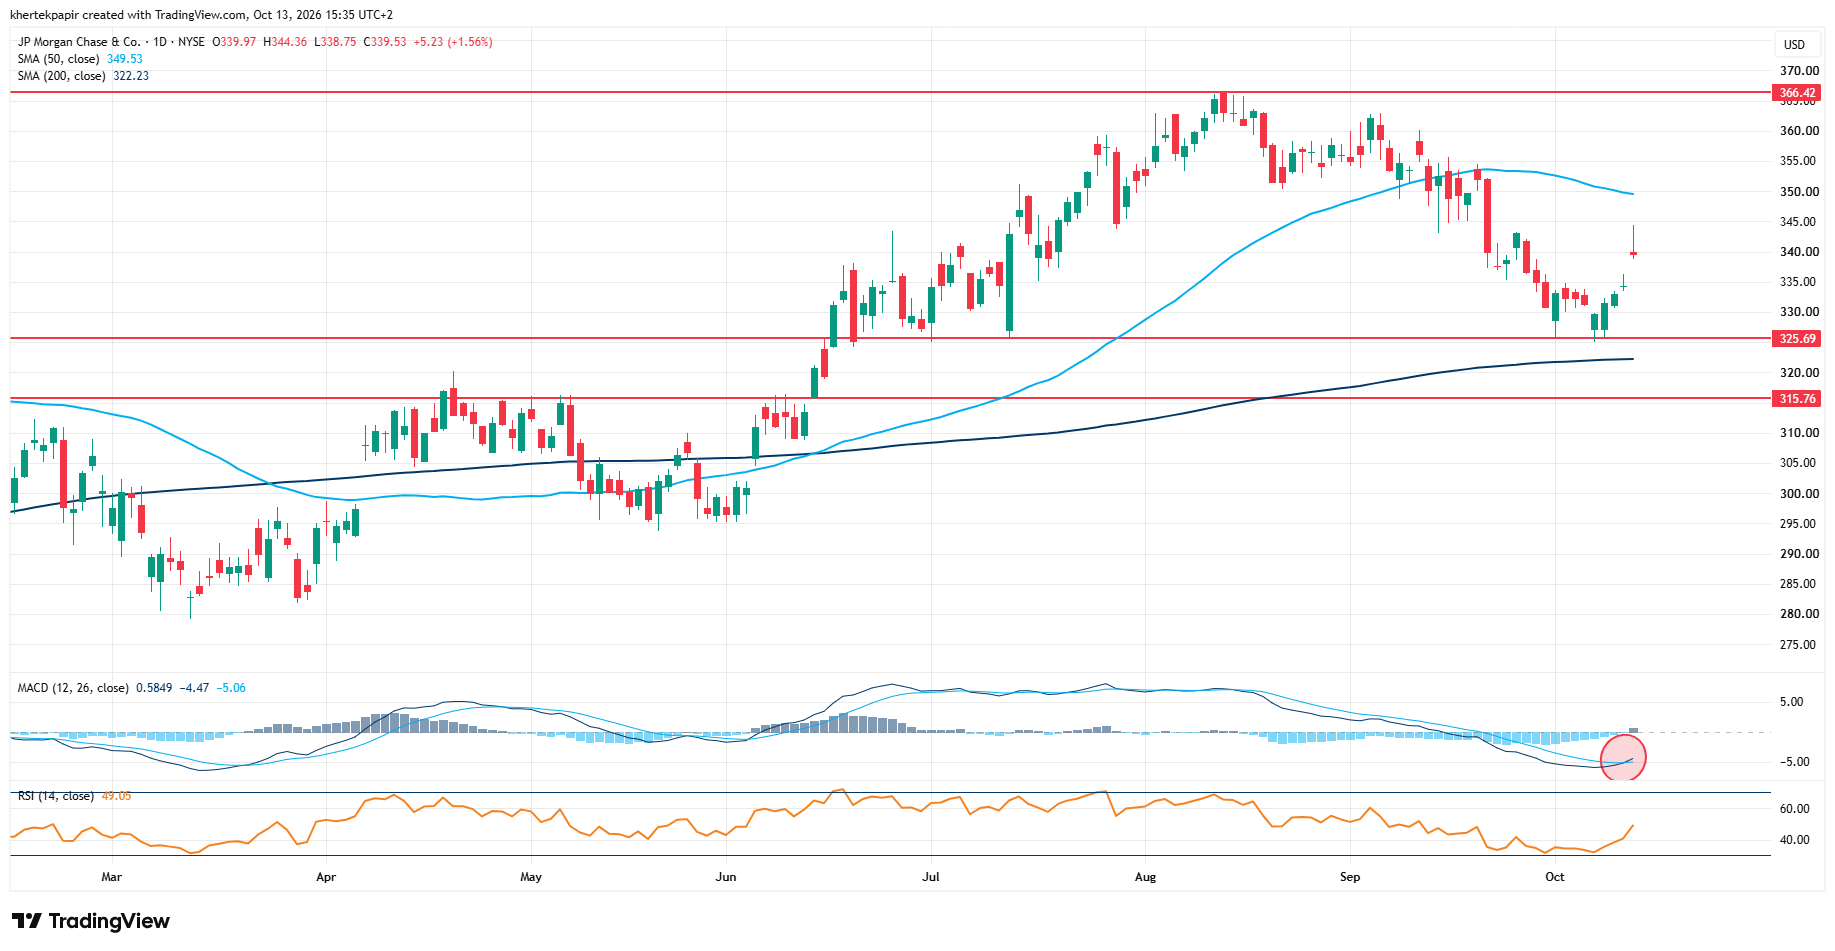
Az elmúlt napokban már a fordulat jelei kezdtek kirajzolódni a grafikonon, a 325 dollár körüli zóna kiemelt védelmi zónaként azonosítható, hiszen többször is támaszként szolgált a részvény számára. Ellenállást az 50 napos mozgóátlag felett a 360-365 dolláros zóna képezhet. Emellett a technikai indikátorokra is érdemes pillantást vetni, hiszen az RSI is a túladott zónák környékéről indult emelkedésnek, miközben az MACD éppen most jeleníti meg vételi jelzését. A mai kereskedést egyébként kisebb pluszban nyitotta az árfolyam.
A JP Morgan napi grafikonja (2026. 10. 13. 15:35)
Forrás: TradingView
Láttunk már erősebb negyedévet
Vegyes eredményeket hozott az amerikai nagybank harmadik negyedéves gyorsjelentése. A kettőség a kereskedési üzletág teljesítményében is szembetűnő, hiszen míg a részvénykereskedési üzletág a vártnál erősebben alakult, a FICC üzletág eredménye elmaradt az elemzői várakozásoktól. Összességében a kereskedési bevételek 15 százalékkal nőttek, és hasonló növekedést tudott felmutatni a befektetési üzletág is.
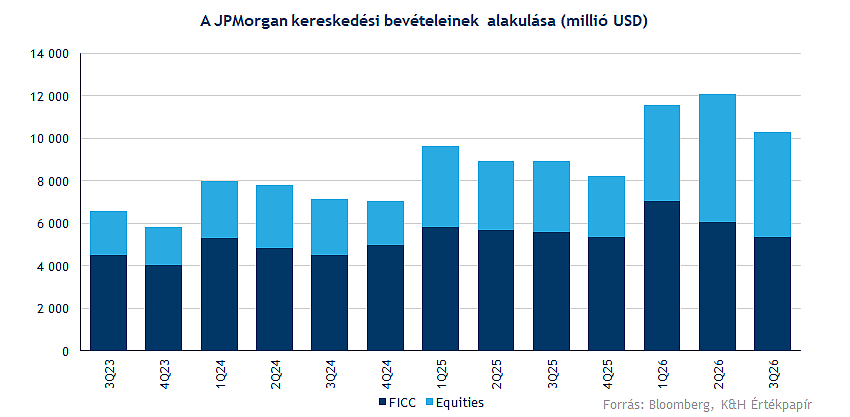
A csoport árbevétele éves szinten 8 százalékkal nőtt, amely némileg elmaradt a várakozásoktól, ez elsősorban a kötvényüzletág gyengébb teljesítményével magyarázható. A befektetők öröme tehát nem lehet felhőtlen, a nettó kamatbevételek alakulása ugyanakkor már kedvezőbb képet fest.
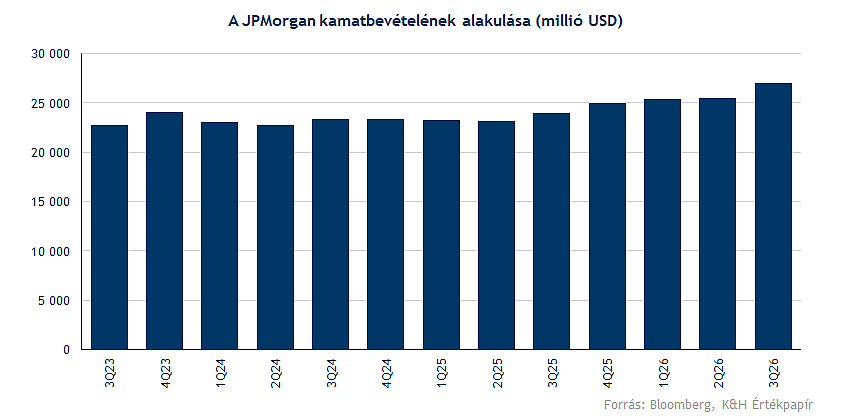
A lezárt negyedévben a nettó kamatbevétel a vártnál magasabban, 27,15 milliárd dolláron alakult, ráadásul a vezetőség felfelé módosította az idei évre vonatkozó várakozását. A menedzsment 106,2 milliárd dolláros éves nettó kamatbevétel elérését prognosztizálja, szemben a 105,3 milliárd dolláros konszenzusos előrejelzéssel. A nettó kamatmarzs szintén a vártnál jobban alakult, a tavalyi 2,45 százalékról 2,48 százalékra emelkedett.
Profitoldalon nem mutatott átütő erőt a JP Morgan, ugyan a 6 százalékos növekedés nem tekinthető rossz eredménynek, azonban az elemzők magasabb elvárásokat fogalmaztak meg előzetesen. Az egy részvényre jutó eredmény 5,57 dollár lett, amely egyszeri hatásoktól tisztítva 5,75 dollárt ért volna el. Negyedéves alapon érdemi visszaesés látszik ROE tekintetében is, bár erre számítani is lehetett a kiemelkedő második negyedéves eredményeket követően.
Továbbra is a stabilitás a kulcs
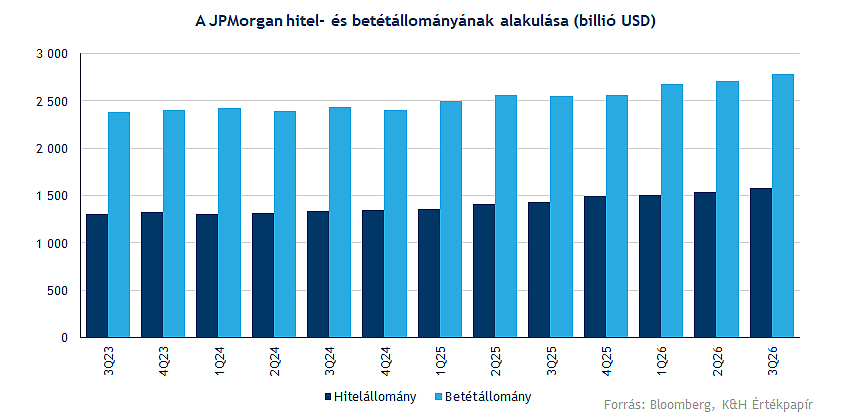
Az átlagos hitelállomány éves szinten 10 százalékkal, míg a betétállomány 8 százalékkal nőtt, ami továbbra is kedvező képet fest a bankcsoport hitelezési tevékenységéről. A kereskedési és befektetési üzletágak bevételeinek nagyobb ingadozása mellett így egyre nagyobb figyelem irányulhat a stabilitást nyújtó kamatbevételekre is. Az ezekkel kapcsolatos optimista előrejelzéseknek a piac is örülhet, amely valamelyest ellensúlyozhatja a negyedéves gyorsjelentés gyengébb aspektusait.
Jamie Dimon, a cég elnök-vezérigazgatója kommentárjában kiemelte, hogy a nehéz környezet ellenére is helyt tudott állni a JP Morgan, és érdemi növekedést ért el. Az amerikai gazdaság kapcsán továbbra is erős üzleti aktivitás és fogyasztói költekezés rajzolódik ki. A növekvő fiskális deficit, a ragadós infláció, a magas eszközárak, a növekvő kamatszintek és geopolitikai kockázatok azonban továbbra is kihívást jelenthetnek.
Összességében nem szerepelt gyengén a harmadik negyedévben a JP Morgan, ugyan egyes sorokon elmaradt a várakozásoktól, de a részvénykereskedési üzletág, vagy éppen a nettó kamatbevételek erős számokat hoztak. A befektetők reakciója is ennek megfelelően visszafogott maradt, hiszen a kockázatok továbbra is fennállnak, miközben az M&A és az IPO piac fokozatos élénkülésére is várhatnak a befektetők. A diverzifikált üzletmenetének köszönhetően volatilisebb piaci környezetben is ellenállóságot mutathat a JP Morgan, miközben a kamatkörnyezet stabilizálódása az erős hitelkereslettel párosulva tovább növelhetné a bankcsoport bevételeit.
Maradt a prémium értékeltség
Az elvárások továbbra is magasak az amerikai bankszektorral szemben, ráadásul a befektetési bankok tekintetében változatlanul magasabb P/BV mutató rajzolódik ki, habár ehhez erős és stabil ROE szint is párosul, ami indokolhatja a prémium értékeltséget. A főbb versenytársakhoz képest ráadásul kisebb diszkonton forog a JP Morgan részvénye.
Az emelkedő kamatmarzs és nettó kamatbevételek erős alapfolyamatokról árulkodnak, így az amerikai gazdaság stabilitása és a kedvező hitelezési trendek fenntartása mellett akár további növekedést realizálhat a bankcsoport. Az elmúlt két negyedév eredményei azonban visszaigazolták a kereskedési ötletünkben megfogalmazott növekedési tényezőket, így a jövőben is az erős kereskedési és befektetési aktivitás mellett a kamatbevételek alakulása a figyelem középpontjában maradhat.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.