Felfokozott hangulatban indulhat az idei utolsó gyorsjelentési szezon, a befektetői elvárások magasak, az amerikai részvénypiacok csúcsok közelében járnak, miközben a kötvényhozamok is évek óta nem látott szintekre emelkedtek. A várakozások alapján az S&P 500 index komponensei átlagosan akár 30 százalékos éves profitnövekedést is elérhetnek, míg Európában ennél valamivel mérsékeltebb bővülést jósol az elemzői konszenzus. A befektetők elsősorban a vezetőségi előrejelzésekre, valamint az AI-monetizáció sikerére és az azzal kapcsolatos kilátásokra fókuszálhatnak.
Viharos időben indulhat a gyorsjelentési szezon
Bár az elmúlt időben jelentős bizonytalanság uralkodott a piacokon, az amerikai részvénypiacok teljesítményére így sem érkezhet panasz. A technológiai vállalatok idén is kiemelkedően szerepelnek, ennek köszönhetően pedig a Nasdaq 100 index felülteljesíti az S&P 500 indexet. A közelgő gyorsjelentési szezonban elsősorban a technológiai vállalatok AI-monetizációjának sikerére, a beruházásokkal kapcsolatos kommentárokra, valamint a következő időszakra vonatkozó előrejelzésekre figyelhetnek a befektetők.
Mielőtt azonban rátérnénk a gyorsjelentési szezonnal kapcsolatos várakozásokra, érdemes áttekinteni, milyen környezettel is szembesülhetnek jelenleg a befektetők. Az utóbbi hónapok során felerősödtek az inflációs félelmek, miközben az olajárak is magas szinteken ragadtak. A közel-keleti események körüli bizonytalanság az inflációval kapcsolatos várakozásokat is fűti, így az olajárak mérséklődése és hosszabb távú normalizálódása hozhatna megnyugvást a piacokon.
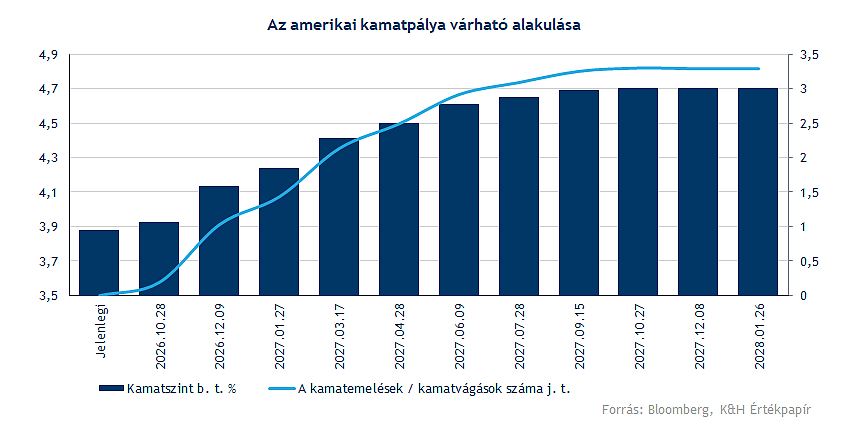
Az inflációs félelmek felerősödésével párhuzamosan az amerikai kamatpályával kapcsolatos várakozások is átárazódtak. Év elején még inkább a kamatvágások üteme foglalkoztatta a befektetőket, míg mostanra már inkább a kamatemelések időzítéséről lehet beszélni. Egyébként a Fed kamatemeléseivel kapcsolatos várakozások igen gyorsan változnak, ahogy a befektetők folyamatosan értékelik a beérkező makroadatokat, így az októberi szigorítás valószínűsége is jelentősen lecsökkent az elmúlt hetek során.
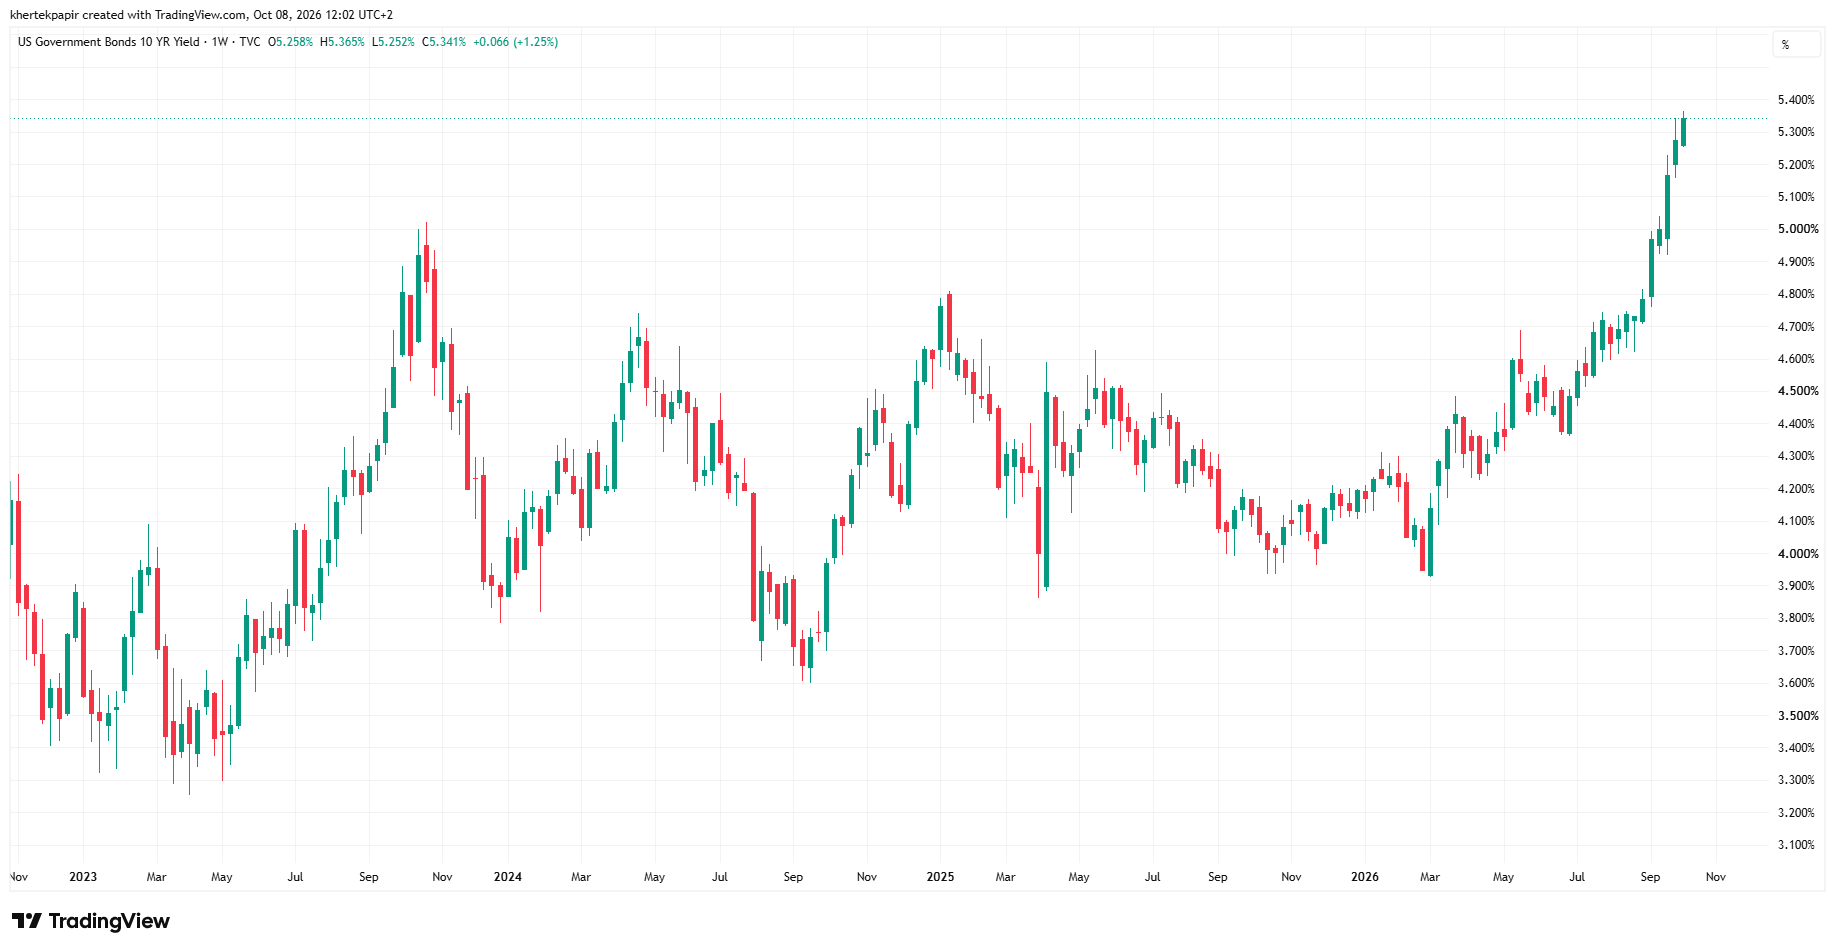
Az inflációs félelmek mellett a kötvényhozamok markáns emelkedésnek indultak, így 2023 után ismét 5 százalék fölé emelkedett az amerikai 10 éves referenciahozam. Csak szeptemberben 50 bázispont körüli emelkedés játszódott le, ez pedig már a befektetők aggodalmát is felerősítette.
Az amerikai 10 éves kötvényhozam heti grafikonja (2026. 10. 08. 12:03)
Forrás: TradingView
Az AI-monetizáció eddigi sikere azonban további beruházásokra ösztönözheti a vállalatokat akár magasabb kamatszintek mellett is. A kötvényhozamok emelkedése tovább növelheti a részvényekkel szembeni hozamelvárást, így a befektetők erős profitnövekedést, valamint kedvező megtérülési kilátásokat várhatnak el a cégektől. Amíg ezek a vállalatok teljesítik a magas elvárásokat, a részvénypiacok iránti kereslet is fenntartható maradhat. Ennek hatására tehát ismét a nagyvállalatok CapEx bejelentései, valamint profitnövekedési kilátásai kerülhetnek a figyelem középpontjába. A növekedési várakozások romlását tehát jelentősen megbüntetheti a piac, miközben kérdéses, hogy milyen hozamszint mellett inoghat meg a mesterséges intelligenciába vetett bizalom.
Az amerikai vállalatok növekedésére nem lehet panasz
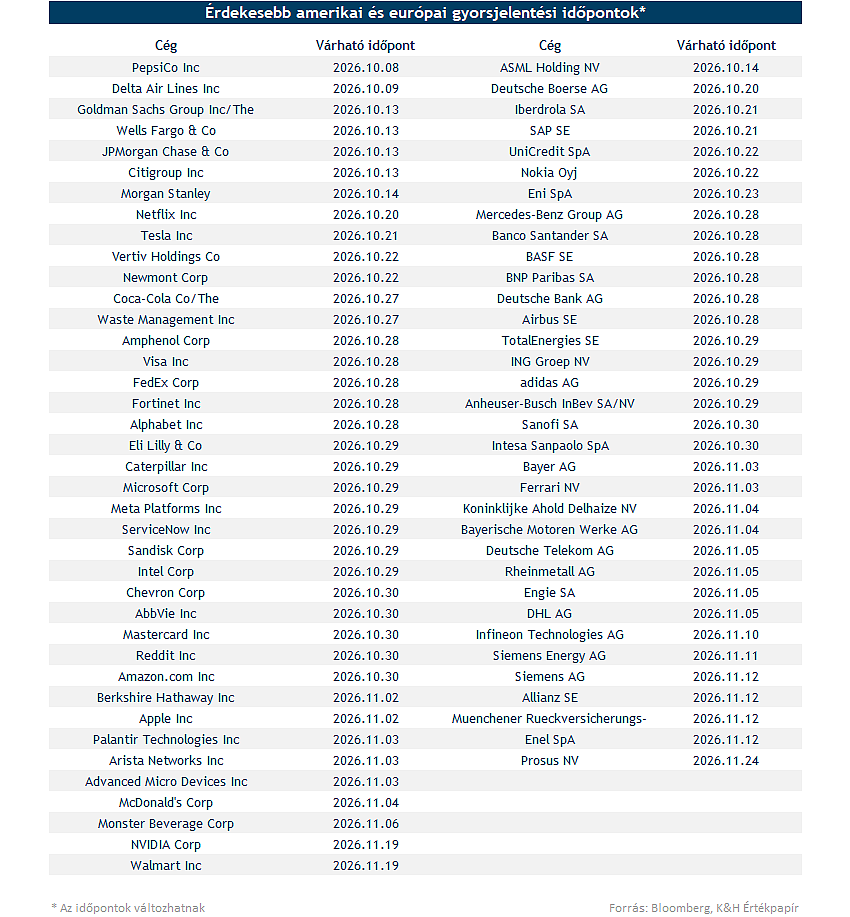
A következő hetek során a befektetők figyelme az amerikai nagyvállalatok gyorsjelentésére irányulhat. A sort a Pepsi, illetve a Delta Air Lines nyitja meg, a piac azonban leginkább a jövő heti banki jelentésekre várhat. Az amerikai nagybankok riportjai friss képet festhetnek az amerikai gazdaság állapotáról, esetleg annak kilátásairól, míg a később érkező techjelentések pedig az AI-monetizáció sikeréről nyújthatnak újabb információkat.
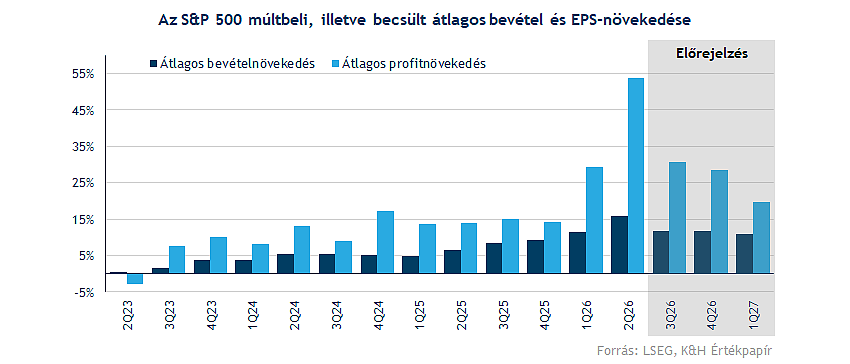
Mielőtt a harmadik negyedéves várakozásokra rátérnénk, érdemes röviden áttekinteni, hogy mit is hozott a legutóbbi gyorsjelentési szezon. Az LSEG adatai alapján a második negyedévet átlagosan 16 százalékos bevételnövekedéssel zárták az S&P 500 index komponensei, miközben profitoldalon erőteljesebb, 50 százalék feletti növekedés rajzolódott ki. A növekedés motorját talán nem meglepő módon a kommunikációs szektor (Meta, Alphabet) és a technológiai szektor biztosította. Az AI fejlesztések iránti igény a chipgyártók bővülését támogatja, miközben a monetizáció sikere is tetten érhető több Big Tech cég számain. Hasonló trend várható egyébként a következő negyedévekben is, tehát az AI-monetizáció és a költséghatékonyság javulása a profitabilitás további emelkedését is magában hordozhatja.
Újabb rekordok a láthatáron
Az LSEG elemzői konszenzusának várakozásai alapján a harmadik negyedévben átlagosan 30 százalék körüli EPS-növekedést realizálhattak az S&P 500 komponensek, ezen belül három szektort érdemes kiemelni: a technológiai, a kommunikációs, illetve az energiaszektort.
Az energiaszektor 112 százalékos várható profitnövekedése kimagaslónak számít, ami leginkább az energiaárak emelkedésének köszönhető, de a finomítói marzsok erőteljes javulása is fontos szerepet játszik. Az energiaárak alakulása a jövőben is meghatározó tényező maradhat az olajvállalatok teljesítményében, azonban az árak magasabb szinten bekövetkező normalizálódása akár a hosszabb távú cash flow termelés javulását is biztosíthatja. Az EIA egyébként a negyedik negyedévre még magasabb átlagos olajárral kalkulál, miközben a finomítói marzsok terén sem látni jelentős visszaesést.
A nagy technológiai vállalatok esetében továbbra is az AI-fejlesztések megtérüléséről szóló hírek mozgatják leginkább a befektetők fantáziáját, így várhatóan a jelenlegi szezonban is a chipgyártók és a Big Tech cégek eredményei kerülnek a középpontba. A technológiai szektorban átlagosan 65 százalékos profitnövekedést vár az elemzői konszenzus, míg a kommunikációs szektor nem sokkal lemaradva, 50 százalék körüli növekedést mutathat fel. Utóbbi szektor esetében a Meta és az Alphabet teljesítményét érdemes kiemelni, hiszen mindkét vállalat jelentős összegeket invesztál a mesterséges intelligencia fejlesztésébe, ráadásul a legutóbbi gyorsjelentéseket nem fogadta kedvezően a piac, éppen a beruházások megtérülésével kapcsolatos bizonytalanságok miatt.
Gyengébben a defenzívebb vállalatok szerepelhetnek, bár egy alacsony egy számjegyű profitnövekedés alapvetően nem lenne kedvezőtlen. Ugyanakkor a jelenlegi felfokozott hangulatban, a magas hozamkörnyezetben ezek a részvények nem teljesítenek erősen.
A pénzügyi szektort érdemes még közelebbről is megvizsgálni, hiszen az 5 százalék körüli éves profitnövekedés nem nevezhető rossznak, de közel sem számít kimagaslónak. Több nagybank is felhívta a befektetők figyelmét, hogy a harmadik negyedévben a kereskedési bevételek gyengébben alakulhattak, így ezen a területen kisebb mértékű növekedés, esetleg stagnálás is elképzelhető. Ugyanakkor hosszabb távon a kamatmarzsok stabilizálódása, valamint a befektetési és kereskedési üzletágak élénkülése javíthatná a befektetési bankok teljesítményét.
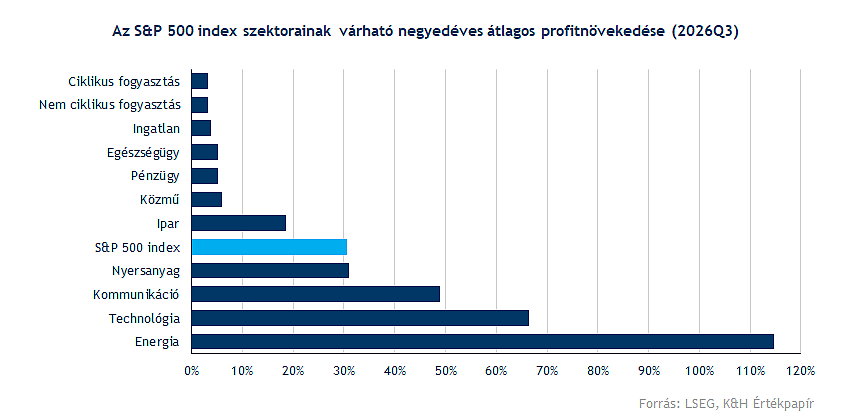
Összességében a piacon a bevételi oldalon lassabb növekedés várható, bár a 12 százalék körüli átlagos éves bővülés közel sem nevezhető alacsonynak. A szektorok közül az energiacégeknél várható a legnagyobb mértékű növekedés, de a technológiai szektor sem marad el jelentősen. A működési hatékonyság javulása is egyre látványosabb, amely akár magasabb szintű profitmarzsok fenntartását eredményezheti szélesebb piaci körben is.
Növekedés mellett is alacsony az árazottság?
Nagymértékű profitnövekedés játszódott le tehát az elmúlt negyedévekben, miközben a várakozások alapján tovább folytatódhat ez a pozitív tendencia. Így hiába jár továbbra is a csúcsai környékén az S&P 500 index, az egyéves előretekintő P/E ráta a márciusi mélypontjainak közelében helyezkedik el. Ennél alacsonyabb mutatószámmal legutóbb a 2025-ös tavaszi visszaesés során szembesülhettek a befektetők. Látható tehát, hogy a jelentős profitnövekedési várakozásokat a részvénypiaci árfolyamok nem követték még teljesen le. Persze ebben az inflációs félelmek, a kötvénypiaci kihívások és a geopolitikai feszültségek is szerepet játszhatnak. A befektetők jelenleg megerősítésre várhatnak a cégektől, hogy valóban új, magasabb szintű profitabilitás kialakulására nyílhat esély az AI megoldások implementációjának köszönhetően.
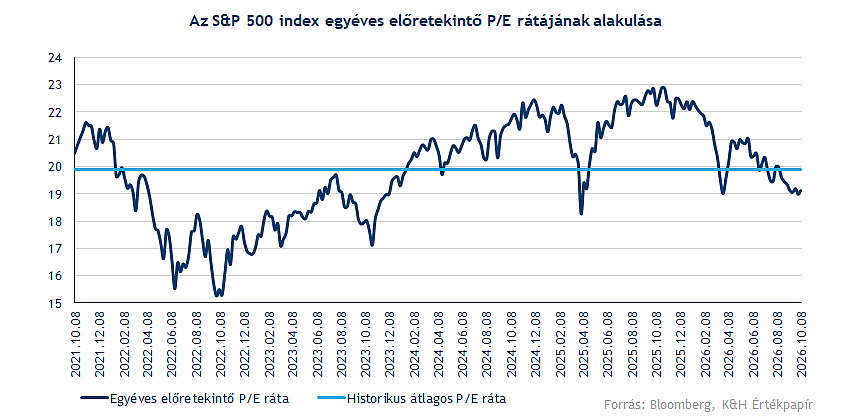
Ráadásul ritkán fordul elő, hogy az index értékeltsége lokális mélypontokra esik vissza, miközben az árfolyam történelmi csúcsok közelében helyezkedik el. Jelenleg ez a szokatlan helyzet állt elő, az elemzői várakozásokból optimizmus rajzolódik ki, amely nagymértékű profitnövekedés eljövetelét jelzi az elkövetkezendő esztendő során is, miközben a befektetők további megerősítésre várhatnak a vállalatoktól.
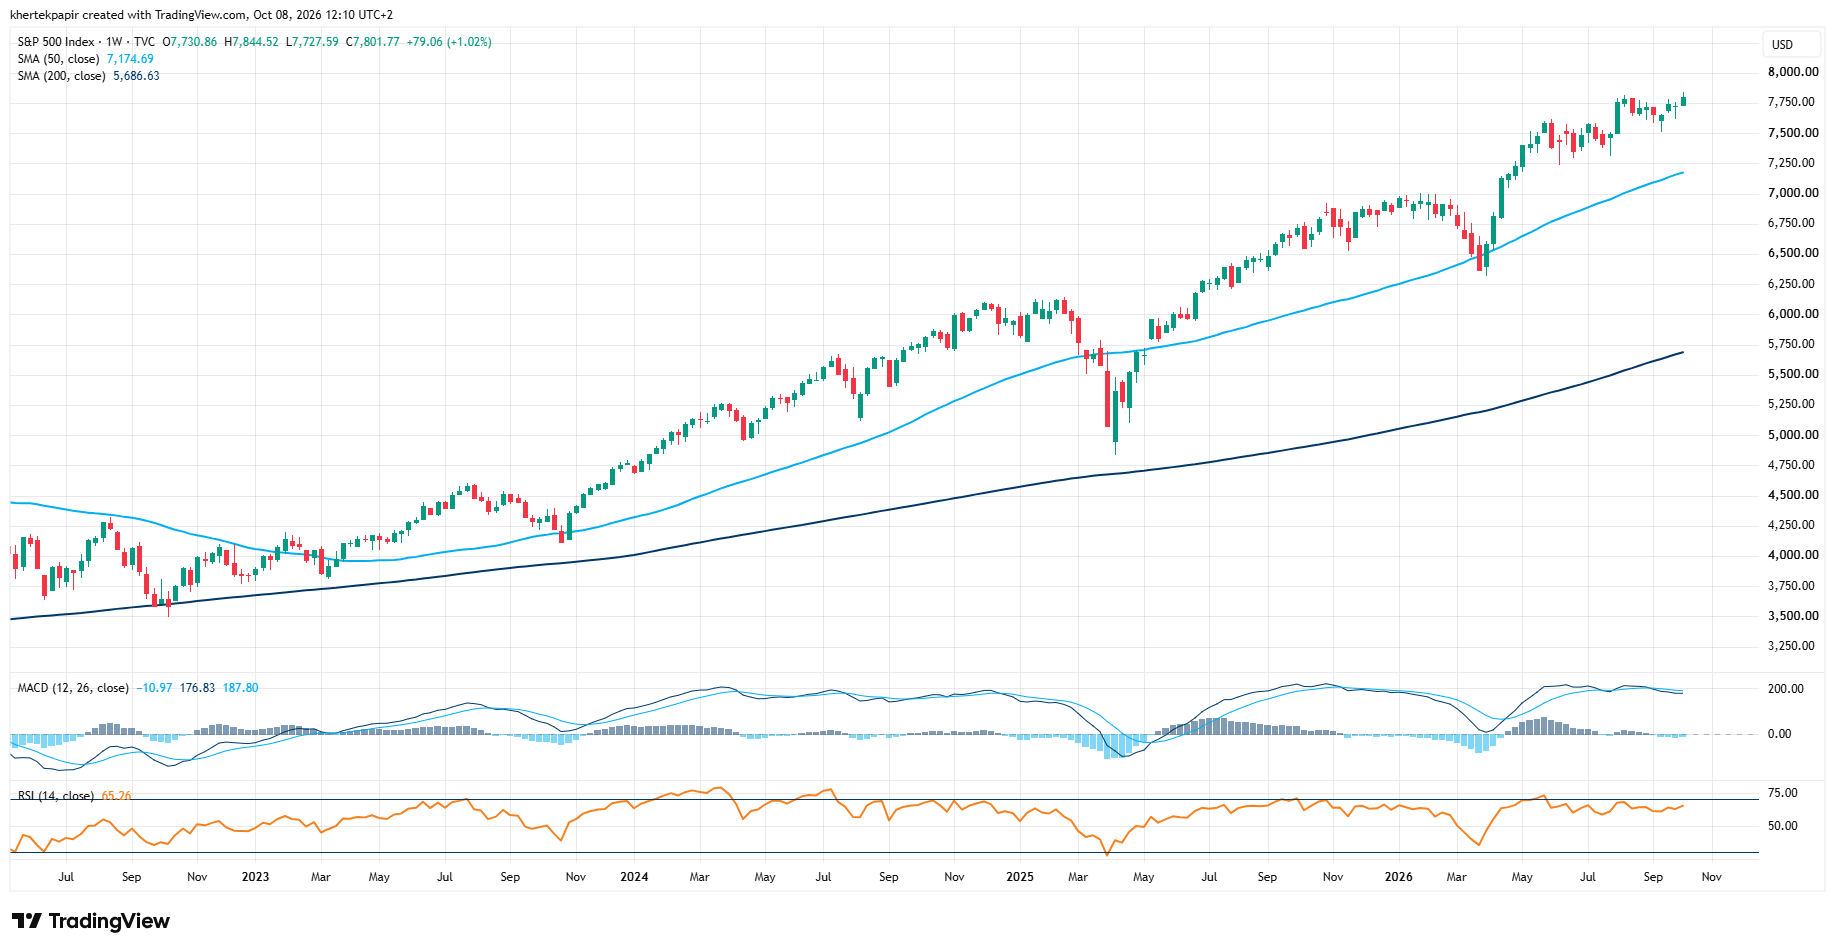
Az elmúlt két hónap során érdemi emelkedést ugyan nem produkált az S&P 500 index, így inkább magas szinteken indult oldalazásnak, a részvénypiacokra nehezedő nyomás ellenére is jól tartják magukat a részvények. Az AI fejlesztések jelentette erő tehát egyelőre képes ellensúlyozni az erős dollár és a magas kötvényhozamok jelentette terheket. A megtérülési kilátások sérülése vagy a növekedés lassulása viszont jelentős korrekciót eredményezhet egyes alszektorok, de akár teljes szektorok esetében is.
Az S&P 500 index heti grafikonja (2026. 10. 08. nyitás előtt)
Forrás: TradingView
Hiányzik a technológiai súly Európából
Európa sok mindenben hasonlít az amerikai piacra, hiszen ha megnézzük az egyes szektorok teljesítményét, nagyrészt hasonló kép bontakozik ki. Az energiaárak és finomítói marzsok emelkedésének köszönhetően az olajtársaságok kiemelkedő teljesítményt produkáltak eddig, ahogy a technológiai szektor is a legjobban teljesítők között helyezkedik el. Lemaradók között szintén a defenzívebb papírok szerepelnek, kivételként talán a bankszektort érdemes kiemelni, hiszen az európai bankok felülteljesítők az amerikai versenytársakhoz képest, bár ez részben az eltérő piaci és kamatkörnyezetnek tulajdonítható.
Amit az európai piacok és európai gazdasági teljesítmények vizsgálata során mindenképp érdemes figyelembe venni, az az, hogy a magas hozzáadott értékű és dinamikusan fejlődő technológiai vállalatok súlya alacsony a STOXX 600 indexen belül. A 10 százalék alatti arány jelentősen elmarad az amerikai részvénypiacon megfigyelhető technológiai kitettségtől, miközben globális szinten is egyre inkább a technológia fejlődése és az AI-monetizáció kerül a középpontba.
Emellett Európa az elmúlt évek óvatosabb növekedése után sem tud felülkerekedni a versenytársain, habár a várható 19-20 százalék körüli EPS-növekedés önmagában nem számítana gyenge eredménynek a harmadik negyedév kapcsán. A bevételek tekintetében is fennmaradhat a két számjegyű bővülés, miközben a negyedik negyedévben még emelkedhet is a bővülés üteme.
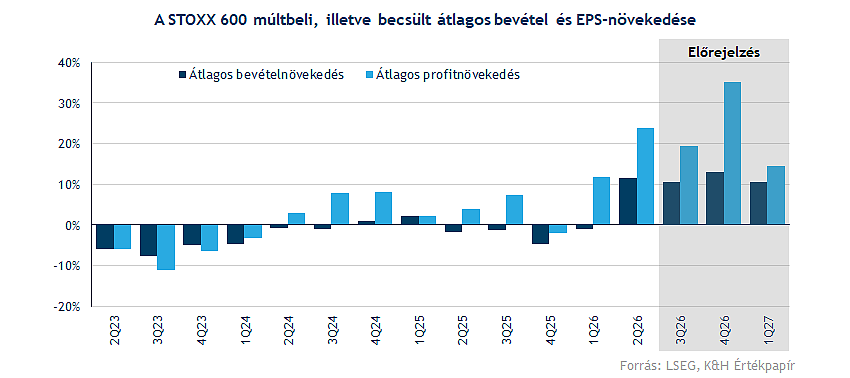
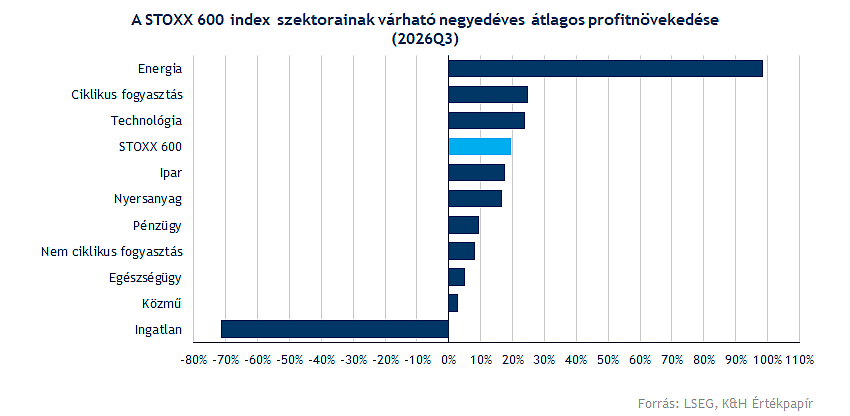
A legnagyobb mértékű profitnövekedés nem meglepő módon az energiaszektorban mutatkozhat, itt a profit közel duplázódhat a tavalyi bázishoz képest, de egyébként 10 szektorból 9 esetében növekedés várható. Lemaradónak az ingatlanszektor számít, ahol az emelkedő hozamkörnyezet továbbra is kihívást jelenthet.
A ciklikus fogyasztási javak szektora kapcsán 25 százalékos, míg a technológiai vállalatok kapcsán is hasonló mértékű bővülésre van kilátás. Érdemes kiemelni a szektoron belül az ASML vagy az Infineon teljesítményét, hiszen mindkét vállalat meghatározó szerepet tölt be az AI-értékláncban, ráadásul a részvények idei teljesítménye is várakozáson felüli. Erre a két vállalat gyorsjelentésére tehát nagyobb figyelmet fordíthatnak a befektetők, de a részvénypiacon eddig gyengébb teljesítményt nyújtó szoftvercégek is izgalmas híreket tartogathatnak.
A STOXX 600 indexen belül a legnagyobb súlyt képviselő pénzügyi szektor átlagosan 10 százalék körüli EPS-növekedést realizálhat. A kamatmarzsok stabilizálódása és erős kereskedési bevételek egyaránt támogathatják a nagybankok és pénzügyi szolgáltatók teljesítményét.
Az európai részvénypiac lemaradó
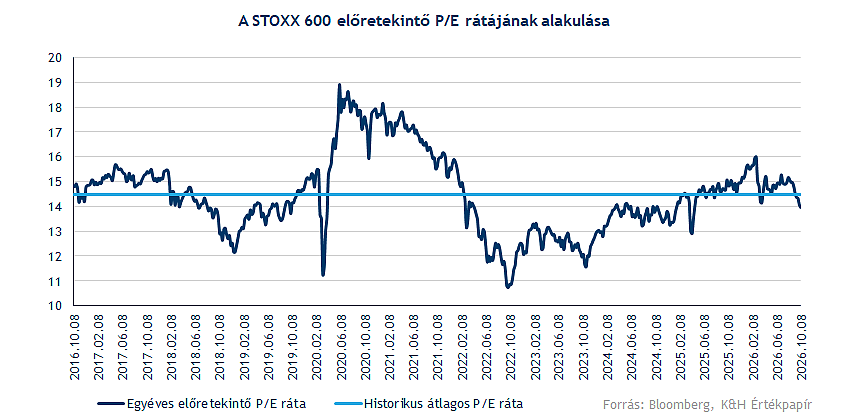
Értékeltségi oldalon nem látni az amerikai piachoz hasonló mértékű visszaesés, bár a 14 körüli egyéves előretekintő P/E ráta historikusan sem tűnik magasnak. Ezzel együtt a STOXX 600 változatlanul diszkonton forog az S&P 500 indexhez képest, bár a diszkont mértéke jelentős mérséklődésen ment keresztül, mivel az amerikai vállalatok esetében gyorsabb átértékelődés zajlott le a növekedési kilátások kapcsán.
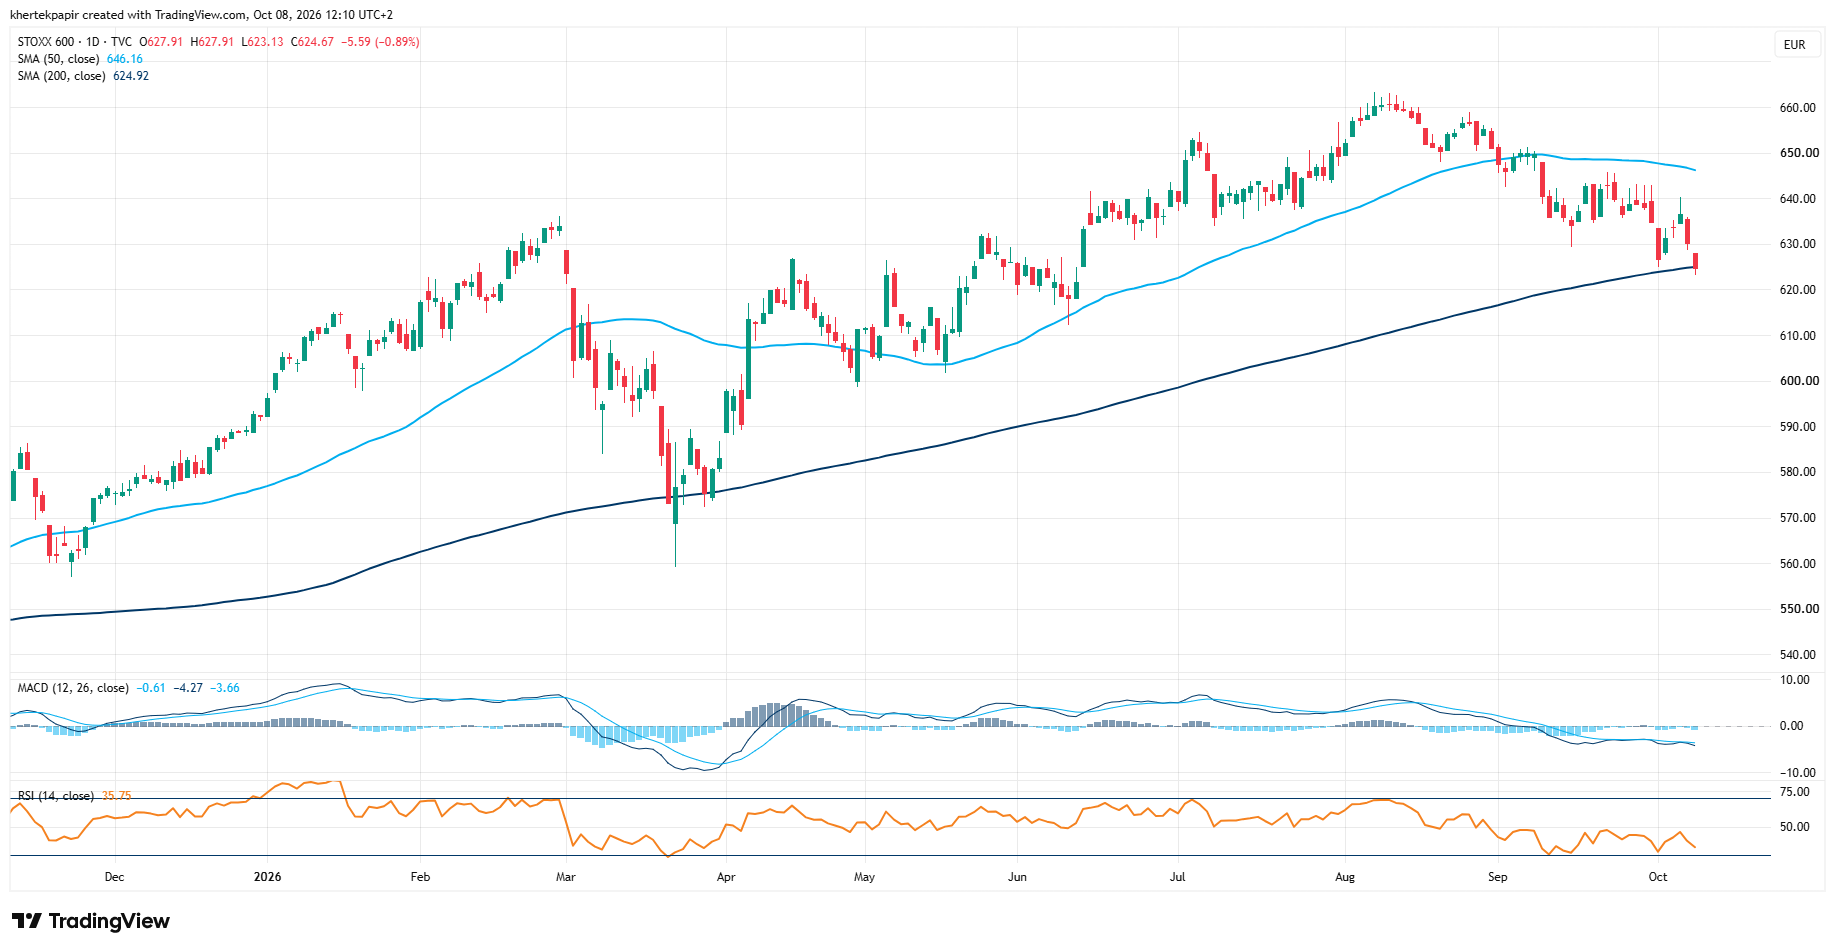
Az amerikai piacokkal ellentétben az európai indexek nem mutattak nagy erőt az elmúlt hetek során, így a STOXX 600 közel 4 havi mélypontjára süllyedt. A kötvényhozamok emelkedése az európai tőzsdéket is kellemetlenül érinti, miközben viszont a céges eredmények nem festenek kedvezőtlen összképet. A gyorsjelentések számaira tehát itt is nagyobb hangsúly helyeződhet, míg a STOXX 600 technikai képén érdemes figyelni a mozgóátlagokat, a 200 napos mozgóátlag a következő napokban akár tesztelésre kerülhet, március óta először.
A STOXX 600 napi grafikonja (2026. 10. 08. 12:10)
Forrás: TradingView
A nemzetközi gyorsjelentési szezon kapcsán tehát elmondható, hogy önmagában a nagymértékű profitnövekedés nem biztos, hogy elegendő lesz a befektetők számára, hiszen egyre inkább a hosszabb távú megtérülés kerülhet fókuszba. A jelenlegi hozamkörnyezet az elmúlt évtizedekkel összevetve továbbra is magasnak számít. Amennyiben azonban a befektetők az AI-beruházások kapcsán magasabb hozzáadott értéket és hosszabb távú eredménynövekedést várnak, a részvénypiacok relatív ereje is fennmaradhat.
A magyar piac is tartogathat izgalmakat
A magyar blue chipek közül elsőként majd a Magyar Telekom teszi közzé a friss számait, a részvény az elmúlt hetek során nem jelölt ki egyértelmű irányt, így az inflációkövető díjkorrekció pozitív hatásának eredményére várhatnak a befektetők. Ezt követően a MOL negyedéves riportja lehet érdekes, hiszen a magas energiaárak és finomítói marzsok a harmadik negyedév során is erőteljes növekedést biztosíthattak a cég számára. A Richter, illetve az OTP jelent utolsóként, a gyógyszergyártó esetén a Vraylar teljesítménye, valamint a devizahatások kerülhetnek fókuszba, míg az OTP-nél a jövőbeli potenciális akvizíciókkal kapcsolatos kommentárokra is figyelhet a piac.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.