Tegnapi gyorsjelentésében vegyes eredményeket közölt a Google anyavállalata, amely kedvezőtlen piaci fogadtatásban részesült a mai kereskedésben. Míg a Google Cloud az erős AI-keresletnek köszönhetően éves alapon megduplázta a bevételeit, addig a hagyományos hirdetési üzletág a vártnál gyengébb növekedést mutatott. Ez felerősítette a keresési üzletág jövőbeli növekedésével kapcsolatos aggályokat, miközben az AI-beruházások megtérülésével kapcsolatban is ismét kérdések merültek fel a befektetők körében.
Mindössze pár hete startolt el a harmadik negyedéves gyorsjelentési szezon, amely ezen a héten gyorsult fel igazán, a Big Tech vállalatok közül éppen tegnap tette közzé legfrissebb gyorsjelentését a Microsoft és az Alphabet is. A két jelentésre ugyanakkor eltérő piaci reakció érkezett, míg a Microsoft eredményeivel meg tudta győzni a befektetőket a jelentős AI-beruházások megtérüléséről, addig a Google anyavállalata esetében ez már nem mondható el. Ez pedig kedvezőtlenül érintette a jelenleg futó kereskedési ötletünk teljesítményét.
Vegyes eredmények érkeztek
Az Alphabet pénzügyi teljesítménye finoman szólva sem volt hibátlan az idei harmadiik negyedévben. A cég bevétele éves szinten 25 százalékot emelkedve 127,6 milliárd dollárra nőtt, ugyanakkor minimálisan elmaradt a 127,9 milliárd dolláros elemzői konszenzustól. A partnerkifizetésektől tisztított 111,2 milliárd dolláros nettó árbevétel éves szinten 27 százalékos bővülést mutatott, azonban ezen a soron is enyhén alulmúlta a piaci várakozásokat. Az egyes szegmensek teljesítményét megvizsgálva jól látható, hogy mi állt az alulteljesítés hátterében.
A tegnapi gyorsjelentés legnagyobb meglepetését a vállalat legfontosabb üzletága, a Google Services szolgáltatta, amelyhez a keresési és a hirdetési tevékenység is tartozik. A Google Services bevétele 11 százalékkal 96,3 milliárd dollárra nőtt, azonban elmaradt a 98,4 milliárd dolláros várakozástól. Ezen belül a Google keresőhöz kapcsolódó bevételek 12 százalékot emelkedve 63,4 milliárd dollárt tettek ki, szemben a 64,8 milliárd dolláros konszenzussal. A YouTube hirdetési bevételei 9 százalékkal 11,2 milliárd dollárra nőttek, de itt is enyhe elmaradás volt látható az elemzői becslésekhez képest.
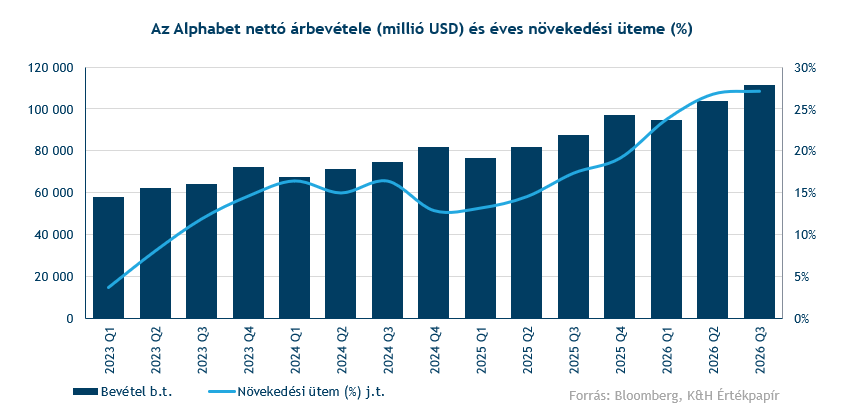
A Google keresőből és a YouTube-ból származó hirdetési bevételek növekedési üteme tehát a vártnál lassabban alakult az elmúlt negyedévben, ami felerősítette az Alphabet fő tevékenységére gyakorolt AI-hatásokkal kapcsolatos aggodalmakat. Az elmúlt években a Google vezetői rendre azzal érveltek, hogy a megjelenő AI-modellek és új funkciók nem befolyásolják érdemben a keresési üzletág teljesítményét, amit a második negyedéves eredmények még alá is támasztottak. A mostani gyorsjelentést követően azonban már látható, hogy a keresési üzletág monetizációs képességére egyre nagyobb nyomást helyezhetnek az AI-asszisztensek és az AI-modellek. Amennyiben a felhasználók egyre gyakrabban ezeken keresztül jutnak információhoz, az részben elvonhatja a magas monetizációjú kereséseket a Google hagyományos keresőjétől.
Az Alphabet egyes alkalmazásainak felhasználói aktivitása ugyanakkor továbbra is dinamikusan nő. A YouTube Music és Premium előfizetőinek száma meghaladta a 150 milliót az elmúlt negyedévben, míg a Gemini felhasználóinak száma először lépte át az 1 milliárdos szintet. A kedvező felhasználói adatok ellenére a piacot továbbra is elsősorban az foglalkoztatja, hogy az AI Mode használatának növekedése egyelőre alacsonyabb monetizációval jár, ami nyomást gyakorolt a keresési üzletág bevételeire az elmúlt negyedévben. A vezetőség ugyanakkor továbbra is kitart amellett, hogy új hirdetési megoldások bevezetésével javítható lesz az AI-alapú keresési funkciók bevételtermelő képessége.
Ezzel szemben a negyedév egyértelmű nyertese ismét a Google Cloud volt, amelyet továbbra is a rendkívül erős AI-vezérelt kereslet támogat. A felhőüzletág 30,7 milliárd dolláros bevétele éves alapon 103 százalékkal nőtt, ezzel jelentősen meghaladva a 29,1 milliárd dolláros elemzői konszenzust. A Cloud üzletág profitja 11,1 milliárd dollárra emelkedett, ami szintén felülmúlta a várakozásokat. A felhőszegmens teljesítménye továbbra is azt jelzi, hogy a vállalat AI-infrastruktúrába irányuló beruházásai egyre nagyobb mértékben kezdenek bevételt termelni, miközben az Alphabet növekedésében is egyre nagyobb szerepet játszik a felhőszegmens.
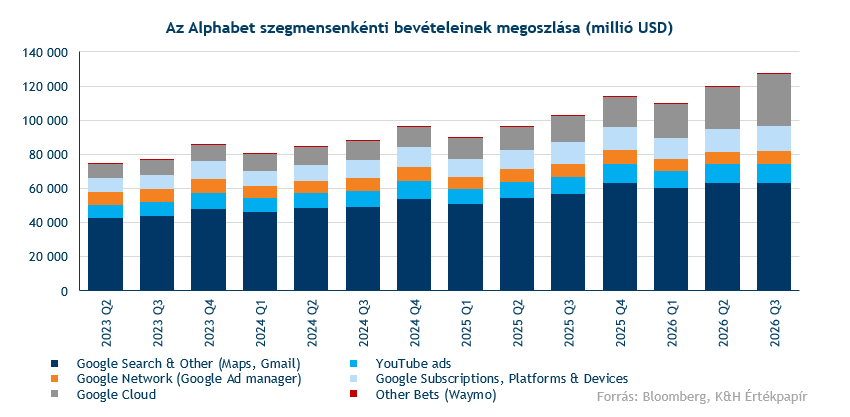
Az Alphabet jövedelmezősége szintén vegyes képet mutatott az elmúlt negyedévben, ugyanis éves szinten 30 százalékkal nőtt az operatív profitja a cégnek, ugyanakkor a 40,6 milliárdos eredmény elmaradt a várt 43,2 milliárd dollártól. Emellett nettó soron is a vártnál gyengébb eredmények érkeztek, bár ebben jelentős szerepet játszottak az egyes befektetések átértékeléséhez kapcsolódó számviteli hatások is.
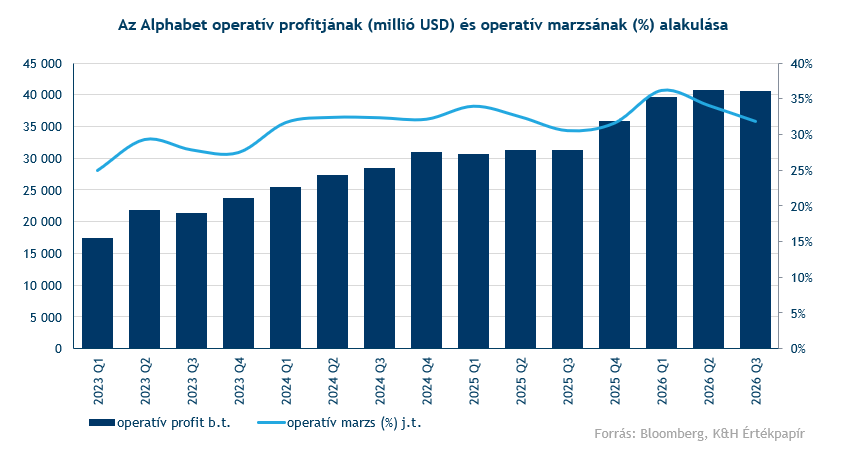
Ami az AI-beruházásokat illeti, a harmadik negyedéves CapEx a vártnál alacsonyabban alakult, emellett a vezetőség nem változtatott az idei évre vonatkozó, 195–205 milliárd dolláros beruházási előrejelzésén. Azonban a befektetők egyre inkább a beruházások megtérülésének jeleit szeretnék látni a pénzügyi eredményekben, ebben pedig nem segített, hogy a vállalat immár második egymást követő negyedévben is negatív szabad cash flow-t termelt. Ez jól mutatja, hogy az AI-infrastruktúra kiépítése és a szükséges számítási kapacitások biztosítása továbbra is rendkívül tőkeigényes folyamat.
Negatív fogadtatásban részesült a gyorsjelentés
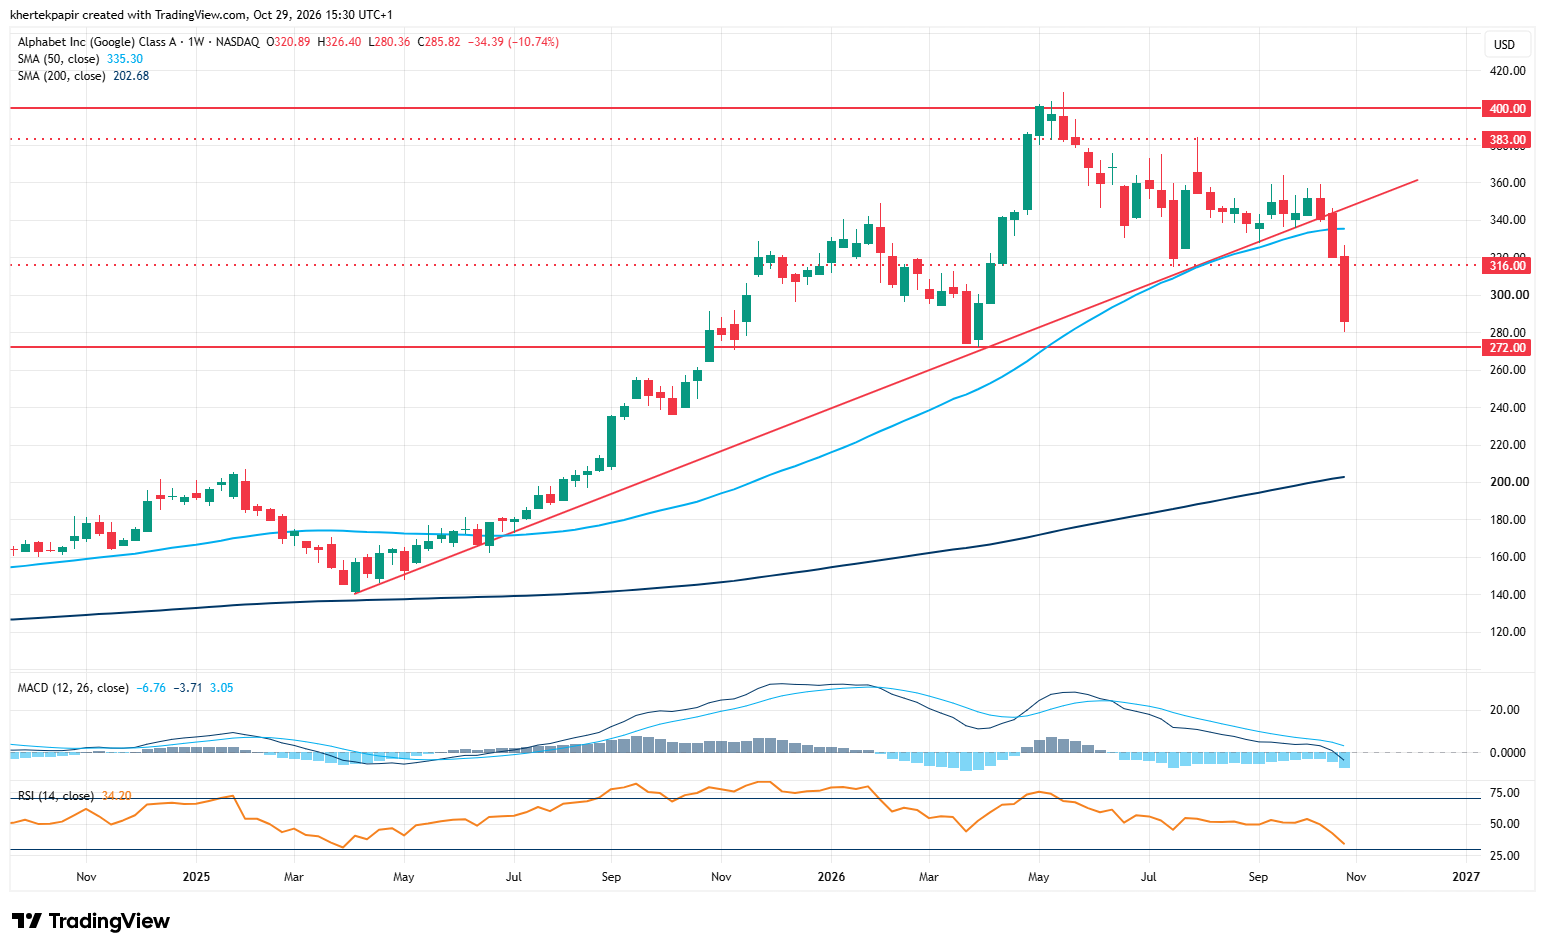
A részvény a mai kereskedésben jelentős mínuszban nyitott, ami az aktív kereskedési ötletünk szempontjából negatív fejleménynek tekinthető. Az Alphabet részvénye az elmúlt hetekben nem tudott érdemi erőt felmutatni, így az 50 hetes mozgóátlaga mellett a 316 dollár körüli fontos támaszszintet is letörte. A részvény technikai képe ezzel rövid távon nem fest valami jól, stabil támaszt jelenleg a 272 dollár körüli idei lokális mélypont jelenthet, miközben a 200 hetes mozgóátlag ennél is erősebb hosszú távú támaszként azonosítható. Ezzel szemben ellenállásként érdemes figyelni a 316 dolláros zónát, míg további javulás esetén az 50 hetes mozgóátlag is ellenállást jelenthet a továbbiakban. Az indikátorok körül az RSI már 35 közelében jár, ami túladott jelzéshez közelít, legutóbb a tavaly áprilisi vámturbulencia idején járt hasonlóan alacsony szinten az Alphabet heti RSI mutatója.
Az Alphabet A heti grafikonja (2026. 10. 29. 15:30)
Forrás: TradingView
Összességében az Alphabet diverzifikált üzleti modelljének köszönhetően továbbra is két számjegyű növekedést mutat, ugyanakkor a hagyományos keresési üzletág bevételnövekedése lassult az elmúlt negyedévben, ami felerősítette a szegmens jövőbeli teljesítményével kapcsolatos aggodalmakat. Emellett az AI-beruházások megtérülése is nyitott kérdés maradt a befektetők körében, így az ezzel kapcsolatos jövedelmezőségi mutatókat a piac a továbbiakban is kiemelten figyelheti. Az említett kihívások komoly feladat elé állítják a menedzsmentet, amelynek az új piaci környezetben is bizonyítania kell, hogy az AI-ra fordított beruházások nemcsak jelentős költséget jelentenek, hanem hosszabb távon a vállalat növekedését is támogatják.
A jelenlegi árfolyamreakció így elsősorban a jövőbeli monetizációval és az AI-beruházások megtérülésével kapcsolatos aggályokat tükrözi, miközben a felhőüzletág továbbra is stabilitást és dinamikus növekedést jelez. Korábbi elemzésünkben is a Google Cloud meghatározó szerepét emeltük ki, valamint az AI-megtérüléssel kapcsolatos kockázatokat. Utóbbi tekintetében egyelőre nem tudott kedvező hírekkel szolgálni az Alphabet.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.