Erős növekedési kilátásokkal rendelkezik az Alphabet, elsősorban a Google Cloud mutat jelentős bővülést, miközben a keresőmotorhoz kapcsolódó hirdetési bevételek és a YouTube bevételei is két számjegyű ütemben növekedhetnek tovább. A magas CapEx miatt a befektetők továbbra is kiemelten figyelhetik a beruházások megtérülését, valamint az AI által támogatott felhőszegmens teljesítményét. A részvény árfolyama jelenleg fontos szinteken jár, miközben hosszabb távon egyelőre kitart az emelkedő trend. A fentiek után kereskedési ötletet fogalmazunk meg az Alphabet részvényére.
A nyár folyamán mérséklődött a részvénypiaci hangulat az amerikai techszektorban, így a júniusi csúcsokat követően kissé megtorpant a Nasdaq 100 index lendülete, valamint az idei év korábbi szakaszában kialakult AI-rali is. Bár a júliusban érkező második negyedéves gyorsjelentések összességében kedvező képet festettek, a geopolitikai bizonytalanságok, a megugró energiaárak és a többéves csúcsokra emelkedő hozamkörnyezet mind árnyalták a szektorbeli hangulatot. Az elmúlt héten ugyanakkor valamelyest új erőre kaptak a technológiai részvények, így a Nasdaq 100 is korábbi csúcsai közelébe tért vissza. Egyelőre kivárás mutatkozik a piacokon, ebben az ingatag környezetben az Alphabet részvénye is inkább emelkedéssel próbálkozik.
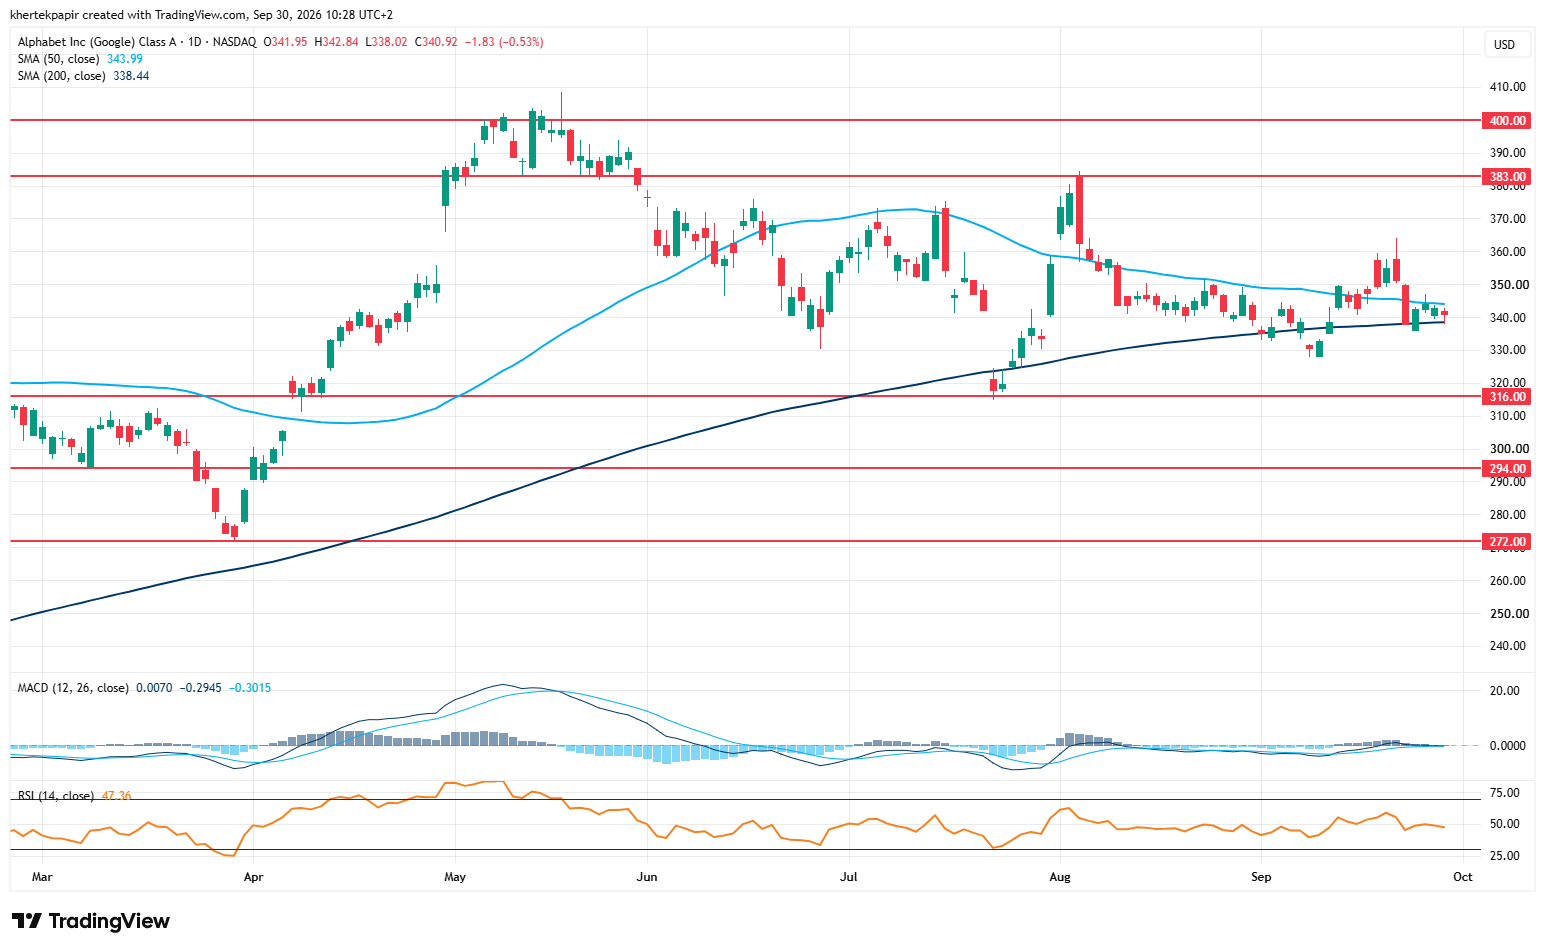
Legutóbb az Alphabet részvényéről még augusztusban írtunk, miután a júliusi gyorsjelentést követő turbulens heteket követően próbált ismét emelkedésnek indulni a papír. Az Alphabet árfolyama az elmúlt hetekben beszorult a 200 napos és az 50 napos mozgóátlaga közé, majd többször is tesztelte a két mozgóátlagát, tartós áttörésre azonban egyelőre nem került sor, aminek bekövetkezte meghatározhatná a következő irányt az árfolyam számára.
Így tehát kulcsszinteknél mozog az árfolyam, egy sikeres kitörés esetén további ellenállásként a 383 dollár körüli szint azonosítható, míg a mozgóátlagok tartós letörése esetén kissé romlana a részvény technikai képe, ez esetben további támaszt biztosíthatna a 316 dolláros szint, valamint az idei lokális mélypontok 300 dollár alatt. Az indikátorok közül az MACD szeptemberben váltott vételi jelzésre, miközben az RSI semleges szinteken mozog, szemben a májusi csúcsok idején látott képpel.
Az Alphabet A napi grafikonja (2026. 09. 30. nyitás előtt)
Forrás: TradingView
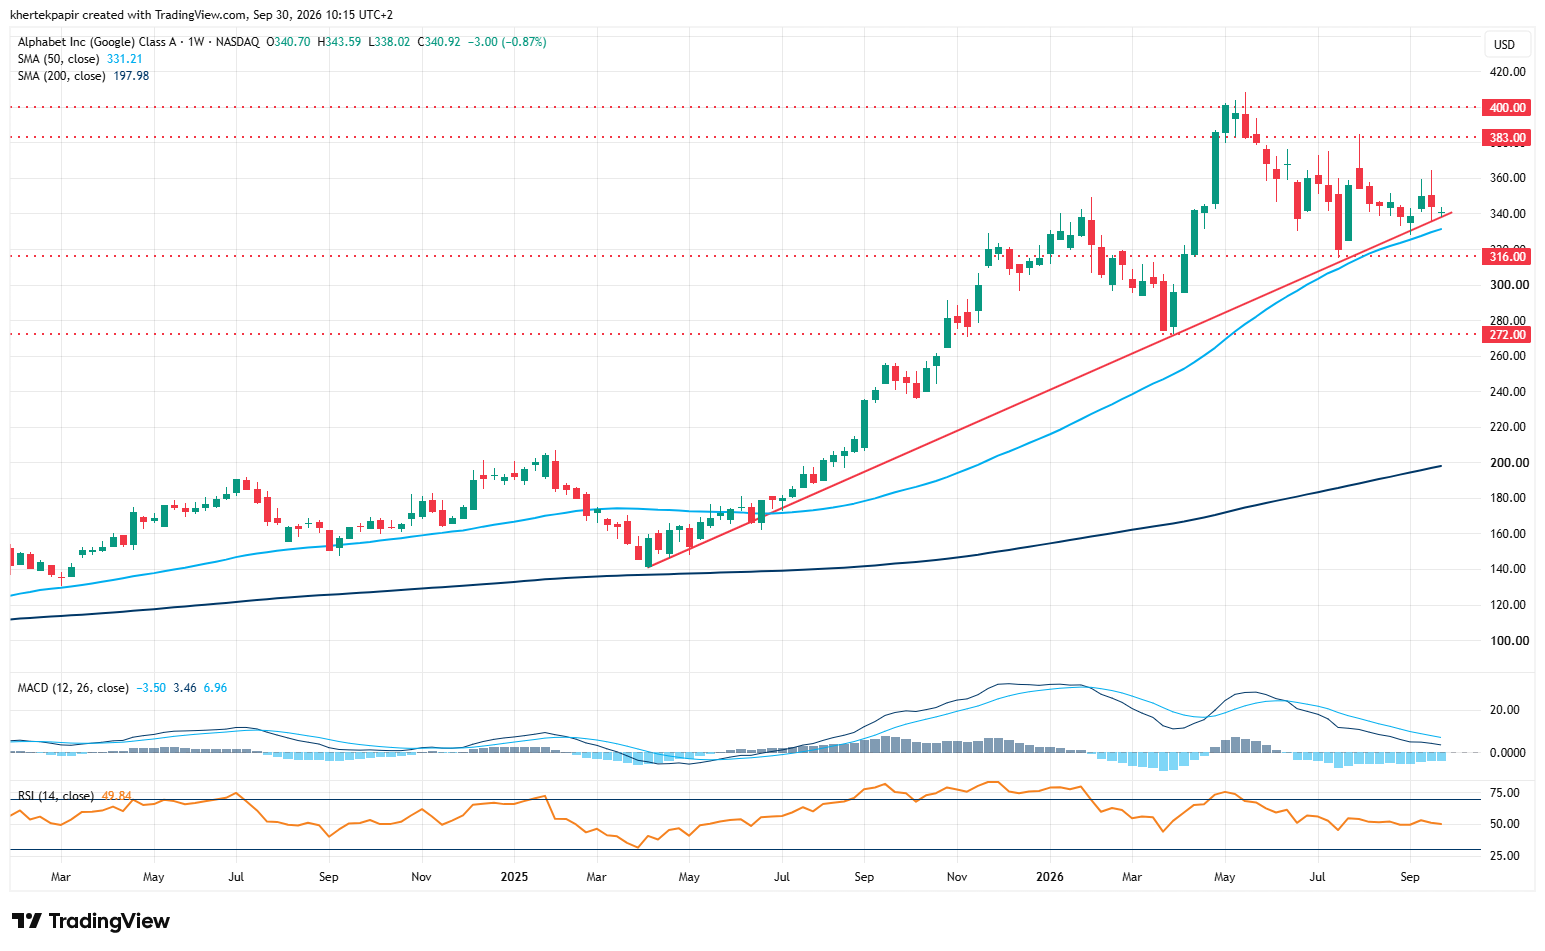
Hosszabb távon nézve ugyanakkor már kedvezőbb kép rajzolódik ki, ugyanis az Alphabet árfolyamában jól látható egy emelkedő trendvonal, amely látványosan támogatta az árfolyam emelkedését az elmúlt közel másfél évben. Jelenleg ez a trendvonal ismét tesztelésre kerülhet, emellett az 50 hetes mozgóátlag azonosítható még fontos támaszként, amely éppen 330 dollár környékén húzódik. Technikailag egyelőre kedvezőnek számít, hogy az Alphabet árfolyama az előbb említett támaszok felett helyezkedik el, így egyelőre kitart a hosszabb távú emelkedő trend.
Az Alphabet A heti grafikonja (2026. 09. 30. nyitás előtt)
Forrás: TradingView
Széleskörű növekedésben a cég
Az Alphabet jelenlegi helyzete kifejezetten erősnek mondható, a társaság ugyanis diverzifikált üzleti modelljének köszönhetően a domináns hirdetési tevékenysége mellett több jelentős bevételi forrással is rendelkezik. A bevételek legnagyobb része (mintegy 53–55 százaléka) továbbra is a Google keresőmotorhoz kapcsolódó hirdetésekből származik, ezt követi az AI iránti keresletnek köszönhetően robbanásszerűen növekvő felhőszegmens. Emellett két számjegyű ütemben nőnek a YouTube hirdetési bevételei, valamint az előfizetésekből, platformokból és eszközökből származó bevételek is, míg az olyan kisebb üzletágak, mint a Waymo, elsősorban hosszabb távú növekedési lehetőséget jelentenek. A második negyedévben a Google Search bevétele 17 százalékkal, a YouTube hirdetési bevétele 13 százalékkal, a Google Cloud bevétele pedig 82 százalékkal nőtt éves alapon.
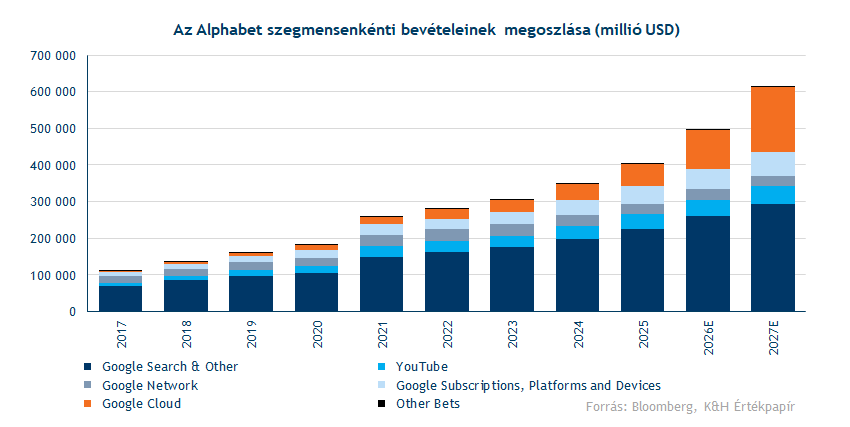
A Google anyavállalatának a bevételnövekedését tehát több tényező is támogatja, amit az elemzői várakozások is jól tükröznek. A Bloomberg konszenzusa szerint 2026-ban a teljes árbevétel elérheti a 498 milliárd dollárt, míg az éves nettó árbevétel meghaladhatja a 433 milliárd dollárt, szemben a tavalyi 342,9 milliárd dollárral. Ezzel az Alphabet nettó bevételnövekedési üteme 26 százalék fölé gyorsulhatna a korábbi években tapasztalt 15–16 százalékos szintekről, amiben jelentős szerepet játszhat a Google Cloud bővülése. A Bloomberg konszenzusa szerint a felhőszegmens bevétele az idei évben mintegy 81 százalékkal növekedhet.
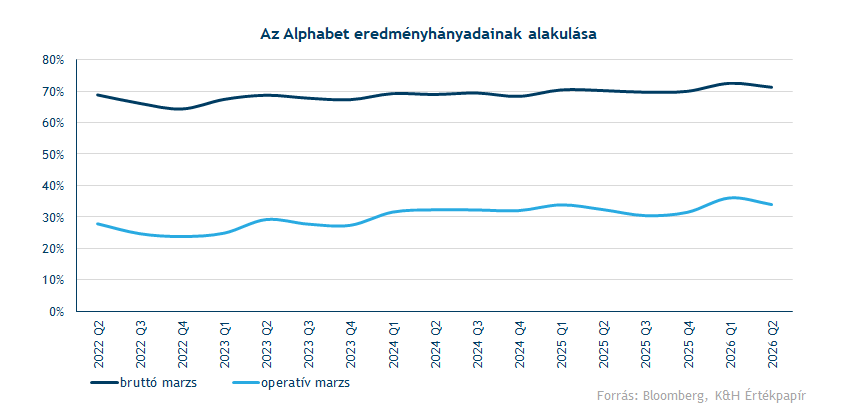
A felhőszegmens előretörésével párhuzamosan az Alphabet eredményessége is számottevően javult az utóbbi években, amit jól jelez a társaság operatív profitjának az alakulása is. A vállalat operatív eredménye 2024-ben először haladta meg a 100 milliárd dollárt, 2026 végére pedig a Bloomberg konszenzusa szerint a 171 milliárd dollárt is meghaladhatja. Az operatív marzs 2027 végére 35 százalék fölé emelkedhet, amit a magasabb marzsú felhőszolgáltatások növekvő súlya is támogathat. Egyébként az idei második negyedévben az Alphabet operatív eredménye 30 százalékkal nőtt, az operatív marzs pedig az egy évvel korábbi 32,4 százalékról 34 százalékra javult.
Számos növekedési tényező segítheti az Alphabetet
A jövőbeli növekedés kapcsán több tényező is kiemelhető, ezek közé tartozik:
- A Google Cloud további dinamikus bővülése, egyre nagyobb a felhőszolgáltatások és az AI-infrastruktúra iránti igény, ráadásul a felhőüzletág szerződésállománya (backlog) is nagyon magas, már eléri az 514 milliárd dollárt. Ennek valamivel több mint felét a társaság várhatóan a következő két évben számolhatja el bevételként.
- A hirdetési bevételek is két számjegyű ütemben bővülnek, az AI-funkciókkal felturbózott Google keresőmotor továbbra is kifejezetten népszerű, az új funkciók pedig növelhetik a keresési aktivitást, valamint javíthatják a hirdetések relevanciáját és hatékonyságát is.
- A Gemini Enterprise vállalati felhasználása is szépen bővül, a szolgáltatást már a Fortune 100 vállalatainak közel 90 százaléka használja, ami az AI-beruházások megtérülése szempontjából is fontos lehet.
- A YouTube is egyre népszerűbb, nézettségben már a hagyományos streamingplatformokkal is felveszi a versenyt, miközben a hirdetési és előfizetési bevételek egyaránt további növekedési katalizátort jelenthetnek.
- A saját fejlesztésű AI-chipek új bevételi forrást jelentenek. Az Alphabet a belső felhasználás mellett már megkezdte saját TPU-rendszereinek külső értékesítését is, ami mérsékelheti az Nvidia és más GPU-beszállítók termékeitől való függőségét. Emellett az Anthropiccal, valamint a Broadcommal közös partnerségek is támogathatják az Alphabet AI-ökoszisztémájának fejlődését.
- Az önvezető technológiával foglalkozó Waymo egy új növekedési lehetőséget biztosíthat a jövőben. A vállalat folyamatosan bővíti a robotaxi-szolgáltatását, bár egyelőre az Alphabet egészéhez mérten nem termel jelentős bevételt.
Kulcskérdés az AI-beruházások jövőbeli megtérülése
A vezetőség a felhőszolgáltatások iránti rendkívül erős AI-táplált kereslet hatására folyamatosan bővíti a számítási kapacitásokat, ez pedig felettébb tőkeigényes folyamatnak számít. Az adatközponti beruházásokra és AI-fejlesztésekre az Alphabet a többi nagy hiperskálázó vállalathoz hasonlóan hatalmas összegeket költ, a tervezett CapEx csak az idei évben 195–205 milliárd dollár között alakulhat a menedzsment legfrissebb előrejelzése szerint. A növekvő beruházások miatt az Alphabet negyedéves szabad cash flow-ja története során először negatívvá vált, így a befektetők rövid távon továbbra is kiemelten figyelhetik a profitmarzsok és a jövedelmezőség alakulását.
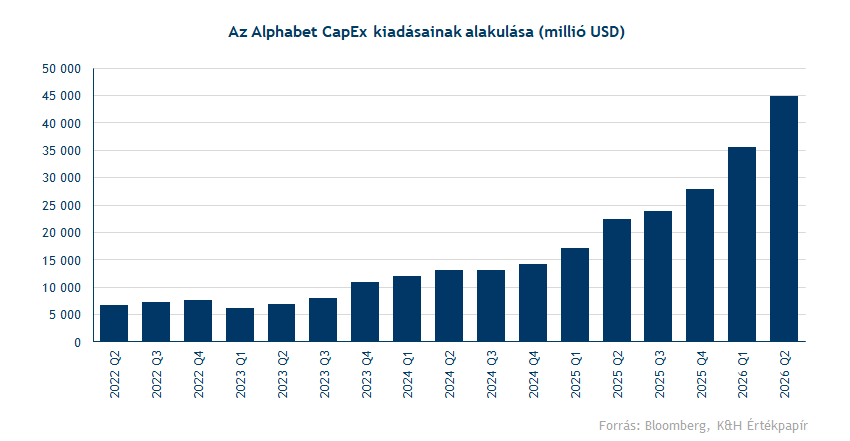
A magasabb CapEx kapcsán érdemes kitérni az Alphabet beruházásainak jövőbeli megtérülésére is, ami az egyik legnagyobb kockázatot jelentheti és amit a befektetők a következő gyorsjelentések során is kiemelten figyelhetnek. A piac elsősorban arra fókuszálhat, hogy a magas beruházások milyen gyorsan fordulnak bevétel- és profitnövekedésbe. Emellett az is fontos kérdés lehet, hogy éppen hogyan áll az Alphabet az AI-versenyben, illetve mennyire fejlettek és népszerűek a Gemini modelljei a versenytársakhoz képest. Kedvező jel ugyanakkor, hogy mind a Gemini Enterprise elterjedtsége, mind a Gemini fogyasztói felhasználóinak száma egyaránt növekvő tendenciát mutat.
További kockázatot jelenthet az új AI-alapú keresési funkciók hirdetési bevételekre gyakorolt hatása. Miközben a Google keresőhöz kapcsolódó hirdetési bevételek jelenleg két számjegyű ütemben bővülnek és kedvezők a jelenlegi trendek, az AI-alapú keresés hosszabb távú monetizációja továbbra is fontos kérdés marad.
Emellett a számítási kapacitások szűkössége azonosítható még esetleges kockázatként. Ha az Alphabet nem tudja kellő ütemben bővíteni a kapacitásait és kiszolgálni az ügyfelek növekvő igényeit, lassulhat a Cloud szerződésállományának bevétellé alakulása, ami visszafoghatja a felhőszegmens növekedését.
Az előbb felsorolt kockázatok ellenére az Alphabetet követő intézményi elemzők körében többségben vannak az optimisták a Bloomberg adatbázisa szerint. A legutóbbi gyorsjelentést követően az erősödő fundamentumok hatására több elemző is megemelte a célárát. A célárak konszenzusa jelenleg már 429 dollár körül alakul, amely nagyobb felértékelődési potenciált jelez a következő 12 hónapra vonatkozóan.
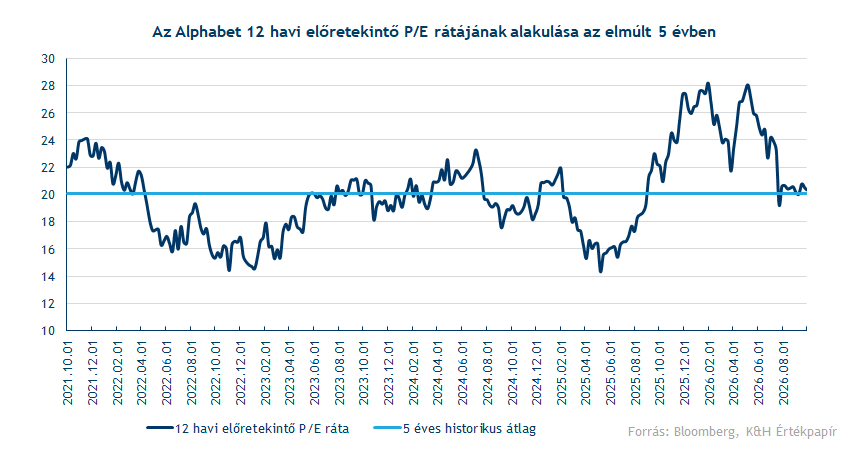
Végezetül még érdemes megvizsgálni az Alphabet részvényének árazottságát is. A Bloomberg adatai alapján a részvény jelenleg 20 körüli egyéves előretekintő P/E rátán forog. Ezzel nagyjából a korábbi évek historikus átlagai körül helyezkedik el, ugyanakkor már elmarad a Bloomberg peer groupjának átlagától. A relatív értékeltségi mutató egyébként számottevően csökkent az idei évben (év elején még 28 körül is járt) amiben a növekvő eredményvárakozások is szerepet játszottak. Az értékeltségi adatok alapján tehát az Alphabet korábban jellemző prémiumárazása jelentősen mérséklődött az elmúlt időszakban.
Összességében több fundamentális tényező is segítheti az Alphabet jövőbeli növekedését, ezek közül elsősorban a felhőszolgáltatások iránti erős kereslet emelhető ki. A részvény megítélését ugyanakkor jelentősen befolyásolhatja, hogy a vállalat képes lesz-e a rekordméretű AI-beruházásokat tartós bevétel- és eredménynövekedésre váltani a keresési üzletág jövedelmezőségének megőrzése mellett. A bemutatott fundamentumok, valamint a technikai kép alapján egy 6 hónapos, long irányú kereskedési ötletet fogalmazunk meg az Alphabet A részvényére vonatkozóan.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.