Vegyes pénzügyi eredményeket tartogatott az Amazon tegnap esti gyorsjelentése. Miközben az AWS bevétele a vártnál erősebben 39 százalékkal nőtt az elmúlt negyedévben, az online értékesítésekből származó bevételek a vártnál kisebb mértékben bővültek. Emellett a társaság negyedéves CapEx-kiadásai jóval magasabban alakultak az elemzői várakozásokhoz képest, a jövő évre jelzett további CapEx-növekedés pedig újból felerősítette a beruházások megtérülésével kapcsolatos aggodalmakat.
Tegnap publikálta harmadik negyedéves gyorsjelentését az Amazon, amelyet kiemelt figyelem övezhetett, miután az elmúlt másfél hétben vegyesen fogadta a piac a többi Big Tech vállalat eredményeit. Továbbra is kulcskérdésnek számít a befektetők körében az AI-beruházások megtérülése, így kedvezőbb fogadtatásban részesülhettek azok a vállalatok, amelyek már kézzelfogható eredményeket tudtak felmutatni (Microsoft), míg más esetekben a magas beruházási igény került előtérbe.
A felhőszolgáltatók körében továbbra is dinamikus növekedés látható, amit nagy részben az erős AI-vezérelt kereslet támogat. A vállalatok ugyanakkor továbbra is jelentős összegeket fordítanak AI-beruházásokra, ezek jövőbeli megtérülése pedig iparági szinten is kulcskérdés maradt, amelynek piaci megítélése negyedévről negyedévre változhat. A jelenlegi érzékenyebb piaci hangulatban a befektetők különösen negatívan reagálhatnak a megtérüléssel kapcsolatos bizonytalanságokra, ami az Amazon esetében is meghatározta a tegnapi gyorsjelentés fogadtatását.
Eltérő kép mutatkozott az Amazon üzletágai között
Vegyes bevételi eredményeket publikált a harmadik negyedéves gyorsjelentésében tegnap este az Amazon. A társaság bevétele éves szinten 12 százalékot növekedve 201,9 milliárd dollárt tett ki, ami bár megfelelt a vezetőség korábban előrejelzett 197-202 milliárd dollár közötti sávjának, ugyanakkor elmaradt a Bloomberg konszenzusa által várt 202,3 milliárd dollártól.
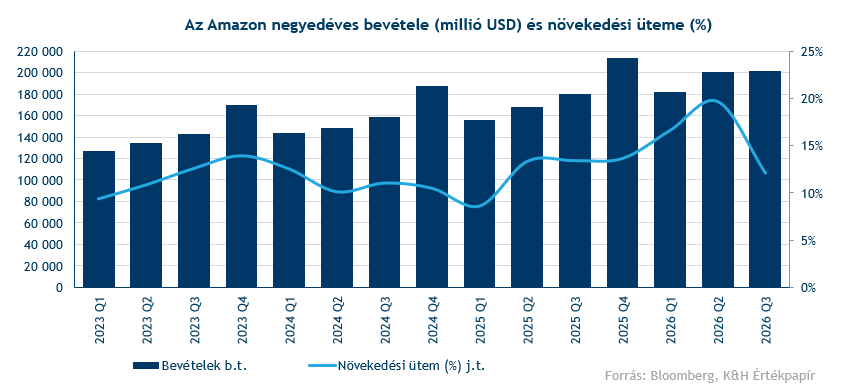
Az Amazon üzletágai eltérő dinamikát mutattak az elmúlt negyedévben. A felhőszegmens (AWS) bevétele az erős AI-vezérelt keresletnek köszönhetően 39 százalékkal 45,98 milliárd dollárra nőtt, felülmúlva a konszenzus várakozását. Ezzel szemben az e-kereskedelmi bevételek 68,47 milliárd dollárt tettek ki, valamint a hirdetési üzletág 19,64 milliárd dolláros bevételt ért el, mindkét szegmens teljesítménye elmaradt a konszenzus által várt 69,6, illetve 20,9 milliárd dollártól. Érdemes ugyanakkor megemlíteni, hogy a vártnál mérsékeltebb e-kereskedelmi növekedéshez nagyban hozzájárulhatott, hogy a nagy forgalmat generáló Amazon Prime Day az idei évben a második negyedévre esett.
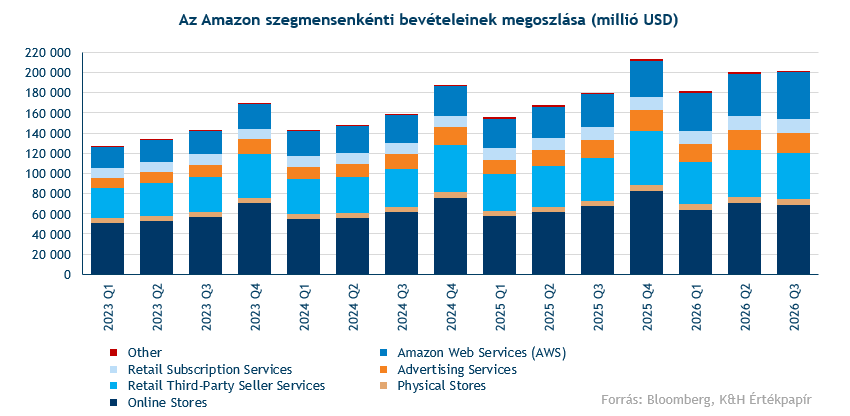
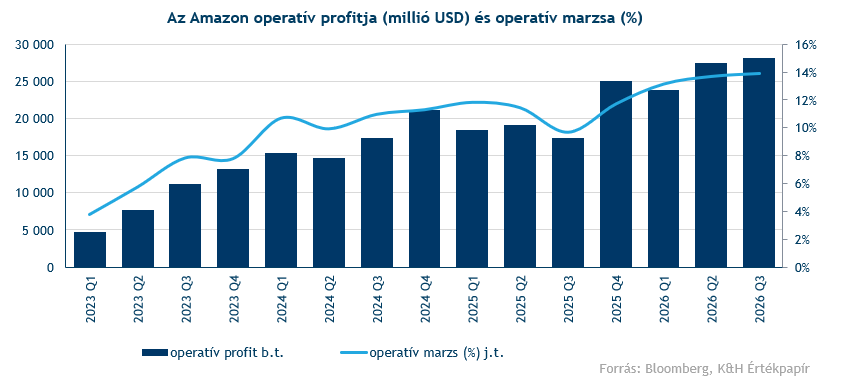
Az Amazon ugyanakkor kellemes meglepetést hozott operatív profit soron, amely az elmúlt negyedévben 28,08 milliárd dollárra nőtt, felülmúlva a 26,06 milliárd dolláros várakozást. Emellett az operatív marzs rekordot jelentő 13,9 százalékra emelkedett, a javuló operatív eredményesség pedig továbbra is jelentős részben a magas-marzsú AWS további térnyerésének köszönhető. Az AWS operatív profitja egyébként éves alapon 55 százalékkal 17,77 milliárd dollárra emelkedett, ami szintén felülmúlta az előzetes várakozásokat.
Ami a negatív meglepetést okozhatta a gyorsjelentés kapcsán, hogy az elmúlt negyedévben a CapEx 77,3 milliárd dollárt tett ki, jóval meghaladva az 58,8 milliárd dollár körüli konszenzusos várakozást és az egy évvel korábbi 35,1 milliárd dollárt is. Az AI-infrastruktúrához kapcsolódó beruházások gyors növekedése a szabad cash flow alakulásában is megmutatkozott, az elmúlt 12 hónapban 42,4 milliárd dolláros pénzkiáramlás keletkezett, szemben az egy évvel korábbi 14,8 milliárd dolláros pozitív szabad cash flow-val.
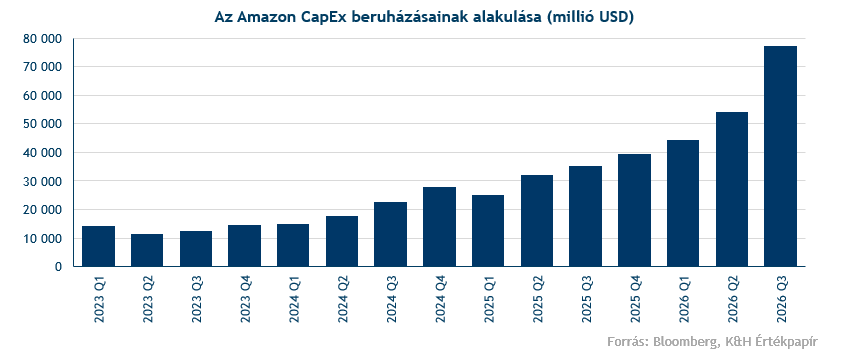
Ami a vezetőségi előrejelzéseket illeti, a menedzsment fenntartotta az idei évre vonatkozó 220 milliárd dolláros CapEx-előrejelzését. Az Amazon vezérigazgatója ugyanakkor 2027-re további érdemi növekedéssel számol a beruházási kiadások terén, ami nem segített eloszlatni a megtérüléssel kapcsolatos aggodalmakat. Emellett kisebb negatívumot jelentett, hogy a következő negyedik negyedévre a menedzsment 240–247 milliárd dolláros bevételi sávot fogalmazott meg, amelynek 243,5 milliárd dolláros középértéke enyhén elmaradt a 244,5 milliárd dolláros konszenzustól. Pozitívumnak számított ugyanakkor, hogy a menedzsment 40 százalék feletti bevételnövekedést vár az AWS esetében 2027-ben és 2028-ban is, vagyis a felhőszegmens robosztus növekedési trendje hosszabb távon is fennmaradhat.
Kedvezőtlen piaci reakció után próbál javítani az árfolyam
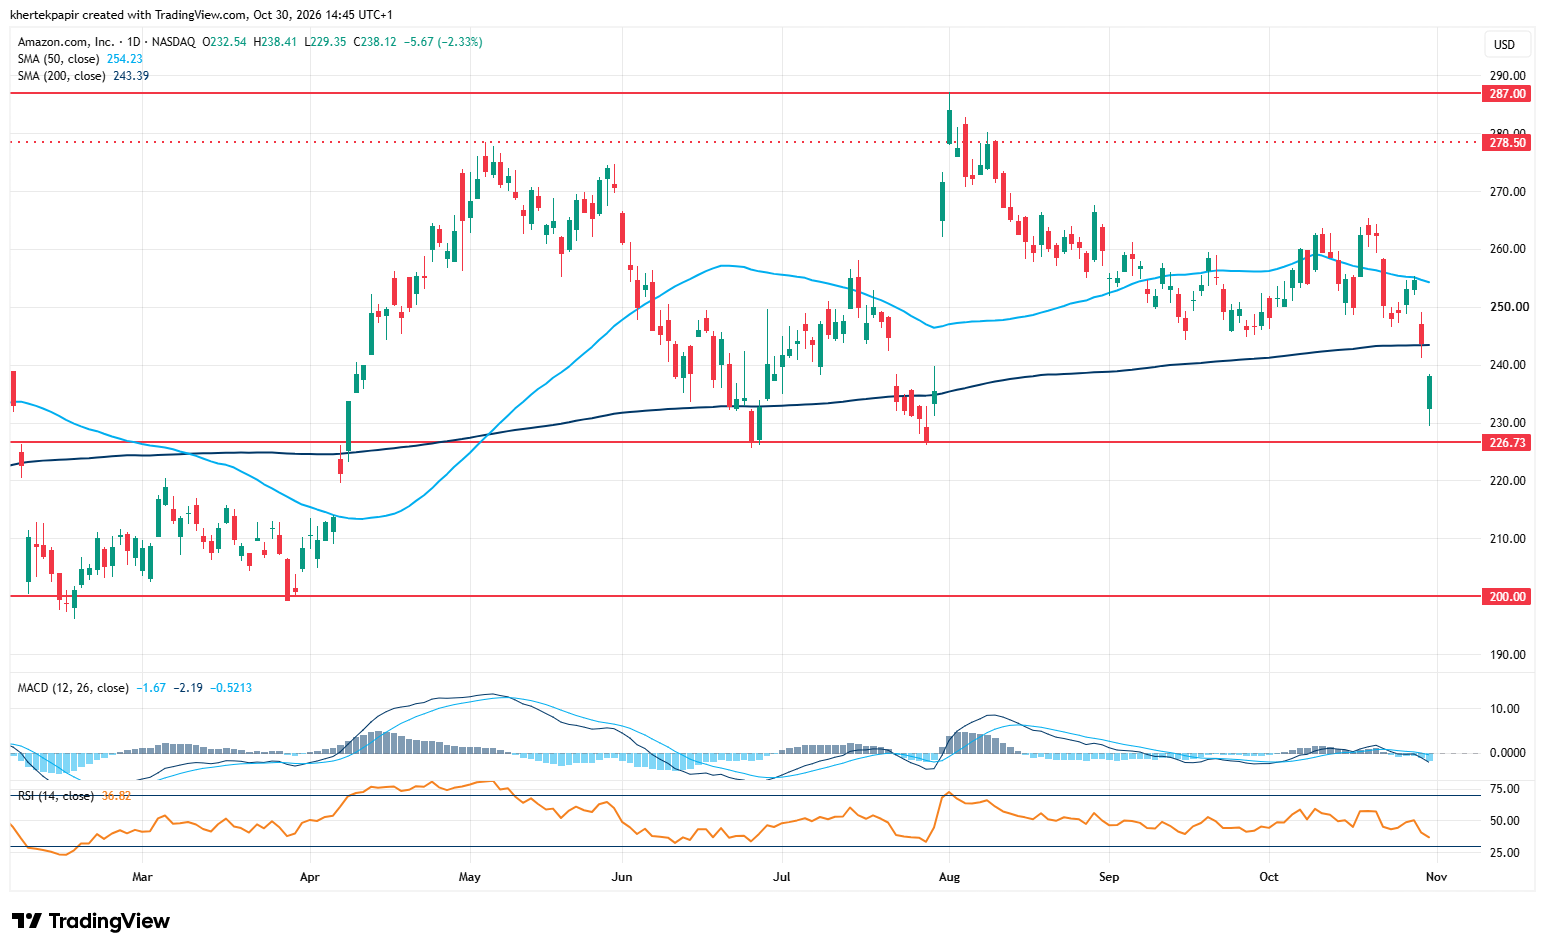
A gyorsjelentés negatív fogadtatásban részesült, ezzel pedig ismét a 200 napos mozgóátlaga alá került az Amazon árfolyama. Ugyanakkor pozitívumnak számít, hogy napon belül már javulásnak indult az árfolyam, így érdemes lesz figyelni, hogy a kereskedés végéig kitart-e az erősödő lendület. Emellett az árfolyam egyelőre a 225 dollár körüli szint felett tudott maradni, amely rövid távú támaszként szolgálhat. Ennek esetleges letörése esetén az idei mélypontot jelentő, 200 dollár körüli zóna nyújthat további védelmet. Ezzel szemben jelenleg elsődleges ellenállásként a 200 napos mozgóátlag azonosítható, amely 243 dollár közelében húzódik, míg ennek áttörése esetén az 50 napos mozgóátlag jelentheti a következő akadályt.
Még a második negyedéves gyorsjelentést követően augusztus elején új történelmi csúcsot is ért el a részvény, ezt követően azonban elfogyott a lendülete, a lecsorgást az MACD augusztusi eladási jelzése is megerősítette. Jelenleg az RSI semleges szinteken jár, de közelít a túladott zónához, amelyben legutóbb még februárban járt.
Az Amazon napi grafikonja (2026. 10. 30. 14:45)
Forrás: TradingView
Összességében az AWS gyorsuló növekedése és a rekord operatív marzs kedvező jelzés volt a tegnapi gyorsjelentésben, ezeket azonban háttérbe szoríthatta a vártnál magasabb beruházási igény, a negatív szabad cash flow és a visszafogottabb negyedik negyedéves bevételi előrejelzés. A jelenlegi óvatosabb piaci környezetben így negatív fogadtatásban részesült az Amazon jelentése, ami az aktív kereskedési ötletünk szempontjából kedvezőtlen fejleménynek tekinthető. A következő időszakban a piaci hangulat mellett az AI-beruházások ütemének fenntarthatósága, valamint a szabad cash flow alakulása is meghatározó lehet. A gyorsjelentés utáni árfolyamreakció rövid távon kedvezőtlen, ugyanakkor pozitívnak tekinthető, hogy az AWS továbbra is erős fundamentumot jelent, és az Amazon egyik legfontosabb növekedési motorjának számít.
jogi nyilatkozat
A fenti marketingközleményt a Patria Finance Magyarországi Fióktelepe (a továbbiakban: „K&H Értékpapír”) állította össze. A K&H Értékpapír semmilyen garanciát vagy felelősséget nem vállal arra, hogy a leírt szcenáriók, előrejelzések és kockázatok a piaci várakozásokat tükrözik és valóságban is beigazolódnak. A marketingközleményben szereplő bármilyen előrejelzés pusztán tájékoztató jellegű. A pénzügyi eszközök értéke, ára vagy a belőlük származó jövedelem változhat, illetve az árfolyamváltozások ezeket befolyásolhatják. Ezen változások következtében a pénzügyi eszközökbe történő befektetés értéke csökkenhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli teljesítményre. A számszerű adatok általánosak, tájékoztató jellegűek, csak a szerző adott időpontban készített összeállítását tükrözik, és későbbi módosítás tárgyát képezhetik. A marketingközleményben szereplő információk a készítők által hitelesnek tartott forrásokon alapulnak, azonban azok pontosságával és teljességével, valamint időbeliségével kapcsolatban a készítők semmilyen felelősséget nem vállalnak.
Amennyiben a marketingközleményben a K&H Értékpapír további marketingközleményein alapuló ajánlások szerepelnek, azok soha nem értelmezhetők a kapcsolódó marketingközleményben foglalt iránymutatások nélkül.
A Patria Finance, a.s.-szel való együttműködés keretében létrejött, több szerzőt feltüntető marketingközlemények esetében az eredeti, cseh nyelvű marketingközlemény szerzője a Patria Finance, a.s. megjelölt munkavállalója, a magyar nyelvű fordítást, illetve a lektorálást pedig a K&H Értékpapír munkavállalója végzi, így az érintett marketingközlemény tartalma lényegében megegyezik az eredeti cseh nyelvű marketingközleménnyel.
A K&H Értékpapír semmilyen módon nem garantálja, hogy a marketingközleményben említett pénzügyi instrumentumok megfelelnek az Ön igényeinek. A K&H Értékpapír a jogszabályoknak megfelelően elvégzi az értékesített termékek célpiaci vizsgálatát. A vizsgálat keretében értékeli a termékek jellemzőit, valamint az ügyfelekről rendelkezésére álló – befektetővédelmi kérdőív kitöltése révén megszerzett - információkat. Weboldalunk látogatói az anyagainkban feltüntetett pénzügyi instrumentumok tekintetében az azokban megjelölt célpiacon kívülre is eshetnek.
A K&H Értékpapír jelen marketingközlemény útján nem nyújt konkrét és személyre szóló befektetési tanácsadást, a benne foglaltak nem minősíthetők pénzügyi eszköz jegyzésére, vételére, eladására vonatkozó ajánlattételi felhívásnak vagy ajánlatnak, befektetési elemzésnek, pénzügyi elemzésnek, befektetéssel kapcsolatos kutatásnak, pénzügyi, adó- vagy jogi tanácsadásnak, így a marketingközleményben szereplő információkat Ön csak saját felelősségre használhatja fel.
A marketingközleményben említett pénzügyi eszközök, illetve befektetési stratégiák nem alkalmasak minden befektető számára. Az abban szereplő vélemények és ajánlások nem veszik figyelembe az egyes ügyfelek egyéni helyzetét és személyes körülményeit, pénzügyi helyzetét, ismereteit, tapasztalatait, céljait vagy igényeit, valamint nem hivatottak konkrét pénzügyi eszközöket vagy befektetési stratégiákat ajánlani az egyes befektetőknek. A marketingközlemény elsősorban olyan befektetők számára készült, akiktől elvárható, hogy befektetési döntéseiket saját maguk, önállóan hozzák meg és döntsenek a marketingközleménnyel érintett pénzügyi eszközökbe történő befektetés célszerűségéről, figyelembe véve különösen az árat, a lehetséges veszélyeket és kockázatokat, saját befektetési stratégiájukat, valamint saját jogi, adózási és pénzügyi helyzetüket. A marketingközlemény maga nem képezheti a befektetési döntések egyetlen alapját.
A befektetőnek a befektetés alkalmasságának megítélése szempontjából szükséges lehet saját felelősségre szakmai tanácsot kérnie, ideértve az adótanácsadást is, a marketingközleményben nevesített pénzügyi eszközökkel, egyéb befektetési eszközökkel, befektetési stratégiákkal kapcsolatban.
A K&H Értékpapír működését anyavállalata révén a cseh pénzügyi felügyelet, a CNB (Czech National Bank) ellenőrzi, egyes, jogszabályban nevesített tárgykörök esetében pedig az MNB (Magyar Nemzeti Bank) is jogosult hatáskörében eljárni.
Felhívjuk figyelmét, hogy a jogszabályban rögzített szabad felhasználás eseteit kivéve kizárólag a K&H Értékpapír előzetes írásbeli engedélyével lehet a jelen marketingközlemény tartalmát rögzíteni, többszörözni, terjeszteni, mások számára hozzáférhetővé tenni, nyilvánosan előadni, sugárzással nyilvánossághoz közvetíteni vagy átdolgozni.
A jelen marketingközlemény nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült, nem érinti a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltás.
A K&H Értékpapír jelen marketingközleményre is kiterjedő módon megfelelő belső eljárásokat dolgozott ki és működtet az összeférhetetlenségi esetek elkerülése, illetve közzététele érdekében. A jelen marketingközlemény készítésében részt vevő személyekre vonatkozó és a marketingközleménnyel kapcsolatos egyéb lényeges információkat a következő oldalon, a linkre kattintva talál: Anyagaink jellemzői, összeférhetetlenségi szabályok
A 2023. december 31. előtti keltezésű tartalmakat eredetileg a KBC Securities Magyarországi Fióktelepe állította össze, és a KBC Equitas oldalán (www.kbcequitas.hu) voltak elérhetőek.